
-दिलीप दावड़ा द्वारा
- कंपनी डेटा, टेक्नोलॉजी, एआई-संचालित व्यवसाय वाले डिजिटल कॉमर्स इकोसिस्टम प्रदान करने और छोटे उद्यमियों के लिए ई-कॉमर्स व्यवसाय को प्रोत्साहित करने में लगी हुई है।
- कंपनी ने रिपोर्ट की गई अवधि के लिए अपनी टॉप लाइनों में लगातार वृद्धि दर्ज की है।
- हालांकि, अपने व्यावसायिक मॉडल में बदलाव के बाद प्रोविजन के अंतिम समायोजन के बीच इसकी बॉटम लाइनों को नुकसान सहना पड़ा है।
- पिछले तीन वित्तीय वर्षों में नुकसान होने के बाद, इश्यू नकारात्मक पी/ई के साथ प्राइस किया गया है।
- हालांकि, सरप्लस/कैश सरप्लस वाले निवेशक लंबी अवधि के लिए धन निवेश कर सकते हैं।
कंपनी के बारे में:
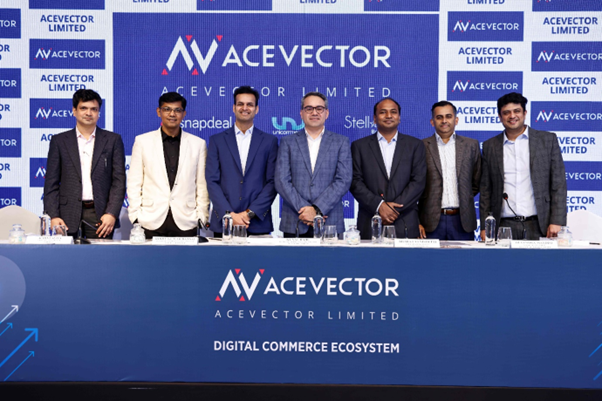
एसवेक्टर लिमिटेड (एएल): एसवेक्टर, प्रत्यक्ष और अप्रत्यक्ष रूप से अपनी सहायक कंपनियों के माध्यम से, डेटा, टेक्नोलॉजी और एआई-संचालित व्यवसायों वाले एसेट-लाइट डिजिटल कॉमर्स इकोसिस्टम का संचालन करता है – वैल्यू ई-कॉमर्स मार्केटप्लेस, ई-कॉमर्स सक्षमता सॉफ्टवेयर एज़ ए सर्विस (“सास”) और उपभोक्ता ब्रांड्स। इसके इकोसिस्टम में शामिल हैं: (1) स्नैपडील, गुणवत्ता पर जोर देने के साथ लाइफस्टाइल श्रेणी में किफायती मर्चेंडाइज के व्यापक चयन के साथ वैल्यू केंद्रित लाइफस्टाइल ई-कॉमर्स मार्केटप्लेस प्लेटफॉर्म; (2) यूनिकोमर्स ब्रांड के तहत यूनिवेयर, कन्वर्टवे और शिपवे, जो इसकी सहायक कंपनी यूनिकोमर्स ईसोल्यूशंस लिमिटेड द्वारा संचालित हैं, जो ई-कॉमर्स सक्षमता सास उत्पादों का एक व्यापक सुइट है, जो ई-कॉमर्स संचालन के एंड-टू-एंड प्रबंधन को सक्षम बनाता है; और (3) स्टेलारो ब्रांड्स व्यवसाय, ओमनीचैनल वैल्यू केंद्रित ग्राहक ब्रांड्स रिटेलिंग व्यवसाय, जो इसकी सहायक कंपनी स्टेलारो ब्रांड्स प्राइवेट लिमिटेड द्वारा संचालित होता है।
एक साथ, ये व्यवसाय बी2सी और बी2बी श्रेणियों में पूरी ई-कॉमर्स वैल्यू चेन को कवर करते हैं जो वर्टिकल मोड्स ऑनलाइन और ऑफलाइन दोनों के माध्यम से और हॉरिजॉन्टल मोड्स ग्राहकों, विक्रेताओं, ब्रांड्स और लॉजिस्टिक्स प्रदाताओं को सेवाएं प्रदान करते हैं। एसवेक्टर स्केल किए गए और उभरते प्लेटफॉर्म्स के संयोजन का संचालन करता है जो बी2सी और बी2बी दोनों अवसरों से विविध राजस्व उत्पन्न करते हैं।
स्नैपडील एक प्योर-प्ले वैल्यू मार्केटप्लेस है (स्रोत: 1लैटिस रिपोर्ट), जो उपयोगकर्ताओं को वैल्यू प्राइस पॉइंट्स पर उत्पाद पेश करने वाले विक्रेताओं के नेटवर्क के माध्यम से फैशन, होम और जनरल मर्चेंडाइज, और ब्यूटी और पर्सनल केयर जैसी लाइफस्टाइल श्रेणियों में किफायती और गुणवत्तापूर्ण क्यूरेटेड मर्चेंडाइज का व्यापक चयन प्रदान करता है। यह वैल्यू-सचेत ग्राहकों की जरूरतों को पूरा करता है, जिन्हें अक्सर ‘भारत शॉपर्स’ के रूप में जाना जाता है। (स्रोत: 1लैटिस रिपोर्ट) इसका दृष्टिकोण भारतीय वैल्यू-सचेत लाइफस्टाइल शोपर के लिए किफायती आकांक्षाएं पेश करने वाला स्मार्ट, स्टाइलिश और विश्वसनीय शॉपिंग साथी बनना है, जहां ट्रेंडी मर्चेंडाइज अच्छी गुणवत्ता में वैल्यू प्राइस के साथ मिलती है। कंपनी स्नैपडील को एसेट-लाइट, जीरो-इन्वेंट्री मॉडल के साथ चलाती है, सच्चे मार्केटप्लेस मॉडल के रूप में न्यूनतम वर्किंग कैपिटल जोखिम के साथ। यह ऑपरेशनल फ्रेमवर्क, लागत प्रबंधन रणनीतियों के साथ जुड़ा हुआ है, विशेष रूप से इसकी थर्ड-पार्टी लॉजिस्टिक्स (3पीएल) सप्लाई चेन के भीतर, ग्राहकों को लगातार कम कीमतें देने की अनुमति देता है।
वित्तीय वर्ष 2026, वित्तीय वर्ष 2025 और वित्तीय वर्ष 2024 के लिए राजस्व के संदर्भ में भारत में शीर्ष दो प्योर-प्ले वैल्यू मार्केटप्लेस प्लेटफॉर्म्स में स्नैपडील शामिल है, जो क्रमशः रू. 293.68 करोड़, रू. 249.87 करोड़, और रू. 252.89 करोड़ था (स्रोत: 1लैटिस रिपोर्ट)। यह वित्तीय वर्ष 2026 तक 18,972 पिन-कोड्स पर देश भर में ग्राहकों को सेवा देता है, जिसमें स्नैपडील प्लेटफॉर्म पर बेची जाने वाली श्रेणियों और पेश किए जाने वाले प्राइस पॉइंट्स पर ध्यान केंद्रित किया गया है। स्नैपडील प्लेटफॉर्म वैल्यू प्राइस, व्यापक संग्रह और एआई-संचालित पर्सनलाइजेशन द्वारा संचालित विज़ुअली समृद्ध और डिस्कवरी-लेड यूजर इंटरफेस के साथ वैल्यू ग्राहकों के लिए अनुकूल शॉपिंग अनुभव देता है। वित्तीय वर्ष 2026 में, 89.83% लेनदेन स्नैपडील ऐप के माध्यम से हुए थे, जो वर्षों से इसके द्वारा बनाए गए पर्सनलाइज्ड यूजर अनुभव का एक प्रमाण है।
यूनिकोमर्स द्वारा संचालित तीन प्लेटफॉर्म यूनिवेयर, शिपवे और कन्वर्टवे 8,261 ग्राहकों के साथ विविध और विस्तृत ग्राहक वर्ग को सेवा देते हैं, जो उन्हें ऑर्डर के प्री-डिलीवरी और पोस्ट-परचेज चरणों में वर्कफ़्लो को सुव्यवस्थित करने में मदद करते हैं। 31 मार्च, 2026 तक, इसके यूनिवेयर प्लेटफॉर्म इंटीग्रेशन में 151 मार्केटप्लेस और वेब-स्टोर इंटीग्रेशन, 129 लॉजिस्टिक्स पार्टनर इंटीग्रेशन और ईआरपी, पीओएस और अन्य ऑपरेशनल सिस्टम्स के साथ 11 इंटीग्रेशन शामिल हैं। इसके अलावा, इसके शिपवे और कन्वर्टवे प्लेटफॉर्म्स में ग्राहकों को उनके व्यवसायों के लिए लचीलापन प्रदान करने के लिए क्रमशः 46 और 16 इंटीग्रेशन हैं।
एसवेक्टर अपने प्रत्येक व्यवसाय को उनकी ऑर्गेनिक और इनऑर्गेनिक वृद्धि के लिए अनुकूलित रणनीतियों के साथ सहायता प्रदान करता है। इसके व्यवसाय टेक्नोलॉजी इंफ्रास्ट्रक्चर, सप्लाई चेन क्षमताओं, डेटा इनसाइट्स और साझा सेवाओं में ऑपरेशनल सिनर्जी द्वारा अधिक मजबूत होते हैं, जिसके परिणामस्वरूप ऑपरेशनल लीवरेज बढ़ता है। इसके साझा सेवाओं के ढांचे में कानूनी, वित्त, टेक्नोलॉजी, कॉर्पोरेट कम्युनिकेशंस, पब्लिक पॉलिसी, मानव संसाधन और सुविधाओं जैसे महत्वपूर्ण कार्य शामिल हैं, जो निरंतर गवर्नेंस और ऑपरेशनल दक्षता सुनिश्चित करते हैं। इसने गहरी डोमेन विशेषज्ञता वाली मालिकाना टेक्नोलॉजी, अनुभवी मैनेजमेंट टीमों और स्केलेबल, मॉड्यूलर इंफ्रास्ट्रक्चर और प्रक्रियाओं को लाकर अपने व्यवसायों में दीर्घकालिक रक्षात्मकता बनाई है।
अपने प्लेटफॉर्म्स के माध्यम से, एएल भारत में सूक्ष्म, लघु और मध्यम उद्यमों के इकोसिस्टम को सक्रिय रूप से सहायता प्रदान करता है, जो देश के व्यापार और विनिर्माण क्षेत्र का एक अभिन्न अंग हैं। स्नैपडील मार्केटप्लेस पर इसके विक्रेता मुख्य रूप से छोटे और मध्यम उद्यम हैं, जो वैल्यू-सचेत ग्राहकों की जरूरतों के अनुरूप स्थानीय स्तर पर निर्मित उत्पाद प्रदान करते हैं। इसी तरह, यूनिकोमर्स का ग्राहक आधार भी छोटे और मध्यम उद्यमों का है, जिसमें उभरते डी2सी ब्रांड्स और क्षेत्रीय निर्माता शामिल हैं, जो अपने व्यावसायिक संचालन को प्रभावी ढंग से स्केल करने के लिए इसके ऑटोमेशन पर भरोसा करते हैं। स्टेलारो ब्रांड्स अपने प्रॉडक्ट्स ऐसे स्थानीय उद्योगों से विशेष रूप से प्राप्त करता है। अपने प्लेटफॉर्म्स में, कंपनी देश भर से स्थानीय विनिर्माण, उद्यमिता और महिला-संचालित व्यवसायों को सहायता देकर समावेशी विकास को बढ़ावा देती है। 31 मार्च, 2026 तक, इसके पेरोल पर 332 कर्मचारी थे।
मैनेजमेंट के अनुसार, बिजनेस स्वैप, नई टेक्नोलॉजी, यूजर-फ्रेंडली संचालन के साथ, इसने पिछले तीन वित्तीय वर्षों में अच्छी प्रगति की है, और एक बार जब वे अपने प्लेटफॉर्म और डिजिटल फ्रेमवर्क का विस्तार करेंगे, तो उन्हें बॉटम लाइनों में तदनुरूप उछाल के साथ अपनी टॉप लाइनों में सुधार करने का आत्मविश्वास है। उन्होंने वित्तीय वर्ष 2025 की तुलना में वित्तीय वर्ष 2026 में अपने ग्राहक आधार में 55% से अधिक की वृद्धि दर्ज की है। यह सुधरते मार्जिन के साथ पर्याप्त गुंजाइश के लिए तैयार है।
इश्यू विवरण/कैपिटल इतिहास:
कंपनी रू. 420.00 करोड़ (अपर कैप पर लगभग 13,12,50,000 इक्विटी शेयर) मूल्य का अपना पहला बुक बिल्डिंग रूट कॉम्बो आईपीओ ला रही है। आईपीओ में रू. 287.00 करोड़ मूल्य के नए इक्विटी शेयर (अपर कैप पर लगभग 8,96,87,500 इक्विटी शेयर) और 4,15,62,500 इक्विटी शेयरों का ऑफर फॉर सेल (ओएफएस) (अपर कैप पर रू. 133.00 करोड़ मूल्य के) शामिल हैं। कंपनी ने प्रत्येक रू. 1 के इक्विटी शेयर के लिए रू. 30 – रू. 32 का प्राइस बैंड घोषित किया है। यह इश्यू 25 सितंबर, 2026 को सब्सक्रिप्शन के लिए खुलेगा और 29 सितंबर, 2026 को बंद होगा। न्यूनतम आवेदन 468 शेयरों के लिए और उसके बाद इसके गुणकों में करना होगा। अलॉटमेंट के बाद, शेयर बीएसई और एनएसई पर लिस्ट होंगे। यह इश्यू आईपीओ के बाद की चुकता इक्विटी पूंजी का 24.12% हिस्सा है। नए इक्विटी इश्यू की शुद्ध प्राप्तियों में से, कंपनी रू. 132.00 करोड़ का उपयोग कंपनी के मार्केटप्लेस व्यवसाय के मार्केटिंग और बिजनेस प्रमोशन खर्चों के लिए, रू. 50.00 करोड़ मार्केटप्लेस व्यवसाय के टेक्नोलॉजी इंफ्रास्ट्रक्चर खर्चों के लिए और शेष राशि का उपयोग अधिग्रहण / सामान्य कॉर्पोरेट उद्देश्यों के माध्यम से इनऑर्गेनिक वृद्धि के लिए करेगी।
इस इश्यू के तीन संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) आईआईएफएल कैपिटल सर्विसेज लिमिटेड, सीएलएसए इंडिया प्राइवेट लिमिटेड, सिस्टमैटिक्स कॉर्पोरेट सर्विसेज लिमिटेड हैं, जबकि एमयूएफजी इनटाइम इंडिया प्राइवेट लिमिटेड इस इश्यू के रजिस्ट्रार हैं। सिस्टमैटिक्स शेयर्स एंड स्टॉक्स (इंडिया) लिमिटेड सिंडिकेट सदस्य है।
फेस वैल्यू पर प्रारंभिक इक्विटी शेयर इश्यू करने के बाद, कंपनी ने सितंबर 2009 और मई 2026 के बीच प्रति शेयर रू. 36.00 – रू. 63007.56 की प्राइस रेंज में (रू. 1 फेस वैल्यू के आधार पर) और इक्विटी शेयर इश्यू / कन्वर्ट किए हैं। कंपनी ने दिसंबर 2021 में 1 के लिए 159 के अनुपात में बोनस शेयर भी इश्यू किए थे। प्रमोटरों / विक्रेता हितधारकों द्वारा शेयरों के अधिग्रहण की औसत लागत प्रति शेयर रू. 3.26, रू. 3.68, रू. 5.90, रू. 7.30, रू. 31.03, रू. 40.52, रू. 46.45, रू. 46.49, रू. 217.54, रू. 382.40, रू. 406.25 और रू. 762.60 है।
आईपीओ के बाद, इसकी वर्तमान चुकता इक्विटी पूंजी रू. 45.45 करोड़ (45,44,99,270 इक्विटी शेयर) बढ़कर रू. 54.42 करोड़ (54,41,86,770 इक्विटी शेयर) हो जाएगी। प्राइस बैंड के अपर कैप के आधार पर, कंपनी रू. 1741.40 करोड़ के मार्केट कैप की उम्मीद कर रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने (समेकित आधार पर) कुल आय / शुद्ध लाभ / – (हानि) रू. 384.74 करोड़ / रू. – (51.30) करोड़ (वित्तीय वर्ष 2024), रू. 406.77 करोड़ / रू. – (126.31) करोड़ (वित्तीय वर्ष 2025), और रू. 537.67 करोड़ / रू. – (45.51) करोड़ (वित्तीय वर्ष 2026) दर्ज की है। इसकी टॉप लाइन में वृद्धि के बावजूद, इसने रिपोर्ट की गई अवधि के लिए अपनी बॉटम लाइनों में उतार-चढ़ाव दर्शाया है। इन सभी वर्षों के लिए शुद्ध स्तर पर नुकसान सहना पड़ा है, इसलिए इसका पी/ई नकारात्मक है।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने औसत ईपीएस रू. – (1.88) और औसत आरओएनडब्ल्यू – (79.82) % दर्ज किया है। यह इश्यू 31 मार्च, 2026 को रू. 2.21 के इसके एनएवी के आधार पर 14.48 के पी/बीवी पर और अपर कैप पर प्रति शेयर रू. 7.15 के आईपीओ के बाद के एनएवी के आधार पर 4.48 के पी/बीवी पर प्राइस किया गया है।
यदि हम वित्तीय वर्ष 2026 की कमाई की गणना इसकी आईपीओ के बाद की पूरी तरह से डाइल्यूटेड चुकता इक्विटी पूंजी के आधार पर करते हैं, तो मांगी गई कीमत नकारात्मक पी/ई पर है। वित्तीय वर्ष 2025 की कमाई के आधार पर, पी/ई नकारात्मक रहता है। यह इश्यू इसके हालिया औसत प्रदर्शन के आधार पर आक्रामक रूप से प्राइस किया गया प्रतीत होता है (नकारात्मक-नुकसान के कारण इसका पी/ई अनुपात निर्धारित नहीं किया जा सकता है)।
रिपोर्ट की गई अवधि के लिए, कंपनी ने पीएटी मार्जिन / आरओसीई मार्जिन के लिए डेटा प्रदान नहीं किया है क्योंकि उसने निर्दिष्ट अवधि के लिए नुकसान दर्ज किया है।
लाभांश नीति:
ऑफर दस्तावेज़ की रिपोर्ट की गई अवधि के लिए कंपनी ने कोई लाभांश का भुगतान नहीं किया है। उसने अपने वित्तीय प्रदर्शन और भविष्य की संभावनाओं के आधार पर जुलाई 2025 में लाभांश नीति अपनाई है।
लिस्टेड पीयर्स के साथ तुलना:
ऑफर दस्तावेज़ के अनुसार, कंपनी ने एफएसएन ई-कॉमर्स, ब्रेनबीज़ सॉल्यूशंस, मीशो लिमिटेड को अपने लिस्टेड पीयर्स के रूप में दर्शाया है। वे वर्तमान में 362.0, एनए, और एनए के पी/ई पर ट्रेडिंग कर रहे हैं (24 सितंबर, 2026 को)। हालांकि, वे वास्तव में तुलना करने योग्य नहीं हैं। यह तुलना केवल दिखावा प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े तीन बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 67 आईपीओ संभाले हैं और उनमें से 21 आईपीओ लिस्टिंग तिथि पर इश्यू कीमत से नीचे बंद हुए थे।
निष्कर्ष:
एसवेक्टर डेटा, टेक्नोलॉजी, एआई-संचालित व्यवसाय वाली डिजिटल कॉमर्स इकोसिस्टम प्रदान करने और छोटे उद्यमियों के लिए ई-कॉमर्स व्यवसाय को प्रोत्साहित करने में लगा हुआ है। कंपनी ने रिपोर्ट की गई अवधि के लिए अपनी टॉप लाइनों में लगातार वृद्धि दर्ज की है। हालांकि, अपने व्यावसायिक मॉडल में बदलाव के बाद प्रोविजन के अंतिम समायोजन के बीच इसकी बॉटम लाइनों को नुकसान सहना पड़ा है। पिछले तीन वित्तीय वर्षों में नुकसान होने के बाद, इश्यू नकारात्मक पी/ई के साथ प्राइस किया गया है। हालांकि, कैश सरप्लस वाले निवेशक इस विशुद्ध रूप से लंबी अवधि की कहानी में लंबी अवधि के लिए धन निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
