
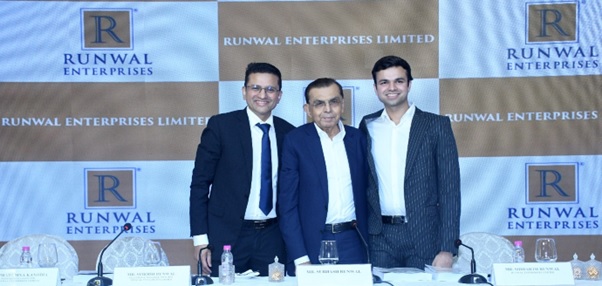
— दिलीप दावड़ा द्वारा
- कंपनी रियल्टी विकास के सभी क्षेत्रों में मौजूदगी रखने वाली रियल एस्टेट डेवलपर है।
- इसने रिपोर्ट की गई अवधि के लिए अपने वित्तीय प्रदर्शन में अस्थिरता दर्ज की है।
- इसने मुंबई में नए लॉन्च और बिक्री के संदर्भ में तीसरा स्थान हासिल किया है।
- यह अत्यधिक प्रतिस्पर्धी क्षेत्र में काम कर रही है।
- इसके हालिया औसत वित्तीय डेटा के आधार पर, यह इश्यू आक्रामक रूप से मूल्यवान और महंगा प्रतीत होता है।
- इस महंगे सौदे को छोड़ देने में कोई नुकसान नहीं है।
कंपनी के बारे में:
रनवाल एंटरप्राइजेज लिमिटेड (आरईएल) रियल एस्टेट विकास के पूरे क्षेत्र में उपस्थिति वाली एक रियल एस्टेट डेवलपर है, जो किफायती, मध्यम आय और लक्जरी वर्गों के साथ-साथ कमर्शियल स्पेस, रिटेल मॉल्स और शैक्षणिक भवनों को सेवाएं देने वाले आवासीय प्रोजेक्ट्स में विशेषज्ञता रखती है। (स्रोत: जेएलएल रिपोर्ट) यह उद्योग में एक प्रसिद्ध ब्रांड है और मुंबई में मजबूत उपस्थिति रखती है। (स्रोत: जेएलएल रिपोर्ट)
जनवरी 2023 और 31 मार्च, 2026 के बीच मुंबई में क्रमशः लगभग 2.33% और 2.46% के मार्केट शेयर के साथ नए लॉन्च और बिक्री के संदर्भ में आरईएल तीसरे स्थान पर है। (स्रोत: जेएलएल रिपोर्ट) जनवरी 2023 और मार्च 2026 के बीच, मुंबई भारतीय आवासीय रियल एस्टेट के शीर्ष सात बाजारों में (यानी, मुंबई, पुणे, बेंगलुरु, हैदराबाद, दिल्ली नेशनल कैपिटल रीजन, चेन्नई और कोलकाता) बाजार की गतिविधि में अपने योगदान के संदर्भ में पहले स्थान पर था, जो भारत में कुल बिक्री के लगभग 24%, कुल नए लॉन्च के लगभग 24% और कुल बिक्री मूल्य का प्रतिनिधित्व करता है। (स्रोत: जेएलएल रिपोर्ट)
मुंबई के पूर्वी उपनगरों के सब-मार्केट में (जिसमें मुलुंड, विक्रोली, घाटकोपर, कांजुरमार्ग, पवई और भांडुप शामिल हैं), जनवरी 2023 और 31 मार्च, 2026 के बीच बिक्री के लगभग 7.88% हिस्से के साथ बिक्री में पहले और लगभग 2.89% हिस्से के साथ नए लॉन्च में चौथे स्थान पर है। (स्रोत: जेएलएल रिपोर्ट) जनवरी 2023 और 31 मार्च, 2026 के बीच कल्याण, डोंबिवली में क्रमशः लगभग 11.41% और 6.33% के मार्केट शेयर के साथ यह नए लॉन्च के संदर्भ में पहले और बिक्री के संदर्भ में दूसरे स्थान पर है। (स्रोत: जेएलएल रिपोर्ट)
31 मार्च, 2026 को, इसके पास 19 पूरे हो चुके प्रोजेक्ट्स, 28 चालू प्रोजेक्ट्स और 33 आगामी प्रोजेक्ट्स थे। इसके अनुभव में भूमि अधिग्रहण की आवश्यकता वाले ग्रीनफील्ड प्रोजेक्ट्स, साथ ही फ्लेक्सिबल मॉडल्स और एसेट लाइट मॉडल्स जैसे कि संयुक्त विकास समझौतों (“जेडीए”) के माध्यम से काम शामिल है। ग्रीनफील्ड प्रोजेक्ट्स भूमि के ऐसे टुकड़ों पर किए गए विकास को संदर्भित करते हैं जिनका उपयोग, विकास या निर्माण पहले कभी आवासीय उद्देश्यों के लिए नहीं किया गया था। ऐसे प्रोजेक्ट्स के लिए, कंपनी ग्रीनफील्ड भूमि का अधिग्रहण करती है, लागू कानूनों के तहत आवश्यक सभी नियामक, वैधानिक और पर्यावरण संबंधी स्वीकृतियां प्राप्त करती है और उसके बाद निर्माण और संबंधित गतिविधियां करने सहित प्रोजेक्ट का नियोजन, डिजाइन और विकास करती है।
आरईएल का रियल एस्टेट विकास व्यवसाय भूमि की पहचान और अधिग्रहण से लेकर डेवलपमेंट प्रोजेक्ट्स के नियोजन, कार्यान्वयन, विपणन और बिक्री तक की रियल एस्टेट विकास संबंधी सभी गतिविधियों में फैला हुआ है। इस प्रक्रिया के माध्यम से ही यह अपार्टमेंट्स, रिटेल स्पेस, कार्यालयों, स्कूलों, अस्पतालों और टाउनहॉल वाले विभिन्न आवासीय और वाणिज्यिक प्रोजेक्ट्स का विकास करती है। 31 मार्च, 2026 को, इसने आवासीय, रिटेल और वाणिज्यिक संपत्तियों के 31.96 मिलियन वर्ग फुट के कुल डेवलप करने योग्य क्षेत्र का विकास किया है और विकसित करने की प्रक्रिया में है, जिसमें आवासीय भवन, टाउनशिप, कॉर्पोरेट कार्यालय, रिटेल मॉल, रिटेल स्पेस, स्कूल और मुंबई के पूर्वी, मध्य, पेरीफेरल सेंट्रल, साउथ सेंट्रल और पश्चिमी उपनगरों में फैले विभिन्न अन्य रियल एस्टेट प्रोजेक्ट्स शामिल हैं।
आरईएल का विजन मुंबई में एक फुल-सर्विस रियल एस्टेट डेवलपर बनना है, जो आवासीय और गैर-आवासीय प्रोजेक्ट्स (सभी प्राइस स्पेक्ट्रम में) और समुदायों में (एकीकृत टाउनशिप सहित) विकसित करेगा जो विभिन्न सुविधाओं और आइकॉनिक लैंडमार्क्स से युक्त हैं। 31 मार्च, 2026 को, इसके पेरोल पर 1181 कर्मचारी थे।
इश्यू का विवरण/कैपिटल हिस्ट्री:
कंपनी रू. 500.00 करोड़ अपर कैप पर लगभग 16393443 इक्विटी शेयरों के मूल्य का अपना पहला बुक बिल्डिंग रूट आईपीओ ला रही है। कंपनी ने प्रत्येक रू. 2 के फेस वैल्यू वाले इक्विटी शेयर प्रति रू. 290 से रू. 305 का प्राइस बैंड घोषित किया है। यह इश्यू 25 सितंबर, 2026 को सब्सक्रिप्शन के लिए खुलेगा और 29 सितंबर, 2026 को बंद होगा। आवेदन करने के लिए न्यूनतम 49 शेयर और उसके बाद उसके गुणकों में आवेदन करना होगा। अलॉटमेंट के बाद, शेयर बीएसई और एनएसई पर लिस्ट होंगे। यह इश्यू आईपीओ के बाद की पेड-अप इक्विटी कैपिटल का 11.09% हिस्सा है। नए इक्विटी इश्यू की शुद्ध आय में से, कंपनी रू. 100.00 करोड़ का उपयोग कुछ उधारी भुगतान/प्री-पेमेंट के लिए, रू. 225.00 करोड़ का उपयोग अपनी पूर्ण स्वामित्व वाली मटीरियल सब्सिडियरीज जैसे कि रनवाल रेजीडेंसी प्राइवेट लिमिटेड और ईवी रियल एस्टेट प्राइवेट लिमिटेड में निवेश के लिए और शेष राशि का उपयोग भविष्य के रियल एस्टेट प्रोजेक्ट्स की फंडिंग / सामान्य कॉर्पोरेट उद्देश्यों के लिए करेगी।
कंपनी ने रू. 3.50 करोड़ अपर कैप पर लगभग 114754 शेयरों के मूल्य के इक्विटी शेयर आरक्षित रखे हैं, और प्रति शेयर रू. 14 की छूट दे रही है। बाकी में से, उसने क्यूआईबी के लिए 50% से अधिक नहीं, रिटेल निवेशकों के लिए 35% से कम नहीं और एचएनआई के लिए 15% से कम नहीं आवंटित किया है।
इस इश्यू के लिए दो संयुक्त बुक रनिंग लीड मैनेजर्स बीआरएलएम आईसीआईसीआई सिक्योरिटीज लिमिटेड और जेफरीज इंडिया प्राइवेट लिमिटेड हैं, जबकि एमयूएफजी इनटाइम इंडिया प्राइवेट लिमिटेड इश्यू के रजिस्ट्रार हैं। बीआरएलएम सिंडिकेट सदस्य भी हैं।
पार वैल्यू पर प्रारंभिक इक्विटी शेयर जारी करने के बाद, कंपनी ने अगस्त 2026 में पूर्व-निर्धारित कीमत पर रू. 2 फेस वैल्यू के आधार पर 1500 सीसीडी को इक्विटी शेयरों में परिवर्तित किया है। कंपनी ने फरवरी 2021 में 1 के लिए 2500 के अनुपात में बोनस शेयर भी जारी किए थे। प्रमोटरों द्वारा शेयरों के अधिग्रहण की औसत लागत प्रति शेयर रू. शून्य है।
आईपीओ के बाद, इसकी रू. 26.28 करोड़ (131391436 इक्विटी शेयर) की वर्तमान पेड-अप इक्विटी कैपिटल बढ़कर रू. 29.56 करोड़ (147784879 इक्विटी शेयर) हो जाएगी। प्राइस बैंड की अपर कैप के आधार पर, कंपनी रू. 4507.44 करोड़ का मार्केट कैप तलाश रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने समेकित आधार पर कुल आय/शुद्ध लाभ रू. 2436.68 करोड़ / रू. 93.70 करोड़ वित्तीय वर्ष 24, रू. 1050.71 करोड़ / रू. 55.65 करोड़ वित्तीय वर्ष 25, और रू. 1850.79 करोड़ / रू. 185.76 करोड़ वित्तीय वर्ष 26 दर्ज किया है। जबकि इसने रिपोर्ट की गई अवधि के लिए अपनी टॉप और बॉटम लाइन आय और लाभ में अस्थिरता दर्ज की थी, वहीं वित्तीय वर्ष 26 के लिए बॉटम लाइन लाभ में अचानक उछाल भविष्य में इसकी स्थिरता पर प्रश्न और चिंताएं उत्पन्न करता है, क्योंकि यह अत्यधिक प्रतिस्पर्धी क्षेत्र में काम कर रही है। यह वृद्धि आईपीओ के फैंसी वैल्यूएशन के लिए विंडो ड्रेसिंग प्रतीत होती है। 31 मार्च, 2026 को इसकी आकस्मिक देनदारियां रू. 7980.08 करोड़ थीं, जो एक बड़ा खतरा दर्शाती हैं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू. 11.46 की औसत ईपीएस और 22.73% का औसत आरओएनडब्ल्यू दर्ज किया है। 31 मार्च, 2026 को सीसीडी के रूपांतरण के बाद रू. 75.00 के एनएवी के आधार पर इश्यू पी/बीवी 4.07 पर और अपर कैप पर प्रति शेयर रू. 100.51 के आईपीओ के बाद के एनएवी के आधार पर पी/बीवी 3.03 पर मूल्यवान है।
यदि हम वित्तीय वर्ष 26 की सुपर कमाई को इसके आईपीओ के बाद की पूरी तरह से डाइल्यूटेड पेड-अप इक्विटी कैपिटल के साथ जोड़ते हैं, तो मांगी गई कीमत 24.26 के पी/ई पर है। वित्तीय वर्ष 25 की कमाई के आधार पर, पी/ई 80.90 है। इसके हालिया औसत प्रदर्शन के आधार पर यह इश्यू आक्रामक रूप से मूल्यवान और महंगा प्रतीत होता है।
रिपोर्ट की गई अवधि के लिए, ऑफर दस्तावेजों में से पीएटी मार्जिन और आरओसीई मार्जिन का डेटा गायब है।
डिविडेंड नीति:
ऑफर डॉक्यूमेंट की रिपोर्ट की गई अवधि के लिए कंपनी ने कोई डिविडेंड नहीं चुकाया है। इसने अपने वित्तीय प्रदर्शन और भविष्य की संभावनाओं के आधार पर मार्च 2025 में डिविडेंड नीति अपना ली है।
लिस्टेड पीअर्स के साथ तुलना:
ऑफर डॉक्यूमेंट के अनुसार, कंपनी ने ओबेरॉय रियल्टी, गोदरेज प्रॉपर्टीज, लोढ़ा डेवलपर्स, सनटेक रियल्टी, कीस्टोन रियल्टर्स, प्रेस्टिज एस्टेट, कल्पतरु लिमिटेड को अपने लिस्टेड पीअर्स के रूप में दर्शाया है। वे वर्तमान में 24 सितंबर, 2026 को 25.4, 31.1, 28.0, 19.6, 39.3, 55.9, और 45.7 के पी/ई पर ट्रेडिंग कर रहे हैं। हालांकि, वे वास्तव में एप्पल-टू-एप्पल आधार पर तुलना करने योग्य नहीं हैं। यह तुलना आईवॉश प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े दो बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 67 आईपीओ संभाले हैं और उनमें से 19 आईपीओ लिस्टिंग तिथि पर इश्यू कीमत से नीचे बंद हुए थे।
निष्कर्ष:
आरईएल रियल्टी विकास के सभी क्षेत्रों में मौजूदगी रखने वाली रियल एस्टेट डेवलपर है। इसने रिपोर्ट की गई अवधि के लिए अपने वित्तीय प्रदर्शन में अस्थिरता दर्ज की है। इसने मुंबई में नए लॉन्च और बिक्री के संदर्भ में तीसरा स्थान हासिल किया है। यह अत्यधिक प्रतिस्पर्धी क्षेत्र में काम कर रही है। इसके हालिया औसत वित्तीय डेटा के आधार पर, यह इश्यू आक्रामक रूप से मूल्यवान और महंगा प्रतीत होता है। इस महंगे सौदे को छोड़ देने में कोई नुकसान नहीं है।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
