
— दिलीप दावड़ा द्वारा
- कंपनी एक ग्राहक अनुभव (सीएसएक्स) सेवा प्रदाता है जो किफायती तरीके से कई चैनलों में सेवाएं प्रदान करती है।
- इसने एआई टूल्स पर ध्यान केंद्रित किया, जिसने वांछित परिणाम दिए और बढ़ते मार्जिन के साथ अपने व्यवसाय में वृद्धि की।
- कंपनी वैश्विक स्तर पर अपने संचालन के क्षेत्र में अग्रणी के रूप में उभरी है।
- उसके हालिया औसत वित्तीय डेटा के आधार पर, इश्यू पूरी तरह से कीमत वाला दिखाई देता है।
- जानकार निवेशक मध्यम से लंबी अवधि के रिटर्न के लिए फंड निवेश कर सकते हैं।
कंपनी के बारे में:
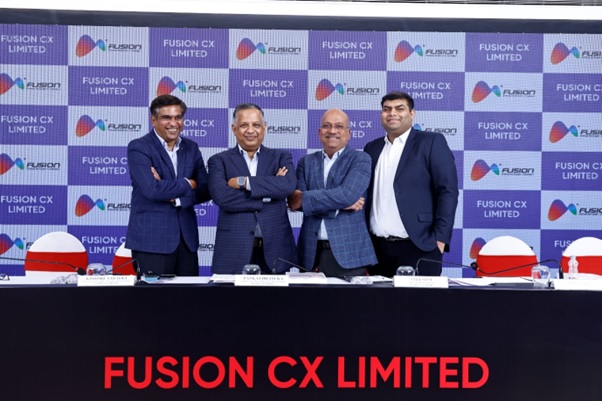
फ्यूजन सीएसएक्स लिमिटेड (एफसीएल) एक ग्राहक अनुभव (“सीएसएक्स”) सेवा प्रदाता है जो वॉयस, ईमेल, चैट, सोशल मीडिया और मैसेज सहित बहुविध चैनलों में किफायती तरीके से सेवाएं प्रदान करती है, जिसमें तकनीक इसके सेवा वितरण मॉडल में केंद्रीय भूमिका निभाती है, साथ ही एआई डेटा इन्फ्रास्ट्रक्चर सेवाएं भी प्रदान करती है जिसमें डेटा कलेक्शन, डेटा एनोटेशन और लेबलिंग, और टेलीऑपरेशंस सेवाएं शामिल हैं। (स्रोत: एवरेस्ट रिपोर्ट, “इंडस्ट्री ओवरव्यू”)। इसके मूल में मानव और तकनीक के सिद्धांत के साथ, फ्यूजन सीएसएक्स स्वामित्व वाले एआई टूल्स के पोर्टफोलियो के साथ गहरे डोमेन कौशल को मिश्रित करता है ताकि जेनरेटिव एआई-संचालित तकनीक के विस्तृत स्पेक्ट्रम द्वारा स्केल पर बुद्धिमान, बहुभाषी और ओमनीचैनल जुड़ाव सक्षम बनाया जा सके जो ग्राहक जुड़ाव, कार्यात्मक कार्यक्षमता और डिजिटल परिवर्तन को बढ़ाता है (स्रोत: एवरेस्ट रिपोर्ट, “इंडस्ट्री ओवरव्यू”)।
एफसीएल के बिजनेस प्रोसेस सॉल्यूशंस और सर्विसेज कंपनी टेलीकॉम और यूटिलिटीज, हेल्थकेयर और लाइफ साइंसेज, (एचटीटी), बीएफएसआई, और रिटेल जैसे मुख्य वर्टिकल्स पर ध्यान केंद्रित करती है, जहां उसने गहरी डोमेन विशेषज्ञता विकसित की है। (स्रोत: एवरेस्ट रिपोर्ट, “इंडस्ट्री ओवरव्यू”) यह सीएसएक्स क्षेत्र में कंपनियों को हस्तगत करने और एकीकृत करने का ट्रैक रिकॉर्ड रखती है और इसकी वृद्धि का एक हिस्सा ऐसे अधिग्रहण से आया है। इसके अधिग्रहण ने कंपनी के सेवाओं और ग्राहकों के पोर्टफोलियो के विकास में भी योगदान दिया है। कंपनी ने 30 जून, 2026 को 13 देशों में फैले 40 डिलीवरी सेंटर्स और दो सेल्स ऑफिसों के साथ बहुभाषी वैश्विक नेटवर्क विकसित किया है।
एफसीएल ने टेलीकॉम और अन्य यूटिलिटीज, हाई-टेक ग्रोथ और ट्रैवल (“एचटीटी”), बीएफएसआई, रिटेल और हेल्थकेयर जैसे मुख्य वर्टिकल्स पर ध्यान केंद्रित किया है जिसने इसे प्रभावी ढंग से प्रतिस्पर्धा करने के लिए डोमेन कौशल बनाने में मदद की है।
टेलीकॉम और अन्य यूटिलिटीज रिपोर्ट किए गए समय अवधि के लिए इसकी टॉप लाइन में प्रमुख हिस्सा रखती हैं।
जबकि पारंपरिक बीपीओ लागत दक्षता और बैक-ऑफिस संचालन पर ध्यान केंद्रित करता है, सीएसएक्स एंड-टू-एंड जुड़ाव, वैयक्तिकरण और मूल्य निर्माण पर जोर देता है, जो इसे अधिक रणनीतिक और भविष्य के लिए तैयार सेवा ऑफरिंग बनाता है। (स्रोत: एवरेस्ट रिपोर्ट, “इंडस्ट्री ओवरव्यू”)। पारंपरिक बीपीओ दृष्टिकोण के बजाय सीएसएक्स-केंद्रित लेंस के माध्यम से अवसरों तक पहुंचने से यह 30 जून, 2026 को कुल 208 ग्राहकों में से 22 फॉर्च्यून 1000 कंपनियों सहित बड़े ग्राहकों से व्यवसाय सुरक्षित करने में सक्षम हुआ है। इसके कुछ मुख्य ग्राहकों में डीएमईसी कैपिटल सर्विसेज, पार्क वेस्ट, तालेड, अचीव कलेक्शन, अमेरीफ्लेक्स, कोस्टलाइन, जियो, मीशो, कोल कोर मीडिया, अरविंद फैशन, प्रोपन्यू एस.ए., लियोनार्डो होटल्स, इंश्योरेंस एक्सप्रेस, के2 क्लेम्स सर्विसेज सेंट्री क्रेडिट, और त्रया शामिल हैं।
इसके लचीले व्यावसायिक ढांचे, जिसमें निश्चित-फीस, ट्रांजैक्शन-आधारित, और परिणाम-आधारित मॉडल शामिल हैं, ग्राहकों को उनकी विशिष्ट आवश्यकताओं और उद्योग की आवश्यकताओं के लिए सबसे अच्छा अनुकूल विकल्प चुनने की अनुमति देते हैं।
एफसीएल इन-हाउस विकसित किए गए प्लेटफॉर्म्स और एआई-संचालित टूल्स के माध्यम से एंड-टू-एंड ग्राहक अनुभव सॉल्यूशंस प्रदान करता है। इसका टेलर्ड डिलीवरी मॉडल ग्राहक संतुष्टि, कार्यात्मक कार्यक्षमता और लागत ऑप्टिमाइजेशन में मापने योग्य प्रभाव सक्षम करता है। इसकी तकनीक-संचालित परिवर्तन को आगे बढ़ाने वाली इसकी सब्सिडियरी, ओमाइंड टेक्नोलॉजीज इंक और इसकी सब्सिडियरी, ओमाइंड टेक्नोलॉजीज प्राइवेट लिमिटेड (साथ में, “ओमाइंड”) हैं, जो मार्केटिंग एआई, कन्वर्सेशनल एआई, क्वालिटी ऑटोमेशन और वर्कफोर्स मैनेजमेंट में स्वामित्व के प्लेटफॉर्म्स विकसित कर रही है। ओमाइंड एफसीएल के पारंपरिक सीएसएक्स सेवा प्रदाता से प्रोडक्टाइज्ड, सास-सक्षम सीएसएक्स सेवा प्रदाता में उत्क्रांति के लिए केंद्रीय है।
बहुभाषी क्षमताओं को बढ़ाने और ग्राहक की बातचीत को ऑटोमेट करने के लिए कंपनी अपने संचालन में थर्ड-पार्टी एआई सॉल्यूशंस को भी एकीकृत करती है जैसे कि माइंडस्पीच जो सनास.एआई द्वारा संचालित एआई-संचालित वॉइस हार्मोनाइजेशन सॉल्यूशन है जो बहुभाषी संचार को बढ़ाने और ग्राहक की बातचीत में स्पष्टता सुधारने के लिए रीअल-टाइम में उच्चारणों को समायोजित करता है। यह रीअल-टाइम में उच्चारणों को समायोजित करके बहुभाषी संचार को बढ़ाता है, जो विभिन्न ग्राहक आधार पर स्पष्ट और समझी जाने वाली बातचीत को सुनिश्चित करता है। इसका उपयोग कंपनी द्वारा अपने कन्वर्सेशनल वॉइस और चैटबॉट सॉल्यूशंस के लिए किया जाता है जो 24/7 आधार पर दैनिक प्रश्नों का प्रबंधन करता है। यह बाउंडिंग बॉक्स, सेगमेंटेशन मास्क और की पॉइंट्स का उपयोग करके इमेज और वीडियो लेबलिंग सहित एआई डेटा इंफ्रास्ट्रक्चर सेवाएं भी प्रदान करती है। इसकी टीमें रीअल-टाइम रोबोट टेलीऑपरेशन, रिमोट इंटरवेंशन और एआई मॉनिटरिंग और इंसिडेंट ट्रांसियंस को सपोर्ट करती हैं।
30 जून, 2026 को, एफसीएल 40 रणनीतिक रूप से स्थित डिलीवरी सेंटर्स के साथ 13 देशों में काम करती है, जो कुछ टाइम जोन में 24/7 सपोर्ट सुनिश्चित करता है। यह अंग्रेजी, फ्रेंच, स्पेनिश, पुर्तगाली, जर्मन, अरबी, मैंडरिन, इतालवी और हिंदी सहित 28 भाषाओं में सपोर्ट प्रदान करती है। नॉर्थ अमेरिका में इसके डिलीवरी सेंटर्स स्थानीय बाजारों को पूरा करते हैं, जबकि लैटिन अमेरिका नॉर्थ अमेरिका को सांस्कृतिक संरेखण और टाइम जोन की निकटता प्रदान करता है। इसके अलावा, भारत और फिलीपींस में इसके डिलीवरी सेंटर्स लागत-प्रभावी, 24 घंटे सपोर्ट प्रदान करते हैं। कंपनी के पास 30 जून, 2026 को इसके टेलीकॉम और अन्य यूटिलिटीज क्षेत्र में कार्यात्मक कार्यों में मदद करने वाले 13735 सीएसएक्स कर्मचारी और 3829 फील्ड वर्कफोर्स थे।
इश्यू विवरण/कैपिटल हिस्ट्री:
कंपनी रू. 702.00 करोड़ (अपर कैप पर 24290657 इक्विटी शेर्स) मूल्य के अपने पहले बुक बिल्डिंग रूट कॉम्बो आईपीओ के साथ आ रही है। इश्यू में रू. 500.00 करोड़ (अपर कैप पर लगभग 17301038 इक्विटी शेर्स) के फ्रेश इक्विटी शेर्स, और रू. 202.00 करोड़ (अपर कैप पर लगभग 6989619 इक्विटी शेर्स) का ऑफर फॉर सेल (ओएफएस) शामिल है। कंपनी ने प्रत्येक रू. 1 के इक्विटी शेयर पर रू. 275 – रू. 289 की प्राइस बैंड घोषित की है। इश्यू 14 अक्टूबर, 2026 को सब्सक्रिप्शन के लिए खुलता है, और 16 अक्टूबर, 2026 को बंद होगा। न्यूनतम आवेदन 51 शेर्स के लिए और उसके बाद उसके गुणक में करना होगा। अलॉटमेंट के बाद, शेर्स बीएसई और एनएसई पर लिस्टेड होंगे। इश्यू आईपीओ के बाद की पेड-अप इक्विटी कैपिटल का 16.83% हिस्सा रखता है। फ्रेश इक्विटी इश्यू की नेट आय से, कंपनी निश्चित उधार चुकौती/पूर्वावधि के लिए रू. 275.70 करोड़, स्टेप-डाउन सब्सिडियरीज – ओमाइंड टेक्नोलॉजीज इंक., और ओमाइंड टेक्नोलॉजीज प्राइवेट लिमिटेड में आईटी टूल्स यानी, आर्या और माइंडवॉइस को अपग्रेड करने के लिए निवेश के लिए रू. 61.15 करोड़, और शेष राशि सामान्य कॉर्पोरेट उद्देश्यों के लिए उपयोग करेगी।
कंपनी ने क्यूआईबी के लिए 75% से कम नहीं, एचएनआई के लिए 15% से अधिक नहीं, और रिटेल निवेशकों के लिए 10% से अधिक नहीं उतने शेयर आवंटित किए हैं।
इस इश्यू के संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) नुवामा वेल्थ मैनेजमेंट लिमिटेड, आईआईएफएल कैपिटल सर्विसेज लिमिटेड, मोतीलाल ओसवाल इनवेस्टमेंट एडवाइजर्स लिमिटेड हैं, जबकि केफिन टेक्नोलॉजीज लिमिटेड इश्यू के रजिस्ट्रार हैं। मोतीलाल ओसवाल फाइनेंशियल सर्विसेज लिमिटेड, और नुवामा वेल्थ मैनेजमेंट लिमिटेड सिंडिकेट मेंबर्स हैं।
फेस वैल्यू पर शुरुआती इक्विटी शेर्स जारी करने के बाद, कंपनी ने मार्च 2005 और आधारित) की प्राइस रेंज में अधिक इक्विटी शेर्स जारी किए हैं। उसने मार्च 2006 में 5 के लिए 4, मार्च 2007 में 5 के लिए 4, और सितंबर 2022 में 1 के लिए 3 के अनुपात में बोनस शेर्स भी जारी किए हैं। प्रमोटर्स/बेचने वाले हिस्सेदारों द्वारा शेर्स के अधिग्रहण की औसत कीमत प्रति शेयर रू. 0.12, और रू. 0.13 है।
आईपीओ के बाद, इसकी रू. 12.71 करोड़ (127059295 इक्विटी शेर्स) की वर्तमान पेड-अप इक्विटी कैपिटल बढ़कर रू. 14.44 करोड़ (144360333 इक्विटी शेर्स) होगी। इसकी अपर प्राइस बैंड के आधार पर, कंपनी रू. 4172.01 करोड़ की मार्केट कैप खोज रही है।
वित्तीय कार्यप्रणाली:
वित्तीय कार्यप्रणाली के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने (एकत्रित आधार पर) कुल आय/शुद्ध लाभ, रू. 1021.53 करोड़ / रू. 36.26 करोड़ (वित्तीय वर्ष 24), रू. 1352.03 करोड़ / रू. 74.31 करोड़ (वित्तीय वर्ष 25), और रू. 1851.83 करोड़ / रू. 169.84 करोड़ (वित्तीय वर्ष 26) दर्ज की है। 30 जून, 2026 को समाप्त हुए वित्तीय वर्ष 27 की पहली तिमाही के लिए, इसने रू. 503.85 करोड़ की कुल आय पर रू. 55.70 करोड़ का शुद्ध लाभ प्राप्त किया है। कंपनी ने रिपोर्ट किए गए समय अवधि के लिए अपने संचालन में वृद्धि दर्ज की है। वर्ष-दर-वर्ष बढ़ते ट्रेड रिसीवेबल्स चिंता पैदा करते हैं। 30 जून, 2026 को इसकी आकस्मिक देनदारियां रू. 9.90 करोड़ थीं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू. 9.18 (बेसिक) की औसत ईपीएस और 24.59 % की औसत आरओएनडब्ल्यू दर्ज की है। 30 जून, 2026 को रू. 48.35 की अपनी एनएवी के आधार पर इश्यू 5.98 के पी/बीवी पर, और प्रति शेयर रू. 77.36 के आईपीओ के बाद के एनएवी (अपर कैप पर) के आधार पर 3.74 के पी/बीवी पर कीमत वाला है।
यदि हम वित्तीय वर्ष 27 की वार्षिक कमाई को इसकी आईपीओ के बाद की पूरी तरह से डाइल्यूटेड पेड-अप इक्विटी कैपिटल के साथ जोड़ते हैं, तो मांगी गई कीमत 18.73 के पी/ई पर है। वित्तीय वर्ष 26 की कमाई के आधार पर, पी/ई 24.55 पर है। इश्यू अपने हालिया औसत संचालन के आधार पर पूरी तरह से कीमत वाला दिखाई देता है।
रिपोर्ट किए गए समय अवधि के लिए, कंपनी ने पैट मार्जिन 3.66% (वित्तीय वर्ष 24), 5.59% (वित्तीय वर्ष 25), 9.34% (वित्तीय वर्ष 26), 11.36% (क्वार्टर 1-वित्तीय वर्ष 27), और आरओसीई मार्जिन क्रमशः 19.56%, 49.73%, 71.59%, 19.84% दर्ज किए हैं।
लाभांश नीति:
कंपनी ने 10% (वित्तीय वर्ष 24), 20% (वित्तीय वर्ष 25), 30% (वित्तीय वर्ष 26) का लाभांश चुकाया है। उसने अपनी कमाई और भविष्य की संभावनाओं के आधार पर अप्रैल 2025 में लाभांश नीति अपनाई है।
लिस्टेड पीअर्स के साथ तुलना:
ऑफर डॉक्यूमेंट के अनुसार, कंपनी ने फर्स्टसोर्स सॉल्यूशंस, इक्लेर्क्स सर्विसेज, ऑलडिजी टेक, इन्वेंटुरस नॉलेज, सेजि़लिटी इंडिया, हिंदुजा ग्लोबल को अपने लिस्टेड पीअर्स के रूप में दर्शाया है। वे वर्तमान में 23.8, 24.1, 13.1, 38.6, 20.0, और एनए (09 अक्टूबर, 2026 को) के पी/ई पर ट्रेडिंग कर रहे हैं। हालांकि, वे वास्तव में तुलना करने योग्य नहीं हैं। यह तुलना आँख में धूल झोंकने जैसी दिखाई देती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े तीन बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 107 पब्लिक इश्यू हैंडल किए हैं, जिनमें से 33 इश्यू लिस्टिंग तारीख पर ऑफर प्राइस से नीचे बंद हुए थे।
निष्कर्ष:
एफसीएल एक ग्राहक अनुभव (सीएसएक्स) सेवा प्रदाता है जो लागत-प्रभावी तरीके से बहुविध चैनलों में सेवाएं प्रदान करती है। इसने एआई टूल्स पर ध्यान केंद्रित किया, जिसने वांछित परिणाम दिए और बढ़ते मार्जिन के साथ अपने व्यवसाय में वृद्धि की। कंपनी वैश्विक स्तर पर अपने संचालन के क्षेत्र में अग्रणी के रूप में उभरी है। इसके ग्राहकों में 22 प्रतिष्ठित फॉर्च्यून 1000 कंपनियां शामिल हैं। उसके हालिया औसत वित्तीय डेटा के आधार पर, इश्यू पूरी तरह से कीमत वाला दिखाई देता है। जानकार निवेशक मध्यम से लंबी अवधि के रिटर्न के लिए फंड निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
