
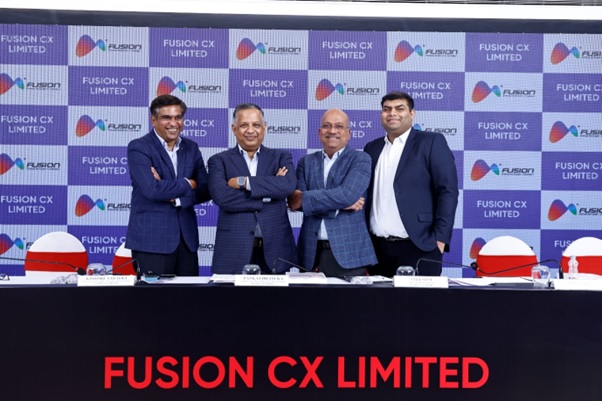
– દિલીપ દાવડા દ્વારા
- કંપની એક ગ્રાહક અનુભવ (સીએક્સ) સેવા પ્રદાતા છે જે ં પોષણક્ષમ રીતે ઘણી ચેનલોમાં સેવાઓ પૂરી પાડે છે.
- તેણે એઆઈ ટૂલ્સ પર ધ્યાન કેન્દ્રિત કર્યું, જેણે ઇચ્છિત પરિણામો આપ્યા અને વધતા માર્જિન સાથે તેના વ્યવસાયમાં વધારો કર્યો.
- કંપની વૈશ્વિક સ્તરે તેની કામગીરીના ક્ષેત્રમાં અગ્રણી તરીકે ઉભરી આવી છે.
- તેના તાજેતરના સરેરાશ નાણાકીય ડેટાના આધારે, ઈશ્યૂ સંપૂર્ણ રીતે કિંમતવાળો દેખાય છે.
- માહિતગાર રોકાણકારો મધ્યમથી લાંબા ગાળાના વળતર માટે ભંડોળ રોકી શકે છે.
કંપની વિશેઃ
ફ્યુઝન સીએક્સ લિમિટેડ (એફસીએલ) એ ગ્રાહક અનુભવ (“સીએક્સ”) સેવા પ્રદાતા છે જે વોઈસ, ઈમેલ, ચેટ, સોશિયલ મીડિયા અને મેસેજ સહિત ગુણાંક ચેનલોમાં પોષણક્ષમ રીતે સેવાઓ પૂરી પાડે છે, જેમાં ટેકનોલોજી તેની સેવા વિતરણ મોડેલમાં મધ્યસ્થ ભૂમિકા ભજવે છે, સાથે એઆઈ ડેટા ઇન્ફ્રાસ્ટ્રક્ચર સેવાઓ પણ પૂરી પાડે છે જેમાં ડેટા કલેક્શન, ડેટા એનોટેશન અને લેબલિંગ, અને ટેલિઓપરેશન્સ સેવાઓનો સમાવેશ થાય છે. (સ્ત્રોતઃ એવરેસ્ટ રિપોર્ટ, “ઇન્ડસ્ટ્રી ઓવરવ્યૂ”). તેના મૂળમાં માનવ અને ટેકનોલોજીના સિદ્ધાંત સાથે, ફ્યુઝન સીએક્સ માલિકીના એઆઈ ટૂલ્સના પોર્ટફોલિયો સાથે ઊંડા ડોમેન કૌશલ્યને મિશ્રિત કરે છે જેથી જનરેટિવ એઆઈ-સંચાલિત ટેકનોલોજીના વિશાળ સ્પેક્ટ્રમ દ્વારા સ્કેલ પર બુદ્ધિશાળી, બહુભાષી અને ઓમનીચેનલ જોડાણ સક્ષમ બનાવી શકાય જે ગ્રાહક જોડાણ, કાર્યાત્મક કાર્યક્ષમતા અને ડિજિટલ પરિવર્તનને વધારે છે (સ્ત્રોતઃ એવરેસ્ટ રિપોર્ટ, “ઇન્ડસ્ટ્રી ઓવરવ્યૂ”).
એફસીએલના બિઝનેસ પ્રોસેસ સોલ્યુશન્સ અને સર્વિસીસ કંપની ટેલિકોમ અને યુટિલિટીઝ, હેલ્થકેર અને લાઈફ સાયન્સિસ, (એચટીટી), બીએફએસઆઈ, અને રિટેલ જેવા મુખ્ય વર્ટિકલ્સ પર ધ્યાન કેન્દ્રિત કરે છે, જ્યાં તેણે ઊંડું ડોમેન વિશેષજ્ઞતા વિકસાવ્યું છે. (સ્ત્રોતઃ એવરેસ્ટ રિપોર્ટ, “ઇન્ડસ્ટ્રી ઓવરવ્યૂ”) તે સીએક્સ ક્ષેત્રમાં કંપનીઓને હસ્તગત કરવા અને એકીકૃત કરવાનો ટ્રેક રેકોર્ડ ધરાવે છે અને તેની વૃદ્ધિનો એક ભાગ આવા એક્વિઝિશનમાંથી આવ્યો છે. તેના એક્વિઝિશન્સે કંપનીના સેવાઓ અને ગ્રાહકોના પોર્ટફોલિયોના વિકાસમાં પણ યોગદાન આપ્યું છે. કંપનીએ ૩૦ જૂન, ૨૦૨૬ ના રોજ ૧૩ દેશોમાં ફેલાયેલા ૪૦ ડિલિવરી સેન્ટર્સ અને બે સેલ્સ ઓફિસો સાથે બહુભાષી વૈશ્વિક નેટવર્ક વિકસાવ્યું છે.
એફસીએલે ટેલિકોમ અને અન્ય યુટિલિટીઝ, હાઈ-ટેક ગ્રોથ અને ટ્રાવેલ (“એચટીટી”), બીએફએસઆઈ, રિટેલ અને હેલ્થકેર જેવા મુખ્ય વર્ટિકલ્સ પર ધ્યાન કેન્દ્રિત કર્યું છે જેણે તેને અસરકારક રીતે સ્પર્ધા કરવા માટે ડોમેન કૌશલ્ય બનાવવામાં મદદ કરી છે.
ટેલિકોમ અને અન્ય યુટિલિટીઝ રિપોર્ટ કરેલા સમયગાળા માટે તેની ટોપ લાઈનમાં સિંહફાળો ધરાવે છે.
જ્યારે પરંપરાગત બીપીઓ ખર્ચ કાર્યક્ષમતા અને બેક-ઓફિસ કામગીરી પર ધ્યાન કેન્દ્રિત કરે છે, સીએક્સ એન્ડ-ટુ-એન્ડ જોડાણ, વૈયક્તિકરણ અને મૂલ્ય નિર્માણ પર ભાર મૂકે છે, જે તેને વધુ વ્યૂહાત્મક અને ભવિષ્ય માટે તૈયાર સેવા ઓફરિંગ બનાવે છે. (સ્ત્રોતઃ એવરેસ્ટ રિપોર્ટ, “ઇન્ડસ્ટ્રી ઓવરવ્યૂ”). પરંપરાગત બીપીઓ અભિગમના બદલે સીએક્સ-કેન્દ્રીત લેન્સ દ્વારા તકો સુધી પહોંચવાથી તે ૩૦ જૂન, ૨૦૨૬ ના રોજ કુલ ૨૦૮ ગ્રાહકોમાંથી ૨૨ ફોર્ચ્યુન ૧૦૦૦ કંપનીઓ સહિત મોટા ગ્રાહકો પાસેથી વ્યવસાય સુરક્ષિત કરવા માટે સક્ષમ બન્યું છે. તેના કેટલાક મુખ્ય ગ્રાહકોમાં ડીએમઈસી કેપિટલ સર્વિસીસ, પાર્ક વેસ્ટ, ટેલેડ, અચીવ કલેક્શન, અમેરિફ્લેક્સ, કોસ્ટલાઈન, અજિયો, મીશો, કોલ કોર મીડિયા, અરવિંદ ફેશન, પ્રોપન્યુ એસ.એ., લિયોનાર્ડો હોટેલ્સ, ઈન્સ્યોરન્સ એક્સપ્રેસ, કે૨ ક્લેઈમ્સ સર્વિસીસ સેન્ટ્રી ક્રેડિટ, અને ત્રાયાનો સમાવેશ થાય છે.
તેના લવચીક વ્યાપારી માળખાં, જેમાં નિશ્ચિત-ફી, ટ્રાન્ઝેક્શન- આધારિત, અને પરિણામ-આધારિત મોડેલો શામેલ છે, ગ્રાહકોને તેમની વિશિષ્ટ જરૂરિયાતો અને ઉદ્યોગની આવશ્યકતાઓને શ્રેષ્ઠ રીતે અનુકૂળ હોય તે વિકલ્પ પસંદ કરવાની મંજૂરી આપે છે.
એફસીએલ ઇન-હાઉસ વિકસાવવામાં આવેલા પ્લેટફોર્મ્સ અને એઆઈ-સંચાલિત ટૂલ્સ દ્વારા એન્ડ-ટુ-એન્ડ ગ્રાહક અનુભવ સોલ્યુશન્સ પૂરા પાડે છે. તેનું ટેલર્ડ ડિલિવરી મોડેલ ગ્રાહક સંતોષ, કાર્યાત્મક કાર્યક્ષમતા અને ખર્ચ ઓપ્ટિમાઇઝેશનમાં માપી શકાય તેવી અસર સક્ષમ કરે છે. તેની ટેકનોલોજી-સંચાલિત પરિવર્તનને આગળ ધપાવતી તેની સબસિડિયરી, ઓમાઇન્ડ ટેકનોલોજીસ ઇન્ક અને તેની સબસિડિયરી, ઓમાઇન્ડ ટેકનોલોજીસ પ્રાઇવેટ લિમિટેડ (સાથે, “ઓમાઇન્ડ”) છે, જે માર્કેટિંગ એઆઈ, કન્વર્સેસનલ એઆઈ, ક્વોલિટી ઓટોમેશન અને વર્કફોર્સ મેનેજમેન્ટમાં માલિકીના પ્લેટફોર્મ્સ વિકસાવી રહી છે. ઓમાઇન્ડ એફસીએલના પરંપરાગત સીએક્સ સેવા પ્રદાતામાંથી પ્રોડક્ટાઇઝ્ડ, સાસ-સક્ષમ સીએક્સ સેવા પ્રદાતામાં ઉત્ક્રાંતિ માટે મધ્યસ્થ છે.
બહુભાષી ક્ષમતાઓને વધારવા અને ગ્રાહકની ક્રિયાપ્રતિક્રિયાઓને ઓટોમેટ કરવા માટે કંપની તેની કામગીરીમાં થર્ડ-પાર્ટી એઆઈ સોલ્યુશન્સને પણ એકીકૃત કરે છે જેમ કે માઇન્ડસ્પીચ જે સનાસ.એઆઈ દ્વારા સંચાલિત એઆઈ-સંચાલિત વોઇસ હાર્મોનાઇઝેશન સોલ્યુશન છે જે બહુભાષી સંચારને વધારવા અને ગ્રાહકની ક્રિયાપ્રતિક્રિયાઓમાં સ્પષ્ટતા સુધારવા માટે રીઅલ-ટાઇમમાં ઉચ્ચારણોને સમાયોજિત કરે છે. આ રીઅલ-ટાઇમમાં ઉચ્ચારણોને સમાયોજિત કરીને બહુભાષી સંચારને વધારે છે, જે વિવિધ ગ્રાહક આધાર પર સ્પષ્ટ અને સમજી શકાય તેવી ક્રિયાપ્રતિક્રિયાઓને સુનિશ્ચિત કરે છે. આનો ઉપયોગ કંપની દ્વારા તેના કન્વર્સેસનલ વોઇસ અને ચેટબોટ સોલ્યુશન્સ માટે થાય છે જે ૨૪ટ૭ ધોરણે દૈનિક પ્રશ્નોનું સંચાલન કરે છે. તે બાઉન્ડિંગ બોક્સ, સેગ્મેન્ટેશન માસ્ક અને કી પોઈન્ટ્સનો ઉપયોગ કરીને ઈમેજ અને વિડિયો લેબલિંગ સહિત એઆઈ ડેટા ઈન્ફ્રાસ્ટ્રક્ચર સેવાઓ પણ પૂરી પાડે છે. તેની ટીમો રીઅલ-ટાઇમ રોબોટ ટેલિઓપરેશન, રિમોટ ઇન્ટરવેન્શન અને એઆઈ મોનિટરિંગ અને ઇન્સિડન્ટ ટ્રાન્સિયન્સને સપોર્ટ કરે છે.
૩૦ જૂન, ૨૦૨૬ ના રોજ, એફસીએલ ૪૦ વ્યૂહાત્મક રીતે સ્થિત ડિલિવરી સેન્ટર્સ સાથે ૧૩ દેશોમાં કામગીરી કરે છે, જે કેટલાક ટાઈમ ઝોનમાં ૨૪ટ૭ સપોર્ટ સુનિશ્ચિત કરે છે. તે અંગ્રેજી, ફ્રેન્ચ, સ્પેનિશ, પોર્ટુગીઝ, જર્મન, અરબી, મેન્ડરિન, ઇટાલિયન અને હિન્દી સહિત ૨૮ ભાષાઓમાં સપોર્ટ પૂરો પાડે છે. નોર્થ અમેરિકામાં તેના ડિલિવરી સેન્ટર્સ સ્થાનિક બજારોને પૂરા પાડે છે, જ્યારે લેટિન અમેરિકા નોર્થ અમેરિકાને સાંસ્કૃતિક સંરેખણ અને ટાઈમ ઝોનની નિકટતા પૂરી પાડે છે. આ ઉપરાંત, ભારત અને ફિલિપાઇન્સમાં તેના ડિલિવરી સેન્ટર્સ ખર્ચ-અસરકારક, ૨૪ કલાક સપોર્ટ પૂરો પાડે છે. કંપની પાસે ૩૦ જૂન, ૨૦૨૬ ના રોજ તેના ટેલિકોમ અને અન્ય યુટિલિટીઝ ક્ષેત્રમાં કાર્યાત્મક કાર્યોમાં મદદ કરતા ૧૩૭૩૫ સીએક્સ કર્મચારીઓ અને ૩૮૨૯ ફિલ્ડ વર્કફોર્સ હતા.
ઈશ્યૂ વિગતો/કેપિટલ હિસ્ટ્રીઃ
કંપની રૂ. ૭૦૨.૦૦ કરોડ (અપર કેપ પર ૨૪૨૯૦૬૫૭ ઇક્વિટી શેર્સ) મૂલ્યના તેના પ્રથમ બુક બિલ્ડિંગ રૂટ કોમ્બો આઈપીઓ સાથે આવી રહી છે. ઈશ્યૂમાં રૂ. ૫૦૦.૦૦ કરોડ (અપર કેપ પર આશરે ૧૭૩૦૧૦૩૮ ઇક્વિટી શેર્સ) ના ફ્રેશ ઇક્વિટી શેર્સ, અને રૂ. ૨૦૨.૦૦ કરોડ (અપર કેપ પર આશરે ૬૯૮૯૬૧૯ ઇક્વિટી શેર્સ) નો ઓફર ફોર સેલ (ઓએફએસ) સામેલ છે. કંપનીએ દરેક રૂ. ૧ ના ઇક્વિટી શેર દીઠ રૂ. ૨૭૫ – રૂ. ૨૮૯ ની પ્રાઈસ બેન્ડ જાહેર કરી છે. ઈશ્યૂ ૧૪ ઓક્ટોબર, ૨૦૨૬ ના રોજ સબ્સ્ક્રિપ્શન માટે ખૂલે છે, અને ૧૬ ઓક્ટોબર, ૨૦૨૬ ના રોજ બંધ થશે. લઘુત્તમ અરજી ૫૧ શેર્સ માટે અને ત્યારપછી તેના ગુણાંકમાં કરવાની રહેશે. એલોટમેન્ટ પછી, શેર્સ બીએસઈ અને એનએસઈ પર લિસ્ટેડ થશે. ઈશ્યૂ આઈપીઓ પછીની પેઇડ-અપ ઇક્વિટી કેપિટલના ૧૬.૮૩% હિસ્સો ધરાવે છે. ફ્રેશ ઇક્વિટી ઈશ્યૂની નેટ આવકમાંથી, કંપની ચોક્કસ ઉધાર ચૂકવણી/પૂર્વચૂકવણી માટે રૂ. ૨૭૫.૭૦ કરોડ, સ્ટેપ-ડાઉન સબસિડિયરીઝ – ઓમાઇન્ડ ટેકનોલોજીસ ઇન્ક., અને ઓમાઇન્ડ ટેકનોલોજીસ પ્રાઇવેટ લિમિટેડમાં આઈટી ટૂલ્સ એટલે કે, આર્યા અને માઇન્ડવોઇસને અપગ્રેડ કરવા માટે રોકાણ માટે રૂ. ૬૧.૧૫ કરોડ, અને બાકીની રકમ સામાન્ય કોર્પોરેટ હેતુઓ માટે ઉપયોગ કરશે.
કંપનીએ ક્યુઆઈબી માટે ૭૫% થી ઓછું નહીં, એચએનઆઈ માટે ૧૫% થી વધુ નહીં, અને રિટેલ રોકાણકારો માટે ૧૦% થી વધુ નહીં તેટલા શેર ફાળવ્યા છે.
આ ઈશ્યૂના સંયુક્ત બુક રનિંગ લીડ મેનેજર્સ (બીઆરએલએમ) નુવામા વેલ્થ મેનેજમેન્ટ લિમિટેડ, આઈઆઈએફએલ કેપિટલ સર્વિસીસ લિમિટેડ, મોતીલાલ ઓસવાલ ઈન્વેસ્ટમેન્ટ એડવાઈઝર્સ લિમિટેડ છે, જ્યારે કેફિન ટેકનોલોજીસ લિમિટેડ ઈશ્યૂના રજિસ્ટ્રાર છે. મોતીલાલ ઓસવાલ ફાઇનાન્શિયલ સર્વિસીસ લિમિટેડ, અને નુવામા વેલ્થ મેનેજમેન્ટ લિમિટેડ સિન્ડિકેટ મેમ્બર્સ છે.
ફેસ વેલ્યુ પર પ્રારંભિક ઇક્વિટી શેર્સ જારી કર્યા પછી, કંપનીએ માર્ચ ૨૦૦૫ અને આધારિત) ની પ્રાઈસ રેન્જમાં વધુ ઇક્વિટી શેર્સ જારી કર્યા છે. તેણે માર્ચ ૨૦૦૬ માં ૫ માટે ૪, માર્ચ ૨૦૦૭ માં ૫ માટે ૪, અને સપ્ટેમ્બર ૨૦૨૨ માં ૧ માટે ૩ ના ગુણોત્તરમાં બોનસ શેર્સ પણ જારી કર્યા છે. પ્રમોટર્સ/વેચાણ કરનાર હિસ્સેદારો દ્વારા શેર્સના સંપાદનની સરેરાશ કિંમત પ્રતિ શેર રૂ. ૦.૧૨, અને રૂ. ૦.૧૩ છે.
આઈપીઓ પછી, તેની રૂ. ૧૨.૭૧ કરોડ (૧૨૭૦૫૯૨૯૫ ઇક્વિટી શેર્સ) ની વર્તમાન પેઇડ-અપ ઇક્વિટી કેપિટલ વધીને રૂ. ૧૪.૪૪ કરોડ (૧૪૪૩૬૦૩૩૩ ઇક્વિટી શેર્સ) થશે. તેની અપર પ્રાઈસ બેન્ડના આધારે, કંપની રૂ. ૪૧૭૨.૦૧ કરોડની માર્કેટ કેપ શોધી રહી છે.
નાણાકીય કામગીરીઃ
નાણાકીય કામગીરીના મોરચે, છેલ્લા ત્રણ નાણાકીય વર્ષ માટે, કંપનીએ (એકત્રિત ધોરણે) કુલ આવક/ચોખ્ખો નફો, રૂ. ૧૦૨૧.૫૩ કરોડ / રૂ. ૩૬.૨૬ કરોડ (નાણાકીય વર્ષ ૨૪), રૂ. ૧૩૫૨.૦૩ કરોડ / રૂ. ૭૪.૩૧ કરોડ (નાણાકીય વર્ષ ૨૫), અને રૂ. ૧૮૫૧.૮૩ કરોડ / રૂ. ૧૬૯.૮૪ કરોડ (નાણાકીય વર્ષ ૨૬) નોંધાવેલ છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા નાણાકીય વર્ષ ૨૭ ના પ્રથમ ક્વાર્ટર માટે, તેણે રૂ. ૫૦૩.૮૫ કરોડની કુલ આવક પર રૂ. ૫૫.૭૦ કરોડનો ચોખ્ખો નફો મેળવ્યો છે. કંપનીએ રિપોર્ટ કરેલા સમયગાળા માટે તેની કામગીરીમાં વૃદ્ધિ નોંધાવી છે. વર્ષ-દર-વર્ષ વધતા ટ્રેડ રિસિવેબલ્સ ચિંતા ઊભી કરે છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ તેની આકસ્મિક જવાબદારીઓ રૂ. ૯.૯૦ કરોડ હતી.
છેલ્લા ત્રણ નાણાકીય વર્ષ માટે, કંપનીએ રૂ. ૯.૧૮ (બેઝિક) ની સરેરાશ ઈપીએસ અને ૨૪.૫૯ % ની સરેરાશ આરઓએનડબલ્યુ નોંધાવી છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ રૂ. ૪૮.૩૫ ની તેની એનએવી ના આધારે ઈશ્યૂ ૫.૯૮ ના પી/બીવી પર, અને પ્રતિ શેર રૂ. ૭૭.૩૬ ના આઈપીઓ પછીના એનએવી (અપર કેપ પર) ના આધારે ૩.૭૪ ના પી/બીવી પર કિંમતવાળો છે.
જો આપણે નાણાકીય વર્ષ ૨૭ ની વાર્ષિક કમાણીને તેની આઈપીઓ પછીની સંપૂર્ણ રીતે ડાયલ્યુટેડ પેઇડ-અપ ઇક્વિટી કેપિટલ સાથે સાંકળીએ, તો માંગવામાં આવેલી કિંમત ૧૮.૭૩ ના પી/ઈ પર છે. નાણાકીય વર્ષ ૨૬ ની કમાણીના આધારે, પી/ઈ ૨૪.૫૫ પર છે. ઈશ્યૂ તેની તાજેતરની સરેરાશ કામગીરીના આધારે સંપૂર્ણ રીતે કિંમતવાળો દેખાય છે.
રિપોર્ટ કરેલા સમયગાળા માટે, કંપનીએ પીએટી માર્જિન ૩.૬૬% (નાણાકીય વર્ષ ૨૪), ૫.૫૯% (નાણાકીય વર્ષ ૨૫), ૯.૩૪% (નાણાકીય વર્ષ ૨૬), ૧૧.૩૬% (ક્વાર્ટર ૧-નાણાકીય વર્ષ ૨૭), અને આરઓસીઈ માર્જિન અનુક્રમે ૧૯.૫૬%, ૪૯.૭૩%, ૭૧.૫૯%, ૧૯.૮૪% નોંધાવ્યા છે.
ડિવિડન્ડ નીતિઃ
કંપનીએ ૧૦% (નાણાકીય વર્ષ ૨૪), ૨૦% (નાણાકીય વર્ષ ૨૫), ૩૦% (નાણાકીય વર્ષ ૨૬) નું ડિવિડન્ડ ચૂકવ્યું છે. તેણે તેની કમાણી અને ભવિષ્યની સંભાવનાઓના આધારે એપ્રિલ ૨૦૨૫ માં ડિવિડન્ડ નીતિ અપનાવી છે.
લિસ્ટેડ પીઅર્સ સાથે સરખામણીઃ
ઓફર ડોક્યુમેન્ટ અનુસાર, કંપનીએ ફર્સ્ટસોર્સ સોલ્યુશન્સ, ઈક્લેર્ક્સ સર્વિસીસ, ઓલડિજી ટેક, ઈન્વેન્ટુરસ નોલેજ, સેજિલિટી ઈન્ડિયા, હિન્દુજા ગ્લોબલને તેના લિસ્ટેડ પીઅર્સ તરીકે દર્શાવ્યા છે. તેઓ હાલમાં ૨૩.૮, ૨૪.૧, ૧૩.૧, ૩૮.૬, ૨૦.૦, અને એનએ (૦૯ ઓક્ટોબર, ૨૦૨૬ ના રોજ) ના પી/ઈ પર ટ્રેડિંગ કરી રહ્યા છે. જો કે, તેઓ ખરેખર સરખામણી કરવા યોગ્ય નથી. આ સરખામણી આંખમાં ધૂળ નાખવા જેવી દેખાય છે.
મર્ચન્ટ બેન્કરનો ટ્રેક રેકોર્ડઃ
આ ઈશ્યૂ સાથે સંકળાયેલા ત્રણ બીઆરએલએમએ છેલ્લા ત્રણ નાણાકીય વર્ષમાં ૧૦૭ પબ્લિક ઈશ્યૂ હેન્ડલ કર્યા છે, જેમાંથી ૩૩ ઈશ્યૂ લિસ્ટિંગ તારીખે ઓફર પ્રાઈસથી નીચે બંધ થયા હતા.
નિષ્કર્ષઃ
એફસીએલ એક ગ્રાહક અનુભવ (સીએક્સ) સેવા પ્રદાતા છે જે ખર્ચ-અસરકારક રીતે ગુણાંક ચેનલોમાં સેવાઓ પૂરી પાડે છે. તેણે એઆઈ ટૂલ્સ પર ધ્યાન કેન્દ્રિત કર્યું, જેણે ઇચ્છિત પરિણામો આપ્યા અને વધતા માર્જિન સાથે તેના વ્યવસાયમાં વધારો કર્યો. કંપની વૈશ્વિક સ્તરે તેની કામગીરીના ક્ષેત્રમાં અગ્રણી તરીકે ઉભરી આવી છે. તેના ગ્રાહકોમાં ૨૨ પ્રતિષ્ઠિત ફોર્ચ્યુન ૧૦૦૦ કંપનીઓ સામેલ છે. તેના તાજેતરના સરેરાશ નાણાકીય ડેટાના આધારે, ઈશ્યૂ સંપૂર્ણ રીતે કિંમતવાળો દેખાય છે. માહિતગાર રોકાણકારો મધ્યમથી લાંબા ગાળાના વળતર માટે ભંડોળ રોકી શકે છે.
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
