
—दिलीप दावड़ा द्वारा
- कंपनी ग्लोबल डिफेंस इलेक्ट्रॉनिक्स ओरिजिनल इक्विपमेंट मैन्युफैक्चरर है।
- समय के साथ, उसने रक्षा क्षेत्र की जरूरतों को पूरा करने के लिए अपने समग्र उत्पाद पोर्टफोलियो में वृद्धि की है।
- कंपनी अत्यधिक प्रतिस्पर्धी और विभाजित क्षेत्र में काम कर रही है।
- कंपनी ने अस्थिर और असंगत वित्तीय प्रदर्शन दर्शाया है।
- उसके हालिया औसत वित्तीय प्रदर्शन के आधार पर, यह इश्यू बहुत ही महंगी कीमत का प्रतीत होता है।
- केवल अच्छी तरह से अवगत/अतिरिक्त फंड रखने वाले निवेशक लंबी अवधि के लिए मध्यम फंड रोक सकते हैं।
कंपनी के बारे में:
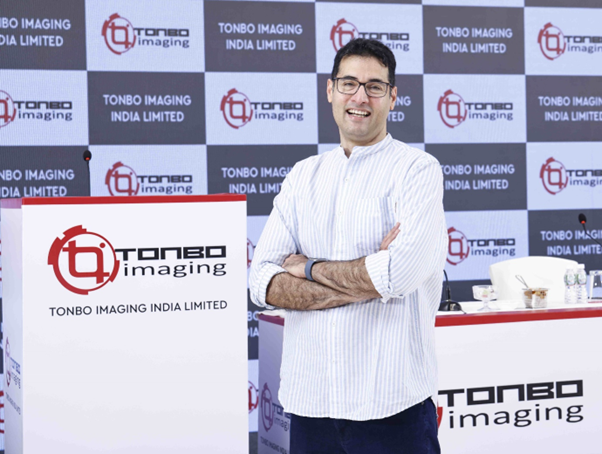
टोन्बो इमेजिंग इंडिया लिमिटेड (टीआईआईएल) एक ग्लोबल डिफेंस इलेक्ट्रॉनिक्स ओरिजिनल इक्विपमेंट मैन्युफैक्चरर है। यह सर्विलांस, रेकनिसेंस, टारगेटिंग और कंट्रोल के लिए सेंसिंग, प्रोसेसिंग, कम्युनिकेशन और गाइडेंस सिस्टम्स डिजाइन, डिवेलप और मैन्युफैक्चर करती है। इसने युद्धभूमि पर स्वायत्तता सक्षम करने के लिए थर्मल इमेजिंग कोर्स, वेपन साइट्स, हैंड-हेल्ड थर्मल इमेजिंग बाइनोक्युलर्स, टारगेटिंग सिस्टम्स, मिसाइल सीकर, फायर कंट्रोल सिस्टम्स, मिसाइल गाइडेंस सिस्टम्स सहित विभिन्न उत्पाद पोर्टफोलियो विकसित किया है।
तथा उसकी विशेषज्ञता इलेक्ट्रो ऑप्टिक्स और इन्फ्रारेड सिस्टम्स (इओ/आइआर) और एम्बेडेड विजन सिस्टम्स में डिजाइन क्षमताओं में फैली हुई है जो भारतीय और वैश्विक दोनों कंपनियों को सेवा देती है। एफएंडएस रिपोर्ट के अनुसार, अप्रैल 2024 से मार्च 2026 की अवधि के दौरान, कंपनी भारत में सरकारी और रक्षा एजेंसियों को थर्मल इमेजिंग सिस्टम्स के बिक्री मूल्य के संदर्भ में सबसे बड़ी निर्माता है। इसके अलावा, यूनिट्स के संदर्भ में भारत से थर्मल इमेजिंग निर्यात में कंपनी का मार्केट शेयर 94% था, जो इसे वित्तीय वर्ष 24 और वित्तीय वर्ष 26 के बीच शिपिंग किए गए यूनिट्स द्वारा भारत से थर्मल इमेजिंग सिस्टम्स के सबसे बड़े निर्यातक के रूप में स्थापित करता है। 30 जून, 2026 तक 24 देशों में 28,000 से अधिक सिस्टम्स तैनात के साथ, यह इंटरनेशनल ट्रैफिक इन आर्म्स रेगुलेशंस (आईटीएआर) के तहत निर्यात नियंत्रणों से मुक्त फील्ड-प्रूव्ड इलेक्ट्रो-ऑप्टिक प्रोडक्ट्स का विविध सेट प्रदान करने वाली मान्यता प्राप्त ओईएम है। आईटीएआर एक रक्षा संबंधी तकनीक, डेटा और सेवाओं की बिक्री, ट्रांसफर और शेयरिंग को नियंत्रित करने वाला यू.एस. निर्यात नियंत्रण ढांचा है।
उसका इओ/आइआर पोर्टफोलियो आईटीएआर से मुक्त है, जो उसे नॉन-अलाइंड और एक्सपोर्ट सेंसिटिव मार्केट्स में अधिक फ्लेक्सिबिलिटी के साथ सेवा देने में सक्षम बनाता है, क्योंकि वह भारत में ही प्रोडक्ट्स डिजाइन और डिवेलप करती है, जो उसे भौगोलिक राजनीतिक निर्यात सीमाओं के बिना कटिंग-एज तकनीक सप्लाई करने में सक्षम बहुत कम वैश्विक ओईएम में से एक बनाती है। एफएंडएस रिपोर्ट के अनुसार, कंपनी भारत में ऐसी बहुत कम कंपनियों में से एक है जो बाहरी तकनीक पार्टनर्स पर कोई निर्भरता रखती नहीं है क्योंकि वह वित्तीय वर्ष 2024 से उसकी 100% बौद्धिक संपदा की स्वामित्व रखती है, जो 11 मार्च, 2024 के असाइनमेंट एग्रीमेंट्स के अनुसार है जिसके द्वारा कंपनी ने सीएक्यू सिंगापुर से बौद्धिक संपदा खरीदी थी। प्रोप्रायटरी तकनीक ऑप्टिक्स से लेकर एम्बेडेड सॉफ्टवेयर और इलेक्ट्रॉनिक्स तक की है। भारत सरकार ने ‘मेक इन इंडिया’ पहल और ‘आत्मनिर्भर’ विज़न के तहत देश में रक्षा उपकरणों के स्वदेशी डिजाइन, विकास और उत्पादन को बढ़ावा देने के लिए सुधार पेश करके कई नीतियां दर्ज की हैं, ताकि रक्षा आयात पर निर्भरता घटे।
2020 में शुरू की गई, भारत की डिफेंस एक्विजिशन प्रोसिजर 2020 (डिएपी 2020), “इंडिजिनसली-डिजाइइंड, डिवेलप्ड एंड मैन्युफैक्चर्ड” (आईडीडीएम) रक्षा के लिए भारत की ‘मेक इन इंडिया’ पहल का एक हिस्सा है। डिएपी 2020 के तहत पात्र आईडीडीएम वेंडर बनने के लिए, कंपनी पर नियंत्रण भारतीय नागरिकों के पास हो और प्रोडक्ट्स के एक्स-फैक्टर खर्च का कम से कम आधा हिस्सा भारतीय डिजाइन, डिवेलपमेंट, प्रोडक्शन या वैल्यू-एडिशन से होना आवश्यक है, और फाइनल प्रोडक्ट में परमिसेबल फॉरेन या नॉन-इंडिजिनस सामग्री को ओवरऑल कॉन्ट्रैक्ट मूल्य के अधिकतम 50% तक सीमित करता है।
टीआईआईएल आईडीडीएम के तहत सप्लायर है। यह 2003 में रिसर्च कंपनी की सब्सिडियरी के रूप में स्थापित हुई थी जो शुरुआत में बौद्धिक संपदा डिजाइन करने पर ध्यान केंद्रित करती आरएंडडी और तकनीक डिवेलपमेंट सेवाएं प्रदान करती थी। 2012 में, इसके प्रमोटर्स द्वारा रिसर्च कंपनी की तत्कालीन सब्सिडियरी का बायआउट करने के बाद, टीआईआईएल एडवांस इलेक्ट्रो-ऑप्टिक और इलेक्ट्रॉनिक सिस्टम्स विकसित करती और सप्लाई करती डिफेंस-फोकस प्रोडक्ट मैन्युफैक्चरिंग कंपनी में ट्रांसफॉर्म हुई। 30 जून, 2026 तक 24 देशों में 28,000 से अधिक सिस्टम्स तैनात के साथ, कंपनी फील्ड-प्रूव्ड इलेक्ट्रो-ऑप्टिकल सॉल्यूशंस का विविध सेट ऑफर करती है। फील्ड-प्रूव्ड यानी ऐसी सिस्टम्स जो लाइव कॉम्बैट और सिक्योरिटी एनवायरनमेंट्स में ऑपरेशनल रूप से वेलिडेट हुई हैं, जो वास्तविक दुनिया की परिस्थितियों में विश्वसनीयता, टिकाऊपन और मिशन इफेक्टिवनेस दर्शाती हैं। 30 जून, 2026 तक, इसके पेरोल पर 339 कर्मचारी थे।
इश्यू की विवरण/कैपिटल हिस्ट्री:
कंपनी अपर कैप पर रु. 852.18 करोड़ के 12174046 इक्विटी शेर्स का उसका पहला बुक बिल्डिंग रूट सेकेंडरी आईपीओ ला रही है। कंपनी ने रु. 2 के प्रत्येक इक्विटी शेयर प्रति रु. 665- रु. 700 की प्राइस बैंड घोषित की है। यह इश्यू सब्सक्रिप्शन के लिए 15 अक्टूबर, 2026 के रोज खुलेगा और 19 अक्टूबर, 2026 के रोज बंद होगा। कम से कम 21 शेर्स के लिए और उसके बाद उसके गुणांक में आवेदन करना होगा। अलॉटमेंट के बाद, शेर्स बीएसई और एनएसई पर लिस्ट होंगे। यह इश्यू आईपीओ के बाद की पैड-अप इक्विटी कैपिटल के 21.25% हिस्सा रखता है। यह पूरी तरह से ऑफर फॉर सेल (ओएफएस) होने के कारण, कंपनी को कोई फंड जा नहीं रहा है। यह इश्यू इसके कुछ स्टेकहोल्डर्स को एक्जिट देने और लिस्टिंग के लाभ प्राप्त करने के लिए किया जा रहा है।
कंपनी ने उसके पात्र कर्मचारियों के लिए 14000 इक्विटी शेर्स (अपर कैप पर रु. 0.98 करोड़ मूल्य के) आरक्षित रखे हैं, और बाकी में से, उसने क्यूआईबी के लिए 50% से अधिक नहीं, एचएनआई के लिए 15% से कम नहीं, और रीटेल निवेशकों के लिए 35% से कम नहीं आवंटित किए हैं।
इस इश्यू के लिए संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) जेएम फाइनेंशियल लिमिटेड और आईआईएफएल कैपिटल सर्विसेज लिमिटेड हैं, जबकि केफिन टेक्नोलॉजीज लिमिटेड इश्यू के रजिस्ट्रार हैं।
फेस वैल्यू पर प्रारंभिक इक्विटी शेर्स इश्यू करने के बाद, कंपनी ने जून 2011 और मार्च 2025 के बीच शेयर प्रति रु. 36.60 – रु. 5000.00 की प्राइस रेंज में (रु. 2 एफवी के आधार पर) अधिक इक्विटी शेर्स इश्यू किए हैं। उसने जुलाई 2008 में 1 पर 9 के अनुपात में, जून 2025 में 1 पर 19 के अनुपात में बोनस शेर्स भी इश्यू किए हैं। प्रमोटर्स/बिक्री करने वाले स्टेकहोल्डर्स द्वारा शेर्स की औसत संपादन कीमत शेयर प्रति रु. शून्य, रु. नगण्य, रु. 0.27, रु. 33.91, रु. 147.15, रु. 147.19, रु. 169.81, रु. 169.88, रु. 172.73 और रु. 197.06 है।
आईपीओ के बाद, उसकी रु. 11.46 करोड़ की अस्तित्व में रहने वाली पैड-अप इक्विटी कैपिटल (57282100 इक्विटी शेर्स) समान रहेगी क्योंकि यह सौ प्रतिशत सेकेंडरी इश्यू है। प्राइस बैंड की अपर कैप के आधार पर, कंपनी रु. 4009.75 करोड़ की मार्केट कैप खोज रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 431.90 करोड़ / रु. 68.54 करोड़ (वित्तीय वर्ष 24), रु. 474.39 करोड़ / रु. 72.76 करोड़ (वित्तीय वर्ष 25), और रु. 369.94 करोड़ / रु. 50.88 करोड़ (वित्तीय वर्ष 26) की कुल आय/शुद्ध लाभ दर्ज कराया है। 30 जून, 2026 के रोज पूरे हुए वित्तीय वर्ष 27 के प्रथम क्वार्टर के लिए, उसने रु. 37.32 करोड़ की कुल आय पर रु. – (17.74) करोड़ की हानि दर्ज कराई है। कंपनी ने वित्तीय वर्ष 24 और वित्तीय वर्ष 25 के लिए उसके प्रदर्शन में वृद्धि दर्शाई थी, लेकिन वित्तीय वर्ष 26 के लिए गिरावट दर्शाई थी और वित्तीय वर्ष 27 के प्रथम क्वार्टर के लिए उसमें अधिक गिरावट हुई थी। वित्तीय वर्ष 27 के प्रथम क्वार्टर के लिए उसके रु. 96.85 करोड़ के ट्रेड रिसीवेबल्स चिंता जगाते हैं। 30 जून, 2026 तक उसकी संभावित जिम्मेदारियां (कॉन्टिन्जेंट लायबिलिटीज) रु. 173.20 करोड़ थीं जो चिंता बढ़ाती हैं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 19.49 की औसत ईपीएस (बेसिक) और 20.40 % की औसत आरओएनडब्ल्यू दर्शाई है। 30 जून, 2026 तक रु. 94.01 की एनएवी के आधार पर साथ ही अपर कैप पर आईपीओ के बाद की शेयर प्रति एनएवी के आधार पर इश्यू की कीमत 7.45 के पी/बीवी पर है।
यदि हम उसके आईपीओ के बाद की संपूर्ण पैड-अप इक्विटी कैपिटल में वित्तीय वर्ष 27 की वार्षिक कमाई जोड़ते हैं, तो मांगी गई कीमत नेगेटिव पी/ई पर है। वित्तीय वर्ष 26 की कमाई के आधार पर, पी/ई 78.83 पर है। उसके हालिया औसत प्रदर्शन के आधार पर इश्यू बहुत ही महंगी कीमत का प्रतीत होता है।
रिपोर्ट की गई अवधि के लिए, कंपनी ने संदर्भित अवधि के लिए क्रमशः 15.87% (वित्तीय वर्ष 24), 15.34% (वित्तीय वर्ष 25), 13.75% (वित्तीय वर्ष 26), – (47.52) % (वित्तीय वर्ष 27 प्रथम क्वार्टर) के पैट मार्जिन और 67.76%, 27.41%, 14.54%, – (4.31) % के आरओसीई मार्जिन दर्ज कराए हैं।
डिविडेंड नीति:
ऑफर डॉक्यूमेंट की रिपोर्ट की गई अवधि के लिए कंपनी ने कोई डिविडेंड घोषित किया नहीं है। उसने उसकी कमाई और भविष्य की संभावनाओं के आधार पर अक्टूबर 2025 में डिविडेंड नीति अपनाई है।
लिस्टेड पीयर्स के साथ तुलना:
ऑफर डॉक्यूमेंट के अनुसार, कंपनी ने पारस डिफेंस, डेटा पैटर्नस, एस्ट्रा माइक्रोवेव, जेन टेक्नोलॉजीज, भारत इलेक्ट्रॉनिक्स को उसके लिस्टेड पीयर्स के रूप में दर्शाया है। वे वर्तमान में 112.0, 85.7, 84.2, 82.1 और 45.2 के पी/ई पर ट्रेडिंग कर रहे हैं (13 अक्टूबर, 2026 तक)। हालांकि, वे वास्तव में एप्पल-टू-एप्पल आधार पर तुलना किए जा सकते नहीं हैं। यह तुलना आइवाश जैसी प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े दो बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 97 पब्लिक इश्यू हैंडल किए हैं, जिनमें से 29 इश्यू लिस्टिंग तारीख पर ऑफर प्राइस से नीचे बंद हुए थे।
निष्कर्ष:
टीआईआईएल एक ग्लोबल डिफेंस इलेक्ट्रॉनिक्स ओरिजिनल इक्विपमेंट मैन्युफैक्चरर है। समय के साथ, उसने रक्षा क्षेत्र की जरूरतों को पूरा करने के लिए अपने समग्र उत्पाद पोर्टफोलियो में वृद्धि की है। कंपनी अत्यधिक प्रतिस्पर्धी और विभाजित क्षेत्र में काम कर रही है। कंपनी ने अस्थिर और असंगत वित्तीय प्रदर्शन दर्शाया है। उसने वित्तीय वर्ष 27 के प्रथम क्वार्टर के लिए कमजोर प्रदर्शन दर्ज कराया है, जो मुख्य चिंता का विषय है। उसके हालिया औसत वित्तीय प्रदर्शन के आधार पर, यह इश्यू बहुत ही महंगी कीमत का प्रतीत होता है। केवल पूरी तरह से अवगत/अतिरिक्त फंड रखने वाले निवेशक लंबी अवधि के लिए मध्यम फंड रोक सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
