
– દિલીપ દાવડા દ્વારા
- કંપની ગ્લોબલ ડિફેન્સ ઈલેક્ટ્રોનિક્સ ઓરિજિનલ ઈક્વિપમેન્ટ મેન્યુફેક્ચરર છે.
- સમય જતાં, તેણે સંરક્ષણ ક્ષેત્રની જરૂરિયાતોને પહોંચી વળવા માટે તેના એકંદર પ્રોડક્ટ પોર્ટફોલિયોમાં વધારો કર્યો છે.
- કંપની અત્યંત સ્પર્ધાત્મક અને વિભાજિત ક્ષેત્રમાં કામ કરી રહી છે.
- કંપનીએ અસ્થિર અને અસંગત નાણાકીય કામગીરી દર્શાવી છે.
- તેની તાજેતરની સરેરાશ નાણાકીય કામગીરીના આધારે, આ ઈશ્યૂ ખૂબ જ મોંઘી કિંમતનો જણાય છે.
- માત્ર સારા માહિતગાર/વધારાનું ફંડ ધરાવતા રોકાણકારો લાંબા ગાળા માટે મધ્યમ ભંડોળ રોકી શકે છે.
કંપની વિશેઃ
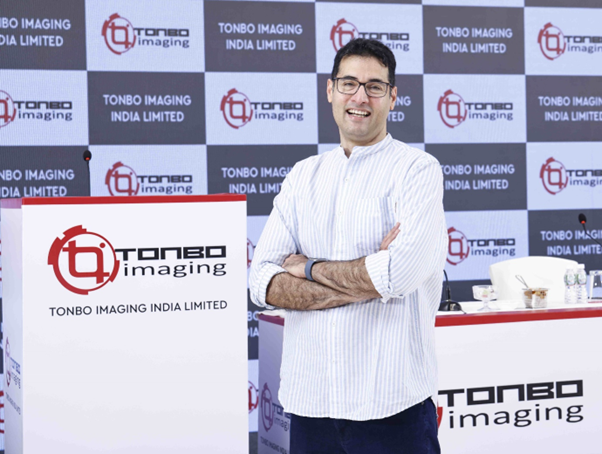
ટોન્બો ઈમેજિંગ ઈન્ડિયા લિમિટેડ (ટીઆઈઆઈએલ) એક ગ્લોબલ ડિફેન્સ ઈલેક્ટ્રોનિક્સ ઓરિજિનલ ઈક્વિપમેન્ટ મેન્યુફેક્ચરર (“ઓઈએમ”) છે. તે સર્વેલન્સ, રેકનિસન્સ, ટાર્ગેટિંગ અને કંટ્રોલ માટે સેન્સિંગ, પ્રોસેસિંગ, કોમ્યુનિકેશન અને ગાઈડન્સ સિસ્ટમ્સ ડિઝાઇન, ડેવલપ અને મેન્યુફેક્ચર કરે છે. તેણે યુદ્ધભૂમિ પર સ્વાયત્તતા સક્ષમ કરવા માટે થર્મલ ઈમેજિંગ કોર્સ, વેપન સાઈટ્સ, હેન્ડ-હેલ્ડ થર્મલ ઈમેજિંગ બાઈનોક્યુલર્સ, ટાર્ગેટિંગ સિસ્ટમ્સ, મિસાઈલ સીકર્સ, ફાયર કંટ્રોલ સિસ્ટમ્સ, મિસાઈલ ગાઈડન્સ સિસ્ટમ્સ સહિત વિવિધ પ્રોડક્ટ પોર્ટફોલિયો વિકસાવ્યો છે.
તેની નિષ્ણાતતા ઈલેક્ટ્રો ઓપ્ટિક્સ અને ઈન્ફ્રારેડ સિસ્ટમ્સ (“ઈઓ/આઈઆર”) અને એમ્બેડેડ વિઝન સિસ્ટમ્સમાં ડિઝાઈન ક્ષમતાઓમાં ફેલાયેલી છે જે ભારતીય અને વૈશ્વિક એમ બંને કંપનીઓને સેવા આપે છે. એફએન્ડએસ રિપોર્ટ અનુસાર, એપ્રિલ ૨૦૨૪ થી માર્ચ ૨૦૨૬ ના સમયગાળા દરમિયાન, કંપની ભારતમાં સરકારી અને સંરક્ષણ એજન્સીઓને થર્મલ ઈમેજિંગ સિસ્ટમ્સના વેચાણ મૂલ્યના સંદર્ભમાં સૌથી મોટી ઉત્પાદક છે. આ ઉપરાંત, યુનિટ્સના સંદર્ભમાં ભારતમાંથી થર્મલ ઈમેજિંગ નિકાસમાં કંપનીનો માર્કેટ શેર ૯૪% હતો, જે તેને નાણાકીય વર્ષ ૨૪ અને નાણાકીય વર્ષ ૨૬ વચ્ચે શિપિંગ કરાયેલા યુનિટ્સ દ્વારા ભારતમાંથી થર્મલ ઈમેજિંગ સિસ્ટમ્સના સૌથી મોટા નિકાસકાર તરીકે સ્થાપિત કરે છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં ૨૪ દેશોમાં ૨૮,૦૦૦ થી વધુ સિસ્ટમ્સ તૈનાત સાથે, તે ઈન્ટરનેશનલ ટ્રાફિક ઈન આર્મ્સ રેગ્યુલેશન્સ (“આઈટીએઆર”) હેઠળ નિકાસ નિયંત્રણોથી મુક્ત ફિલ્ડ-પ્રૂવ્ડ ઈલેક્ટ્રો-ઓપ્ટિક પ્રોડક્ટ્સનો વૈવિધ્યસભર સેટ પ્રદાન કરતી માન્યતા પ્રાપ્ત ઓઈએમ છે. આઈટીએઆર એ સંરક્ષણ સંબંધિત ટેકનોલોજી, ડેટા અને સેવાઓનું વેચાણ, ટ્રાન્સફર અને શેરિંગને નિયંત્રિત કરતું યુ.એસ. નિકાસ નિયંત્રણ માળખું છે.
તેનો ઈઓ/આઈઆર પોર્ટફોલિયો આઈટીએઆર થી મુક્ત છે, જે તેને નોન-અલાઈન્ડ અને એક્સપોર્ટ સેન્સિટિવ માર્કેટ્સમાં વધુ ફ્લેક્સિબિલિટી સાથે સેવા આપવા સક્ષમ બનાવે છે, કારણ કે તે ભારતમાં જ પ્રોડક્ટ્સ ડિઝાઈન અને ડેવલપ કરે છે, જે તેને ભૌગોલિક રાજકીય નિકાસ મર્યાદાઓ વિના કટિંગ-એજ ટેકનોલોજી સપ્લાય કરવામાં સક્ષમ બહુ ઓછી વૈશ્વિક ઓઈએમ પૈકીની એક બનાવે છે. એફએન્ડએસ રિપોર્ટ અનુસાર, કંપની ભારતમાં એવી બહુ ઓછી કંપનીઓમાંથી એક છે જે બાહ્ય ટેકનોલોજી પાર્ટનર્સ પર કોઈ નિર્ભરતા ધરાવતી નથી કારણ કે તે નાણાકીય વર્ષ ૨૦૨૪ થી તેની ૧૦૦% બૌદ્ધિક સંપત્તિની માલિકી ધરાવે છે, જે ૧૧ માર્ચ, ૨૦૨૪ ના એસાઈનમેન્ટ એગ્રીમેન્ટ્સ અનુસાર છે જેના દ્વારા કંપનીએ સીઈએક્યુ સિંગાપોર પાસેથી બૌદ્ધિક સંપત્તિ ખરીદી હતી. પ્રોપ્રાઈટરી ટેકનોલોજી ઓપ્ટિક્સથી લઈને એમ્બેડેડ સોફ્ટવેર અને ઈલેક્ટ્રોનિક્સ સુધીની છે. ભારત સરકારે ’મેક ઈન ઈન્ડિયા’ પહેલ અને ’આત્મનિર્ભર’ વિઝન હેઠળ દેશમાં સંરક્ષણ સાધનોના સ્વદેશી ડિઝાઈન, વિકાસ અને ઉત્પાદનને પ્રોત્સાહન આપવા માટે સુધારાઓ રજૂ કરીને અનેક નીતિઓ દાખલ કરી છે, જેથી સંરક્ષણ આયાત પર નિર્ભરતા ઘટે.
૨૦૨૦ માં શરૂ કરાયેલ, ભારતની ડિફેન્સ એક્વિઝિશન પ્રોસિજર ૨૦૨૦ (“ડીએપી ૨૦૨૦”), “ઈન્ડિજેનસલી-ડિઝાઈન્ડ, ડેવલપ્ડ એન્ડ મેન્યુફેક્ચર્ડ” (“આઈડીડીએમ”) સંરક્ષણ માટે ભારતની ’મેક ઈન ઈન્ડિયા’ પહેલનો એક ભાગ છે. ડીએપી ૨૦૨૦ હેઠળ પાત્ર આઈડીડીએમ વેન્ડર બનવા માટે, કંપની પરનું નિયંત્રણ ભારતીય નાગરિકો પાસે હોય અને પ્રોડક્ટ્સના એક્સ-ફેક્ટરી ખર્ચનો ઓછામાં ઓછો અડધો ભાગ ભારતીય ડિઝાઈન, ડેવલપમેન્ટ, પ્રોડક્શન અથવા વેલ્યુ-એડિશનમાંથી હોવો જરૂરી છે, અને ફાઈનલ પ્રોડક્ટમાં પરમિસિબલ ફોરેન અથવા નોન-ઈન્ડિજેનસ સામગ્રીને ઓવરઓલ કોન્ટ્રાક્ટ મૂલ્યના મહત્તમ ૫૦% સુધી મર્યાદિત કરે છે.
ટીઆઈઆઈએલ આઈડીડીએમ હેઠળ સપ્લાયર છે. તે ૨૦૦૩ માં રિસર્ચ કંપનીની સબસિડીયરી તરીકે સ્થપાઈ હતી જે શરૂઆતમાં બૌદ્ધિક સંપત્તિ ડિઝાઇન કરવા પર ધ્યાન કેન્દ્રિત કરતી આરએન્ડડી અને ટેકનોલોજી ડેવલપમેન્ટ સેવાઓ પૂરી પાડતી હતી. ૨૦૧૨ માં, તેના પ્રમોટર્સ દ્વારા રિસર્ચ કંપનીની તત્કાલીન સબસિડીયરીનું બાયઆઉટ કર્યા પછી, ટીઆઈઆઈએલ એડવાન્સ ઈલેક્ટ્રો-ઓપ્ટિક અને ઈલેક્ટ્રોનિક સિસ્ટમ્સ વિકસાવતી અને સપ્લાય કરતી ડિફેન્સ-ફોકસ પ્રોડક્ટ મેન્યુફેક્ચરિંગ કંપનીમાં ટ્રાન્સફોર્મ થઈ. ૩૦ જૂન, ૨૦૨૬ સુધીમાં ૨૪ દેશોમાં ૨૮,૦૦૦ થી વધુ સિસ્ટમ્સ તૈનાત સાથે, કંપની ફિલ્ડ-પ્રૂવ્ડ ઈલેક્ટ્રો-ઓપ્ટિકલ સોલ્યુશન્સનો વૈવિધ્યસભર સેટ ઓફર કરે છે. ફિલ્ડ-પ્રૂવ્ડ એટલે કે એવી સિસ્ટમ્સ જે લાઈવ કોમ્બેટ અને સિક્યુરિટી એન્વાયર્નમેન્ટ્સમાં ઓપરેશનલ રીતે વેલિડેટ થઈ છે, જે વાસ્તવિક દુનિયાની પરિસ્થિતિઓમાં વિશ્વસનીયતા, ટકાઉપણું અને મિશન ઈફેક્ટિવનેસ દર્શાવે છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં, તેના પેરોલ પર ૩૩૯ કર્મચારીઓ હતા.
ઈશ્યૂની વિગતો/કેપિટલ હિસ્ટ્રીઃ
કંપની અપર કેપ પર રૂ. ૮૫૨.૧૮ કરોડના ૧૨૧૭૪૦૪૬ ઈક્વિટી શેર્સનો તેનો પ્રથમ બુક બિલ્ડિંગ રૂટ સેકન્ડરી આઈપીઓ લાવી રહી છે. કંપનીએ રૂ. ૨ ના દરેક ઈક્વિટી શેર દીઠ રૂ. ૬૬૫- રૂ. ૭૦૦ ની પ્રાઈસ બેન્ડ જાહેર કરી છે. આ ઈશ્યૂ સબ્સ્ક્રિપ્શન માટે ૧૫ ઓક્ટોબર, ૨૦૨૬ ના રોજ ખુલશે અને ૧૯ ઓક્ટોબર, ૨૦૨૬ ના રોજ બંધ થશે. ઓછામાં ઓછી ૨૧ શેર્સ માટે અને ત્યારપછી તેના ગુણાંકમાં અરજી કરવાની રહેશે. એલોટમેન્ટ પછી, શેર્સ બીએસઈ અને એનએસઈ પર લિસ્ટ થશે. આ ઈશ્યૂ આઈપીઓ પછીની પેઈડ-અપ ઈક્વિટી કેપિટલના ૨૧.૨૫% હિસ્સો ધરાવે છે. આ સંપૂર્ણપણે ઓફર ફોર સેલ (ઓએફએસ) હોવાથી, કંપનીને કોઈ ફંડ જઈ રહ્યું નથી. આ ઈશ્યૂ તેના કેટલાક સ્ટેકહોલ્ડર્સને એક્ઝિટ આપવા અને લિસ્ટિંગના લાભો મેળવવા માટે કરવામાં આવી રહ્યો છે.
કંપનીએ તેના પાત્ર કર્મચારીઓ માટે ૧૪૦૦૦ ઈક્વિટી શેર્સ (અપર કેપ પર રૂ. ૦.૯૮ કરોડ મૂલ્યના) અનામત રાખ્યા છે, અને બાકીનામાંથી, તેણે ક્યુઆઈબી માટે ૫૦% થી વધુ નહીં, એચએનઆઈ માટે ૧૫% થી ઓછાં નહીં, અને રીટેલ રોકાણકારો માટે ૩૫% થી ઓછાં નહીં ફાળવ્યા છે.
આ ઈશ્યૂ માટે સંયુક્ત બુક રનિંગ લીડ મેનેજર્સ (બીઆરએલએમ) જેએમ ફાઈનાન્શિયલ લિમિટેડ અને આઈઆઈએફએલ કેપિટલ સર્વિસિસ લિમિટેડ છે, જ્યારે કેફિન ટેકનોલોજીસ લિમિટેડ ઈશ્યૂના રજિસ્ટ્રાર છે.
ફેસ વેલ્યુ પર પ્રારંભિક ઈક્વિટી શેર્સ ઈશ્યૂ કર્યા પછી, કંપનીએ જૂન ૨૦૧૧ અને માર્ચ ૨૦૨૫ વચ્ચે શેર દીઠ રૂ. ૩૬.૬૦ – રૂ. ૫૦૦૦.૦૦ ની પ્રાઈસ રેન્જમાં (રૂ. ૨ એફવી ના આધારે) વધુ ઈક્વિટી શેર્સ ઈશ્યૂ કર્યા છે. તેણે જુલાઈ ૨૦૦૮ માં ૧ પર ૯ ના ગુણોત્તરમાં, જૂન ૨૦૨૫ માં ૧ પર ૧૯ ના ગુણોત્તરમાં બોનસ શેર્સ પણ ઈશ્યૂ કર્યા છે. પ્રમોટર્સ/વેચાણ કરનાર સ્ટેકહોલ્ડર્સ દ્વારા શેર્સની સરેરાશ સંપાદન કિંમત શેર દીઠ રૂ. શૂન્ય, રૂ. નહિવત, રૂ. ૦.૨૭, રૂ. ૩૩.૯૧, રૂ. ૧૪૭.૧૫, રૂ. ૧૪૭.૧૯, રૂ. ૧૬૯.૮૧, રૂ. ૧૬૯.૮૮, રૂ. ૧૭૨.૭૩ અને રૂ. ૧૯૭.૦૬ છે.
આઈપીઓ પછી, તેની રૂ. ૧૧.૪૬ કરોડની અસ્તિત્વમાં રહેલી પેઈડ-અપ ઈક્વિટી કેપિટલ (૫૭૨૮૨૧૦૦ ઈક્વિટી શેર્સ) સમાન રહેશે કારણ કે આ સો ટકા સેકન્ડરી ઈશ્યૂ છે. પ્રાઈસ બેન્ડની અપર કેપના આધારે, કંપની રૂ. ૪૦૦૯.૭૫ કરોડની માર્કેટ કેપ શોધી રહી છે.
નાણાકીય કામગીરીઃ
નાણાકીય કામગીરીના મોરચે, છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ રૂ. ૪૩૧.૯૦ કરોડ / રૂ. ૬૮.૫૪ કરોડ (નાણાકીય વર્ષ ૨૪), રૂ. ૪૭૪.૩૯ કરોડ / રૂ. ૭૨.૭૬ કરોડ (નાણાકીય વર્ષ ૨૫), અને રૂ. ૩૬૯.૯૪ કરોડ / રૂ. ૫૦.૮૮ કરોડ (નાણાકીય વર્ષ ૨૬) ની કુલ આવક/ચોખ્ખો નફો નોંધાવ્યો છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા નાણાકીય વર્ષ ૨૭ ના પ્રથમ ક્વાર્ટર માટે, તેણે રૂ. ૩૭.૩૨ કરોડની કુલ આવક પર રૂ. – (૧૭.૭૪) કરોડની ખોટ નોંધાવી છે. કંપનીએ નાણાકીય વર્ષ ૨૪ અને નાણાકીય વર્ષ ૨૫ માટે તેની કામગીરીમાં વૃદ્ધિ દર્શાવી હતી, પરંતુ નાણાકીય વર્ષ ૨૬ માટે ઘટાડો દર્શાવ્યો હતો અને નાણાકીય વર્ષ ૨૭ ના પ્રથમ ક્વાર્ટર માટે તેમાં વધુ ઘટાડો થયો હતો. નાણાકીય વર્ષ ૨૭ ના પ્રથમ ક્વાર્ટર માટે તેના રૂ. ૯૬.૮૫ કરોડના ટ્રેડ રિસિવેબલ્સ ચિંતા જગાડે છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં તેની સંભવિત જવાબદારીઓ (કોન્ટિન્જન્ટ લાયબિલિટીઝ) રૂ. ૧૭૩.૨૦ કરોડ હતી જે ચિંતા વધારે છે.
છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ રૂ. ૧૯.૪૯ ની સરેરાશ ઈપીએસ (બેઝિક) અને ૨૦.૪૦ % ની સરેરાશ આરઓએનડબલ્યુ દર્શાવી છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં રૂ. ૯૪.૦૧ ની એનએવીના આધારે તેમજ અપર કેપ પર આઈપીઓ પછીની શેર દીઠ એનએવીના આધારે ઈશ્યૂની કિંમત ૭.૪૫ ના પી/બીવી પર છે.
જો આપણે તેના આઈપીઓ પછીના સંપૂર્ણ પેઈડ-અપ ઈક્વિટી કેપિટલમાં નાણાકીય વર્ષ ૨૭ ની વાર્ષિક કમાણી ઉમેરીએ, તો માંગવામાં આવેલી કિંમત નેગેટિવ પી/ઈ પર છે. નાણાકીય વર્ષ ૨૬ ની કમાણીના આધારે, પી/ઈ ૭૮.૮૩ પર છે. તેની તાજેતરની સરેરાશ કામગીરીના આધારે ઈશ્યૂ ખૂબ જ મોંઘી કિંમતનો જણાય છે.
રિપોર્ટ કરેલા સમયગાળા માટે, કંપનીએ સંદર્ભિત સમયગાળા માટે અનુક્રમે ૧૫.૮૭% (નાણાકીય વર્ષ ૨૪), ૧૫.૩૪% (નાણાકીય વર્ષ ૨૫), ૧૩.૭૫% (નાણાકીય વર્ષ ૨૬), – (૪૭.૫૨) % (નાણાકીય વર્ષ ૨૭ પ્રથમ ક્વાર્ટર) ના પીએટી માર્જિન અને ૬૭.૭૬%, ૨૭.૪૧%, ૧૪.૫૪%, – (૪.૩૧) % ના આરઓસીઈ માર્જિન નોંધાવ્યા છે.
ડિવિડન્ડ નીતિઃ
ઓફર ડોક્યુમેન્ટના રિપોર્ટ કરેલા સમયગાળા માટે કંપનીએ કોઈ ડિવિડન્ડ જાહેર કર્યું નથી. તેણે તેની કમાણી અને ભવિષ્યની સંભાવનાઓના આધારે ઓક્ટોબર ૨૦૨૫ માં ડિવિડન્ડ નીતિ અપનાવી છે.
લિસ્ટેડ પીઅર્સ સાથે સરખામણીઃ
ઓફર ડોક્યુમેન્ટ અનુસાર, કંપનીએ પારસ ડિફેન્સ, ડેટા પેટર્ન્સ, એસ્ટ્રા માઇક્રોવેવ, ઝેન ટેકનોલોજીસ, ભારત ઈલેક્ટ્રોનિક્સને તેના લિસ્ટેડ પીઅર્સ તરીકે દર્શાવ્યા છે. તેઓ હાલમાં ૧૧૨.૦, ૮૫.૭, ૮૪.૨, ૮૨.૧ અને ૪૫.૨ ના પી/ઈ પર ટ્રેડિંગ કરી રહ્યા છે (૧૩ ઓક્ટોબર, ૨૦૨૬ સુધીમાં). જો કે, તેઓ ખરેખર એપલ-ટુ-એપલ ધોરણે સરખાવી શકાય તેમ નથી. આ સરખામણી આઈવોશ જેવી જણાય છે.
મર્ચન્ટ બેન્કરનો ટ્રેક રેકોર્ડઃ
આ ઈશ્યૂ સાથે સંકળાયેલા બે બીઆરએલએમએ છેલ્લા ત્રણ નાણાકીય વર્ષમાં ૯૭ પબ્લિક ઈશ્યૂ હેન્ડલ કર્યા છે, જેમાંથી ૨૯ ઈશ્યૂ લિસ્ટિંગ તારીખે ઓફર પ્રાઈસથી નીચે બંધ થયા હતા.
નિષ્કર્ષઃ
ટીઆઈઆઈએલ એ ગ્લોબલ ડિફેન્સ ઈલેક્ટ્રોનિક્સ ઓરિજિનલ ઈક્વિપમેન્ટ મેન્યુફેક્ચરર છે. સમય જતાં, તેણે સંરક્ષણ ક્ષેત્રની જરૂરિયાતોને પહોંચી વળવા માટે તેના એકંદર પ્રોડક્ટ પોર્ટફોલિયોમાં વધારો કર્યો છે. કંપની અત્યંત સ્પર્ધાત્મક અને વિભાજિત ક્ષેત્રમાં કામ કરી રહી છે. કંપનીએ અસ્થિર અને અસંગત નાણાકીય કામગીરી દર્શાવી છે. તેણે નાણાકીય વર્ષ ૨૭ ના પ્રથમ ક્વાર્ટર માટે નબળી કામગીરી નોંધાવી છે, જે મુખ્ય ચિંતાનો વિષય છે. તેની તાજેતરની સરેરાશ નાણાકીય કામગીરીના આધારે, આ ઈશ્યૂ ખૂબ જ મોંઘી કિંમતનો જણાય છે. માત્ર સંપૂર્ણ માહિતગાર/વધારાનું ફંડ ધરાવતા રોકાણકારો લાંબા ગાળા માટે મધ્યમ ભંડોળ રોકી શકે છે.
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
