
—दिलीप दावड़ा द्वारा
- कंपनी औद्योगिक और उपभोक्ता उत्पादों के लिए प्रौद्योगिकी आधारित, एसेट-लाइट उत्पादन प्लेटफॉर्म है जो वैश्विक बाजारों को सेवा देती है।
- उसने गैर-लाभकारी व्यवसाय को हटाकर और वैश्विक बाजारों के लिए मेक इन इंडिया करने के लिए नई सुविधाएं जोड़कर अपने व्यवसाय मॉडल को नए सिरे से व्यवस्थित किया है।
- इस बदलाव के बाद, इसकी शीर्ष आय बढ़ी है, लेकिन निचली आय बैलेंस-शीट साफ करने की कवायद दर्शाती है।
- उसके हालिया औसत वित्तीय डेटा के आधार पर, नुकसान के कारण, इसका ऑफर नकारात्मक पी/ई पर है।
- केवल अच्छी जानकारी रखने वाले/अतिरिक्त फंड रखने वाले/जोखिम लेने वाले ही लंबी अवधि के लिए मध्यम फंड रोक सकते हैं।
कंपनी के बारे में:
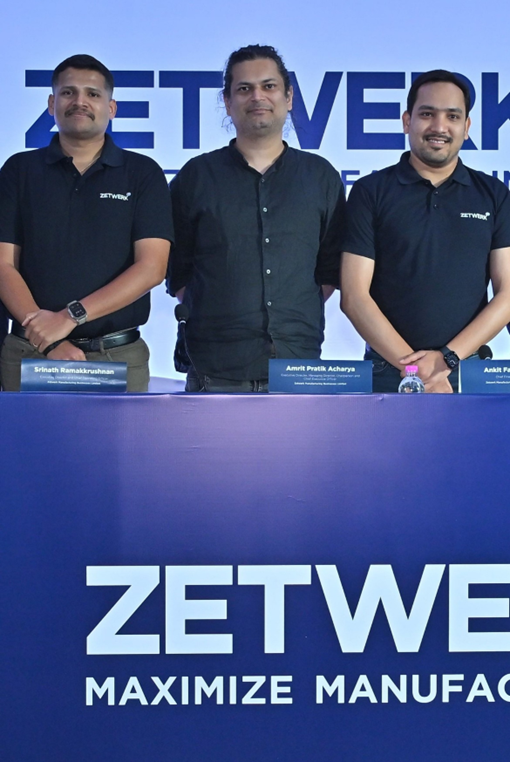
जेटवर्क मैन्युफैक्चरिंग बिजनेस लिमिटेड (जेडएमबीएल) भारत और वैश्विक स्तर पर औद्योगिक और उपभोक्ता उत्पादों के लिए प्रौद्योगिकी आधारित, एसेट-लाइट उत्पादन प्लेटफॉर्म है। थर्ड-पार्टी सप्लायरों और उसकी अपनी सुविधाओं के नेटवर्क के माध्यम से इसकी समग्र उत्पादन क्षमता जेटवर्क ओएस, इसकी स्वामित्व वाली प्रौद्योगिकी बैकबोन के माध्यम से एकीकृत “यूनिवर्सल फैक्ट्री” में बदल जाती है। इसके ग्राहक नवीन स्टार्टअप से लेकर परिपक्व कंपनियों तक के सभी आकार के हैं, और यूटिलिटीज, नवीकरणीय ऊर्जा, उपभोक्ता इलेक्ट्रॉनिक्स, आर्टिफिशियल इंटेलिजेंस इन्फ्रास्ट्रक्चर, एयरोस्पेस, स्पेस और डिफेंस, ऑयल और गैस तथा औद्योगिक ऑटोमेशन सहित विभिन्न उद्योगों में फैले हुए हैं।
इसके कुछ ग्राहकों में सीमेंस गामेसा, एसर इंडिया प्राइवेट लिमिटेड, बोट, नेक्सपावर (पूर्व में नेक्स ट्रैकर), सीजी पावर एंड इंडस्ट्रियल सॉल्यूशंस लिमिटेड, एनटीपीसी रिन्यूएबल एनर्जी लिमिटेड, एल एंड टी एमएचआई पावर बॉयलर प्राइवेट लिमिटेड, डीआरडीओ (इलेक्ट्रॉनिक्स एंड रडार डेवलपमेंट एस्टेब्लिशमेंट (एलआरडीई)), नेशनल एल्युमिनियम कंपनी लिमिटेड, इंडियन ऑयल कॉरपोरेशन लिमिटेड, मोर्टेनसन, नॉर्डेक्स एक्सिओना, इंडियन एयर फोर्स और नुमालीगढ़ रिफाइनरी लिमिटेड शामिल हैं। थर्ड-पार्टी सप्लायर जिनके साथ यह काम करती है, उनके पास शीट मेटल स्टैंपिंग, मेटल फैब्रिकेशन, इंजेक्शन मोल्डिंग, एक्सट्रूजन, असेंबली, डाई कास्टिंग, फोर्जिंग, ग्राइंडिंग और मशीनिंग सहित उत्पादन प्रक्रियाओं में क्षमताएं हैं और भारत, वियतनाम, थाईलैंड, ताइवान, जर्मनी, स्पेन, पूर्वी यूरोप, मैक्सिको और यूएसए जैसे औद्योगिक भौगोलिक क्षेत्रों सहित औसतन कुछ देशों में फैले हुए हैं। इसकी स्थापना के बाद से, कंपनी ने जीएमवी के संदर्भ में ग्राहकों को रु. 74374.21 करोड़ से अधिक मूल्य के उत्पादों और कच्चे माल का वितरण किया है।
रेडसीर रिपोर्ट के अनुसार: उत्पादन क्षमता अक्सर वैश्विक स्तर पर बिखरे हुए भागों में बंटी होती है, जिसमें उत्पादन आमतौर पर असंगठित, अलग-अलग सुविधाओं में किया जाता है जो विभिन्न गुणवत्ता और असंगत सेवा स्तरों द्वारा चिह्नित होती हैं, जो स्केलिंग को अक्षम और अविश्वसनीय बनाती हैं। यह चुनौती विशेष रूप से नए, उच्च-विकास वाले उद्योगों जैसे नवीकरणीय ऊर्जा, आर्टिफिशियल इंटेलिजेंस, रक्षा, एरोस्पेस और अंतरिक्ष अनुसंधान में अधिक स्पष्ट होती है, जहां उत्पादित वस्तुओं की मांग में तेजी से वृद्धि अक्सर सप्लाई चेन की सीमाओं के कारण रुक जाती है। कंपनी इन चुनौतियों से निपटने और नए उद्योगों में उत्पादन के अवसर तलाशने के लिए अच्छी स्थिति में है। यह ग्राहकों को गुणवत्ता की आवश्यकताएं पूरी करके और प्रतिस्पर्धी लागत बनाए रखकर, कई भौगोलिक क्षेत्रों में तेजी से जटिल उत्पाद बनाने में सक्षम बनाती है। इसका प्लेटफॉर्म मॉडल एसेट लाइट पद्धति से क्षमता और सामर्थ्य बढ़ाने के लिए तैयार किया गया है।
जेडएमबीएल ग्राहकों के लिए बाजार में समय तेज करने पर ध्यान केंद्रित करती है। कई थर्ड पार्टी सप्लायरों से अतिरिक्त क्षमता एकत्र करके, यह गति और गुणवत्ता के लिए सुधार करते हुए कम कीमत पर उत्पादों का उत्पादन करने में सक्षम है। जेटवर्क ओएस, इसकी स्वामित्व वाली प्रौद्योगिकी, सप्लायर के चयन और डिजिटल रेसिपी से लेकर प्रोजेक्ट मैनेजमेंट, गुणवत्ता नियंत्रण और लॉजिस्टिक्स तक के सभी अंतिम ऑर्डर प्रवाह को प्रबंधित करती है। इसका मैन्युफैक्चरिंग प्लेटफॉर्म कई थर्ड पार्टी सप्लायरों और इसकी अपनी मैन्युफैक्चरिंग सुविधाओं में एक ही ऑर्डर का वितरण कर सकता है, जो एक साथ उत्पादन को सक्षम बनाता है। ऐसे वितरण के माध्यम से, कंपनी भौगोलिक सीमाओं को तोड़ने में भी सक्षम है, जिससे यह विभिन्न भौगोलिक क्षेत्रों में सप्लायरों का उपयोग करके ग्राहकों को सेवा दे सकती है। ऊपर बताई गई क्षमताओं और प्लेटफॉर्म मॉडल के आंतरिक लाभों के संयोजन द्वारा, यह ग्राहकों का बड़ा आधार बनाने में सक्षम बनी है।
इसके अलावा, रेडसीर रिपोर्ट के अनुसार, भारत में उत्पादन क्षेत्र में चाइना+१ विविधीकरण, ‘मेक इन इंडिया’, रक्षा स्वदेशीकरण और सार्वजनिक तथा निजी पूंजीगत व्यय पर विशाल बुनियादी ढांचा खर्च जैसे बहुविध क्षेत्रीय अनुकूल कारक हैं, लेकिन यह सप्लाई बिखरी होने के कारण अविश्वसनीयता की चुनौतियों का सामना करता है। रेडसीर रिपोर्ट के अनुसार, वित्तीय वर्ष 2026 तक, मैन्युफैक्चरिंग प्लेटफॉर्म्स के पास भारत और यूएसए में क्रमशः रु. 10.26 – रु. 12.57 ट्रिलियन (यूएसईं 120.65-147.91 बिलियन) और रु. 2.07 – रु. 6.26 ट्रिलियन (यूएसईं 24.32-73.60 बिलियन) का कुल एड्रेसेबल मार्केट (“टीएएम”) है। वित्तीय वर्ष 2026 से, उत्पादन प्लेटफॉर्म के लिए कुल एड्रेसेबल मार्केट वित्तीय वर्ष 2031 तक भारत और यूएसए में क्रमशः रु. 17.68 – रु. 20.00 ट्रिलियन (यूएसईं 208.01-235.27 बिलियन) और रु. 26.76 – रु. 30.95 ट्रिलियन (यूएसईं 314.81-364.09 बिलियन) तक बढ़ने की उम्मीद है।
जेडएनबीएल के दो रिपोर्टेबल बिजनेस सेगमेंट जिनके माध्यम से यह उत्पादन प्लेटफॉर्म का मुद्रीकरण करती है, वे हैं:
(1) इसका मैन्युफैक्चरिंग बिजनेस सेगमेंट, जहां यह ग्राहकों को अपने एकत्रित सप्लायरों और अपनी सुविधाओं के माध्यम से विभिन्न औद्योगिक और उपभोक्ता उत्पाद बनाने की क्षमता देती है; और
(2) इसका इकोसिस्टम बिजनेस सेगमेंट, जो टेरा91 के रूप में ब्रांडेड है, जहां यह सप्लायरों से औद्योगिक वस्तुओं को एकत्रित करती है और प्राप्त करती है, जो ग्राहकों के लिए लागत प्रभावी खरीद को सक्षम बनाती है, जिसमें इसके उत्पादन व्यवसाय के ग्राहक भी शामिल हैं।
इंड एएस 108 ऑपरेटिंग सेगमेंट पर आधारित इसकी सेगमेंट आय – मैन्युफैक्चरिंग बिजनेस इसकी वृद्धि का मुख्य चालक बल रहा है, जो 30 जून, 2026 को समाप्त तीन महीने की अवधि और वित्तीय वर्ष 2026 के लिए परिचालन से इसकी आय का क्रमशः 46.19% और 58.91% हिस्सा रखता है। यह सीमित उद्योगों को सेवा देने वाले केवल भारत के मार्केटप्लेस से बहुविध मांग इंजन, बहु-भौगोलिक सप्लायर आधार और भारत में तथा अंतरराष्ट्रीय स्तर पर ग्राहकों के लिए विस्तारित क्षमता वाले विविध और लचीले उत्पादन प्लेटफॉर्म में विकसित हुआ है। 30 जून, 2026 तक, इसके पेरोल पर 3754 कर्मचारी और अतिरिक्त 7482 अस्थायी श्रमिक थे। उपर्युक्त तिथि के अनुसार, इसकी ऑर्डर बुक लगभग रु. 16210 करोड़ थी।
इश्यू विवरण/पूंजी इतिहास:
कंपनी रु. 5012.33 करोड़ का अपना पहला बुक बिल्डिंग रूट कॉम्बो आईपीओ ला रही है (अपर कैप पर लगभग 331942255 इक्विटी शेयर)। आईपीओ में रु. 2830.00 करोड़ के नए इक्विटी शेयर (अपर कैप पर लगभग 187417219 इक्विटी शेयर), और 144525036 इक्विटी शेयरों का ऑफर फॉर सेल (ओएफएस) (अपर कैप पर रु. 2182.33 करोड़ मूल्य) शामिल है। कंपनी ने रु. 1 प्रत्येक के इक्विटी शेयर पर रु. 143 – रु. 151 के प्राइस बैंड की घोषणा की है। यह इश्यू 15 अक्टूबर, 2026 को सब्सक्रिप्शन के लिए खुलेगा और 19 अक्टूबर, 2026 को बंद होगा। न्यूनतम आवेदन 99 इक्विटी शेयरों के लिए और उसके बाद उसके गुणकों में करना होगा। आवंटन के बाद, शेयर बीएसई और एनएसई पर लिस्टेड होंगे। यह इश्यू आईपीओ के बाद की पेड-अप इक्विटी पूंजी का 19.59% हिस्सा रखता है। नए इक्विटी इश्यू की शुद्ध आय में से, कंपनी रु. 1300 करोड़ कंपनी द्वारा लिए गए कुछ ऋणों के भुगतान/अग्रिम भुगतान के लिए, रु. 860 करोड़ इसकी सहायक कंपनियों द्वारा लिए गए कुछ ऋणों के भुगतान/अग्रिम भुगतान के लिए, और शेष राशि का उपयोग अकार्बनिक वृद्धि / सामान्य कॉर्पोरेट उद्देश्यों के लिए करेगी।
कंपनी ने अपने पात्र कर्मचारियों के लिए 700000 इक्विटी शेयर (अपर कैप पर रु. 10.57 करोड़ मूल्य) आरक्षित रखे हैं, और उन्हें शेयर पर रु. 14 का डिस्काउंट दे रही है। बाकी में से, इसने क्यूआईबी के लिए 75% से कम नहीं, एचएनआई के लिए 15% से अधिक नहीं, और खुदरा निवेशकों के लिए 10% से अधिक नहीं आवंटित किए हैं।
इस इश्यू के संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) कोटक महिंद्रा कैपिटल कंपनी लिमिटेड, मॉर्गन स्टेनली इंडिया कंपनी प्राइवेट लिमिटेड, गोल्डमैन सैक्स (इंडिया) सिक्योरिटीज प्राइवेट लिमिटेड, एवेंडस कैपिटल प्राइवेट लिमिटेड, जेएम फाइनेंशियल लिमिटेड, एचएसबीसी सिक्योरिटीज एंड कैपिटल मार्केट्स (इंडिया) प्राइवेट लिमिटेड, और पेंटोमैथ कैपिटल एडवाइजर्स प्राइवेट लिमिटेड हैं, जबकि केफिन टेक्नोलॉजीज लिमिटेड इश्यू के रजिस्ट्रार हैं। कोटक सिक्योरिटीज लिमिटेड, स्पार्क इंस्टीट्यूशनल इक्विटीज प्राइवेट लिमिटेड, जेएम फाइनेंशियल सर्विसेज लिमिटेड, और असित सी मेहता इन्वेस्टमेंट इंटरमीडिएट्स लिमिटेड सिंडिकेट सदस्य के रूप में हैं।
फेस वैल्यू पर शुरुआती इक्विटी शेयर जारी करने के बाद, कंपनी ने जुलाई 2018 और सितंबर 2020 के बीच शेयर प्रति रु. 1835 – रु. 49926 के मूल्य दायरे में (रु. 1 एफवी के आधार पर) अधिक इक्विटी शेयर जारी किए हैं। इसने नवंबर 2022 में 1 के लिए 999 के अनुपात में बोनस शेयर भी जारी किए हैं। प्रमोटरों/बिक्री भागीदारों द्वारा शेयर अधिग्रहण की लागत नगण्य, रु. 0.06, रु. 0.18, रु. 0.23, रु. 3.94, रु. 6.31, रु. 7.84, रु. 8.88, रु. 8.89, रु. 12.92, 13.97, रु. 42.28, रु. 46.30, रु. 54.66, रु. 130.34, रु. 157.87, रु. 178.58, और रु. 182.10 प्रति शेयर है।
आईपीओ के बाद, इसकी रु. 150.68 करोड़ (1506772659 इक्विटी शेयर) की वर्तमान पेड-अप इक्विटी पूंजी बढ़कर रु. 169.42 करोड़ (1694189878 इक्विटी शेयर) हो जाएगी। प्राइस बैंड के अपर कैप के आधार पर, कंपनी रु. 25582.27 करोड़ का मार्केट कैप खोज रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने (एकीकृत आधार पर) रु. 12523.46 करोड़ / रु. – (852.53) करोड़ (वित्तीय वर्ष 24), रु. 11492.23 करोड़ / रु. – (215.07) करोड़ (वित्तीय वर्ष 25), और रु. 16100.63 करोड़ / रु. – (964.39) करोड़ (वित्तीय वर्ष 26) की कुल आय/शुद्ध लाभ/ – (नुकसान) दर्ज किया है। 30 जून, 2026 को समाप्त वित्तीय वर्ष 27 की पहली तिमाही के लिए, इसने रु. 4195.70 करोड़ की कुल आय पर रु. – (64.13) करोड़ का नुकसान दर्ज किया है। कंपनी ने वित्तीय वर्ष 26 से अपनी टॉपलाइन में वृद्धि दर्ज की थी, लेकिन वित्तीय वर्ष 26 के लिए अधिक नुकसान दर्शाया था, जो पहली तिमाही-वित्तीय वर्ष 27 के लिए कम हुआ था। रु. 222.37 करोड़ के उच्च व्यापार प्राप्य चिंता पैदा करते हैं। 30 जून, 2026 को इसकी रु. 1144.55 करोड़ की आकस्मिक देयताएं चेतावनी देती हैं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. – (4.54) का औसत ईपीएस और – (15.64) % का औसत आरओएनडब्ल्यू दर्शाया है। 30 जून, 2026 को रु. 25.85 के अपने एनएवी के आधार पर यह इश्यू 5.84 के पी/बीवी पर और अपर कैप पर प्रति शेयर रु. 39.59 के आईपीओ के बाद के एनएवी के आधार पर 3.81 के पी/बीवी पर प्राइस किया गया है।
यदि हम आईपीओ के बाद की पूरी तरह से पतली पेड-अप इक्विटी पूंजी में वित्तीय वर्ष 27 के वार्षिक नुकसान के आधार पर गणना करें, तो मांगी गई कीमत 49.72 के नकारात्मक पी/ई पर आती है। वित्तीय वर्ष 26 की कमाई के आधार पर भी, पी/ई नकारात्मक रहता है। इस प्रकार, इश्यू नकारात्मक रूप से प्राइस किया गया है, जो इसे एक महंगा दांव बनाता है।
रिपोर्ट की गई अवधि के लिए, नुकसान के कारण, कंपनी ने अपने पैट मार्जिन, या आरओसीई मार्जिन डेटा नहीं दिए हैं।
लाभांश नीति:
ऑफर दस्तावेज़ की रिपोर्ट की गई अवधि के लिए कंपनी ने कोई लाभांश घोषित नहीं किया है। इसने अपनी कमाई और भविष्य की संभावनाओं के आधार पर मार्च 2026 में लाभांश नीति अपनाई है।
सूचीबद्ध साथियों के साथ तुलना:
ऑफर दस्तावेज़ के अनुसार, कंपनी के पास तुलना करने के लिए कोई सूचीबद्ध साथी नहीं हैं।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े सात बीआरएलएमएस ने पिछले तीन वित्तीय वर्षों में 109 पब्लिक इश्यू किए हैं, जिनमें से 29 इश्यू लिस्टिंग की तारीख पर ऑफर कीमत से नीचे बंद हुए थे।
निष्कर्ष:
जेडएमबीएल औद्योगिक और उपभोक्ता उत्पादों के लिए प्रौद्योगिकी आधारित, एसेट-लाइट उत्पादन प्लेटफॉर्म है जो वैश्विक बाजारों को सेवा देती है। उसने गैर-लाभकारी व्यवसाय को हटाकर और वैश्विक बाजारों के लिए मेक इन इंडिया करने के लिए नई सुविधाएं जोड़कर अपने व्यवसाय मॉडल को नए सिरे से व्यवस्थित किया है। इस बदलाव के बाद, इसकी शीर्ष आय बढ़ी है, लेकिन निचली आय बैलेंस-शीट साफ करने की कवायद दर्शाती है। 30 जून, 2026 को इसकी ऑर्डर बुक रु. 16+हजार करोड़ थी। यह एक पूर्ण लंबी अवधि की रेस का घोड़ा है। इसके हालिया औसत वित्तीय डेटा के आधार पर, नुकसान के कारण, इसका ऑफर नकारात्मक पी/ई पर है। केवल अच्छी जानकारी रखने वाले/अतिरिक्त फंड रखने वाले/जोखिम लेने वाले ही लंबी अवधि के लिए मध्यम फंड रोक सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
