
—दिलीप दावड़ा द्वारा
- कंपनी एक सुनियोजित टेक्नोलॉजी प्लेटफॉर्म है जो टेलीकॉम, आईटी, और एआई एम्बेडेड प्रोडक्ट्स और संबंधित सेवाएं प्रदान करती है।
- कंपनी इस क्षेत्र में अपनी अगुवाई बनाए रखती है, और भविष्य में अधिक उज्ज्वल संभावनाओं के लिए तैयार है।
- उसने रिपोर्ट किए गए समय के लिए अपनी टॉप और बॉटम लाइन्स में स्थिर वृद्धि दर्ज की है।
- हालांकि पहली दृष्टि से यह पूरी कीमत वाला लगता है, लेकिन इसकी योजनाओं को ध्यान में रखते हुए, इसका ऑफर उचित कीमत वाला लगता है।
- कंपनी केवल ३% जितनी इक्विटी का तरलीकरण कर रही है और कर्ज-मुक्त हो जाएगी, जिसके परिणामस्वरूप इसकी बॉटम लाइन्स में सुधार होगा।
- सभी वर्ग के निवेशक मध्यम से लंबी अवधि के लिए निवेश कर सकते हैं।
कंपनी के बारे में:
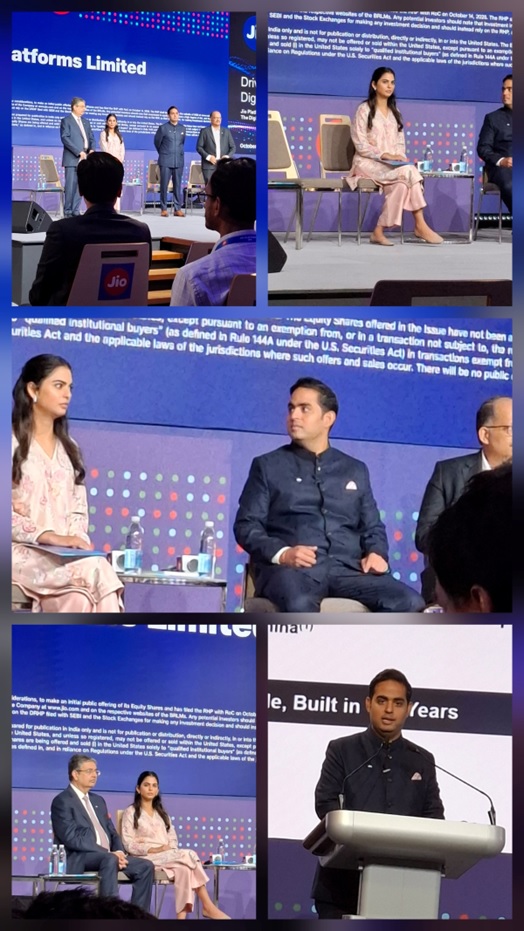
जिओ प्लेटफॉर्म्स लिमिटेड एक टेक्नोलॉजी प्लेटफॉर्म है, जो स्वामित्व वाली डिजिटल टेक्नोलॉजी और बुनियादी स्तर के रूप में पूरे भारत में डिजिटल कनेक्टिविटी पर बना है, जो भारत में डिजिटल परिवर्तन को आगे बढ़ाता है। इसकी स्थापना से, कंपनी ने भारत में डिजिटल कनेक्टिविटी और डिजिटल सेवाओं की पहुंच को लोकतांत्रिक बनाने में मुख्य भूमिका निभाई है। जिओ प्लेटफॉर्म्स की डिजिटल कनेक्टिविटी भारत की बढ़ती डिजिटल अर्थव्यवस्था के मूल स्तंभों में से एक है, जो एनालिसिस मेसन रिपोर्ट के अनुसार, वित्तीय वर्ष २०३१ तक १.४ ट्रिलियन डॉलर (रू १२५.८ ट्रिलियन) तक पहुंचने की उम्मीद है। इसकी सहायक कंपनी, रिलायंस जिओ इन्फोकॉम लिमिटेड ने ३० जून, २०२६ तक भारत में ५३३.३ मिलियन ग्राहकों को सेवा दी थी। एकीकृत प्लेटफॉर्म पर मोबाइल, फिक्स्ड ब्रॉडबैंड और डिजिटल सेवाओं का संयोजन, डेटा और ग्राहक वैयक्तिकरण के साथ मिलकर, जेपीएल को इंटरनेट, डिजिटल सेवाओं और आर्टिफिशियल इंटेलिजेंस सहित उभरती टेक्नोलॉजी को एक्सेस करने के लिए एक व्यापक डिजिटल गेटवे के रूप में स्थापित करता है।
कंपनी का बिजनेस मॉडल स्वामित्व के टेक्नोलॉजी स्टैक पर बना है जिसे उसने इन-हाउस डिजाइन, विकसित और तैनात किया है। यह नेटवर्क, उपकरण इंजीनियरिंग, सॉफ्टवेयर और ऑपरेटिंग सिस्टम, और डिजिटल एप्लीकेशंस में लंबवत संकलित टेक्नोलॉजी क्षमताएं रखता है। यह पूर्ण-स्टैक स्वामित्व तीसरे पक्ष के विक्रेताओं पर निर्भरता को काफी हद तक कम करने में मदद करता है, बुनियादी ढांचे के लागत लाभ प्रदान करता है, और तेज नवाचार चक्र को सक्षम बनाता है। ३० जून, २०२६ तक, कंपनी के पास डिजिटल प्रोडक्ट्स और टेक्नोलॉजी डेवलपमेंट टीम में १२,४७૭ कर्मचारी थे, जो उसके कुल पूर्णकालिक कर्मचारियों के लगभग ४५% हैं। इन १२,४७૭ कर्मचारियों में से, ८,१५६ डिजिटल प्रोडक्ट्स और सेवाओं के विकास में लगे हुए हैं जबकि शेष नेटवर्क टेक्नोलॉजी इंजीनियरिंग में लगे हुए हैं। ३० जून, २०२६ तक, कंपनी और उसकी सहायक कंपनियों ने भारत के अंदर (२६५५) और भारत बाहर (४५६५) ४जी, ५जी, ६जी क्लाउड-नेटिव कोर नेटवर्क आर्किटेक्चर, एआई-संचालित नेटवर्क ऑटोमेशन, और अन्य डिजिटल टेक्नोलॉजी में ७,२२० पेटेंट के लिए आवेदन किया है। वर्ल्ड इंटेलेक्चुअल प्रॉपर्टी ऑर्गेनाइजेशन के अनुसार, २०२५ में पेटेंट कोऑपरेशन ट्रिटी रैंकिंग में कंपनी को शीर्ष २० वैश्विक कंपनियों में स्थान दिया गया था। यह मानता है कि स्वामित्व की टेक्नोलॉजी की यह गहराई इसे प्रतिस्पर्धात्मक लाभ प्रदान करती है और इसे ऐसे टेक्नोलॉजी प्लेटफॉर्म के रूप में स्थापित करती है जो कनेक्टिविटी का उपयोग अपने बुनियादी कोर वितरण स्तर के रूप में करता है। इसके अलावा, इस स्वामित्व के टेक्नोलॉजी स्टैक का लाभ उठाकर, कंपनी ग्राहकों और व्यवसायों को बड़े पैमाने पर कनेक्टेड इंटेलिजेंस और एजेंटिक एआई सेवाएं देने के प्रयास के रूप में एआई-नेटिव डिजिटल सेवाएं कंपनी में परिवर्तित हो रही है।
आधुनिक सॉफ्टवेयर-संचालित नेटवर्क आर्किटेक्चर में, टेलीकॉम और टेक्नोलॉजी के बीच का पारंपरिक भेद अब लागू नहीं होता है। इसका स्थान टेक्नोलॉजी में अधिक मजबूत है, क्योंकि इसने रेडियो एक्सेस नेटवर्क से लेकर कोर क्षमताओं तक, ऑपरेटिंग सिस्टम से लेकर डिजिटल एप्लीकेशंस तक, मुख्य रूप से स्वामित्व की टेक्नोलॉजी का उपयोग करके संपूर्ण नेटवर्क और सेवाएं स्टैक डिजाइन, निर्माण और तैनात किए हैं। टेक्नोलॉजी इसके व्यवसाय का ढांचा कैसे संरचित, निर्मित और प्रबंधित होता है उसका मूल आर्किटेक्चर है।
एनालिसिस मेसन रिपोर्ट के अनुसार, जेपीएल एंड-टू-एंड, स्वामित्व वाली ५जी स्टैंडअलोन टेक्नोलॉजी स्टैक के साथ विश्व स्तर पर एकमात्र डिजिटल कनेक्टिविटी प्रदाता है। यह इन-हाउस हार्डवेयर और सॉफ्टवेयर क्षमताएं रखता है – जो इसके सेट-टॉप-बॉक्स और जिओभारत ओएस के डिजाइन द्वारा साबित होता है, जो कम लागत के चिपसेट्स पर और न्यूनतम मेमोरी फुटप्रिंट के साथ काम कर सकता है, जो किफायती उपकरणों पर उच्च गुणवत्ता की डिजिटल सेवाओं को सक्षम बनाता है।
जिओब्रेन, इसका स्वामित्व का एआई इंजन, क्षमता आवंटन, खराबी की भविष्यवाणी, और रीयल-टाइम नेटवर्क ऑप्टिमाइज़ेशन के लिए स्वायत्त निर्णय लेने में सक्षम बनाते हुए नेटवर्क संचालन में निहित है। जिओएयरफाइबर सितंबर २०२३ में इसके लॉन्चिंग के समय से ३० जून, २०२६ तक १४.० मिलियन ग्राहकों तक पहुंचा है – जो इसे भारत में सबसे बड़ा फिक्स्ड वायरलेस ग्राहक आधार बनाता है – जो इसकी स्वामित्व की यूबीआर-आधारित फिक्स्ड वायरलेस एक्सेस टेक्नोलॉजी द्वारा सक्षम है, एनालिसिस मेसन रिपोर्ट के अनुसार।
४जी में, यह बड़े पैमाने पर ऑल-आईपी, ग्रीनफील्ड ४जी एलटीई नेटवर्क शुरू करने वाला पहला था और एनालिसिस मेसन रिपोर्ट के अनुसार छह महीने से कम समय में १०० मिलियन ग्राहक प्राप्त किए थे, और ५जी में, जेपीएल ने १५ महीने में पूरे भारत में कवरेज के साथ और एनालिसिस मेसन रिपोर्ट के अनुसार ४५ महीने में २८४.९ मिलियन ग्राहकों के साथ विश्व स्तर पर सबसे तेज रोलआउट प्राप्त किया था।
जेपीएल टीएम फोरम स्केल के ऑटोनॉमस नेटवर्क्स पर लेवल ४ प्राप्त करने के लिए अपने टेक्नोलॉजी स्टैक और ऑफरिंग्स में एआई को क्रमिक रूप से शामिल कर रहा है, जहां नेटवर्क स्वायत्त रूप से एंड-टू-एंड काम करते हैं, रखरखाव करते हैं और विकसित होते हैं, और ग्राहकों को एआई-सहायित सेवाएं प्रदान करते हैं। इसकी राष्ट्रीय स्तर की फिज़िटल पहुंच ग्राहक आधार तक डिजिटल सेवाओं के तेजी से वितरण का समर्थन करती है और तेजी से अपनाने में मदद करती है। २०१६ में इसके लॉन्च के बाद, कंपनी ने डिजिटल सेवाओं की आसान एक्सेस के सक्षमकर्ता के रूप में डिजिटल कनेक्टिविटी के साथ डिजिटल सेवाओं का व्यापक समूह प्रदान करने की सुविचारित रणनीति का अनुसरण किया है। इसके प्लेटफॉर्म के विशिष्ट पहलू आपूर्तिकर्ताओं के साथ साझेदारी के माध्यम से विकसित किए गए हैं, और इसने क्लाउड इंफ्रास्ट्रक्चर, सामग्री और एआई सुविधाओं के लिए तीसरे पक्षों के साथ भी साझेदारी बनाई है, जो गैर-अनन्य हैं और नवीनीकरण के अधीन हैं।
जेपीएल ने २०१६ में ४जी वॉयस ओवर एलटीई टेक्नोलॉजी के साथ ४जी नेटवर्क लॉन्च किया था और इस टेक्नोलॉजी पर ४जी वॉयस लॉन्च करने वाला विश्व स्तर पर पहले कुछ ग्रीनफील्ड ऑल-इंटरनेट प्रोटोकॉल ऑपरेटरों में शामिल था। भारत वैश्विक स्तर पर ५जी को सबसे तेज अपनाने वालों में से एक है और वह ३० जून, २०२६ तक २८४.९ मिलियन ५जी ग्राहकों के साथ स्टैंडअलोन ५जी नेटवर्क लॉन्च करने वाला भारत में पहला ऑपरेटर है। कंपनी ने अक्टूबर २०२२ में अपनी ५जी ऑफरिंग लॉन्च की थी, और एक साल में एक मिलियन से अधिक ५जी सेल्स तैनात करके रिकॉर्ड रोलआउट प्राप्त किया था। ३१ मार्च, २०२६ तक, इसका ५जी ग्राहक आधार दुनिया में तीसरा सबसे बड़ा था। (स्रोत: एनालिसिस मेसन रिपोर्ट)।
५जी रोलआउट का समर्थन करने के लिए, इसने अपने खुद के ४जी+५जी कॉम्बिनेशन कोर, ५जी डिवाइस और ओएसएस और बीएसएस ऑपरेटिंग सिस्टम के पोर्टफोलियो के साथ “मेड इन इंडिया”, एंड-टू-एंड ५जी टेक्नोलॉजी स्टैक विकसित किया है, एनालिसिस मेसन रिपोर्ट के अनुसार। व्यापक ऑटोमेशन और इन-हाउस ऑर्केस्ट्रेशन प्लेटफॉर्म के साथ आधुनिक, सॉफ्टवेयर-परिभाषित आर्किटेक्चर पर बना, यह स्टैक बड़े पैमाने पर त्वरित डिजाइन, टेस्टिंग और देशव्यापी रोलआउट का समर्थन करता है। इस क्षमता के साथ, जेपीएल ने भारत को ऐसी स्वदेशी ५जी क्षमता रखने वाला विश्व स्तर पर केवल पांचवां देश बनने में मदद की, एनालिसिस मेसन रिपोर्ट के अनुसार।
इस प्रकार, कंपनी के पास अपनी थाली में मोबाइल कनेक्टिविटी और डेटा नेटवर्क से परे अधिक सेवाएं और ऑफरिंग्स हैं। यह अपनी ऑफरिंग्स में सुनियोजित बिजनेस मॉडल रखती है जो इसे टेलीकॉम, आईटी, और एआई एम्बेडेड सबसे आधुनिक सेवाओं में एक वैश्विक भारतीय प्लेयर बनाएगी।
मुद्दा विवरण/पूंजी इतिहास:
कंपनी ऊपरी कैप पर रू ३०,२१३ करोड़ के २७,००,००,००० इक्विटी शेयरों का पहला बुक बिल्डिंग रूट आईपीओ ला रही है। कंपनी ने रू १० के प्रत्येक इक्विटी शेयर पर रू १०६५ – रू १११९ की प्राइस बैंड घोषित की है। यह मुद्दा २१ अक्टूबर, २०२६ को सब्सक्रिप्शन के लिए खुलेगा, और २३ अक्टूबर, २०२६ को बंद होगा। कम से कम १२ शेयरों के लिए और उसके बाद उसके गुणक में आवेदन करना होगा। आवंटन के बाद, शेयर बीएसई और एनएसई पर लिस्टेड होंगे। यह मुद्दा आईपीओ के बाद की पेड-अप इक्विटी कैपिटल का २.९३% हिस्सा रखता है। आईपीओ की शुद्ध आय से, कंपनी अपनी मटेरियल सब्सिडियरी आरजेआईएल द्वारा लिए गए निश्चित उधार की पुनर्भुगतान/पूर्वभुगतान के लिए रू २७,५०० करोड़ का उपयोग करेगी, और शेष राशि सामान्य कॉर्पोरेट उद्देश्यों के लिए उपयोग करेगी।
कंपनी ने अपने पात्र कर्मचारियों के लिए रू ५०० करोड़ (ऊपरी कैप पर लगभग ४४,६८,२७५ इक्विटी शेयरों) के शेयरों को आरक्षित रखा है, और उन्हें प्रति शेयर रू ५४ का डिस्काउंट दे रही है। उसने आरआईएल के शेयरधारकों के लिए रू २,५०० करोड़ (लगभग २,२३,४१,३७६ इक्विटी शेयरों) के शेयरों को भी आरक्षित रखा है। बाकी में से, उसने क्यूआईबी के लिए ५०% से अधिक नहीं, एचएनआई के लिए १५% से कम नहीं, और खुदरा निवेशकों के लिए ३५% से कम नहीं आवंटित किए हैं।
इस मुद्दे के लिए १९ संयुक्त बुक रनिंग लीड मैनेजर्स कोटक महिंद्रा कैपिटल कंपनी लिमिटेड, मॉर्गन स्टेनली इंडिया कंपनी प्राइवेट लिमिटेड, बोफा सिक्योरिटीज इंडिया लिमिटेड, एक्सिस कैपिटल लिमिटेड, बीएनपी परिबा, सिटीग्रुप ग्लोबल मार्केट्स इंडिया प्राइवेट लिमिटेड, सीएलएसए इंडिया प्राइवेट लिमिटेड, डॅम कैपिटल एडवाइजर्स लिमिटेड, गोल्डमैन सैक्स (इंडिया) सिक्योरिटीज प्राइवेट लिमिटेड, एचडीएफसी बैंक लिमिटेड, एचएसबीसी सिक्योरिटीज एंड कैपिटल मार्केट्स (इंडिया) प्राइवेट लिमिटेड, आईसीआईसीआई सिक्योरिटीज लिमिटेड, आईआईएफएल कैपिटल सर्विसेज लिमिटेड, जेफरीज इंडिया प्राइवेट लिमिटेड, जेएम फाइनेंशियल लिमिटेड, जे.पी. मोर्गन इंडिया प्राइवेट लिमिटेड, एसबीआई कैपिटल मार्केट्स लिमिटेड, यूबीएस सिक्योरिटीज इंडिया प्राइवेट लिमिटेड, और ३६० वन वाम लिमिटेड हैं, जबकि केफिन टेक्नोलॉजीज लिमिटेड इस मुद्दे के लिए रजिस्ट्रार है। एचडीएफसी सिक्योरिटीज लिमिटेड, इन्वेस्टेक कैपिटल सर्विसेज (इंडिया) प्राइवेट लिमिटेड, जेएम फाइनेंशियल सर्विसेज लिमिटेड, कोटक सिक्योरिटीज लिमिटेड, एसबीआईकैप सिक्योरिटीज लिमिटेड, शेरखान लिमिटेड, ३६० वन कैपिटल मार्केट प्राइवेट लिमिटेड, ३६० वन डिस्ट्रीब्यूशन सर्विसेज लिमिटेड सिंडिकेट सदस्यों के रूप में हैं।
सममूल्य पर प्रारंभिक इक्विटी शेयर जारी करने के बाद, कंपनी ने जुलाई २०२० और दिसंबर २०२० के बीच प्रति शेयर रू ४८८.३४ – रू ५४९.३१ की प्राइस रेंज में अधिक इक्विटी शेयर जारी किए हैं। प्रमोटरों/बिक्री करने वाले हिस्सेदारों द्वारा शेयर प्राप्त करने की औसत लागत प्रति शेयर रू ८९.५८ है।
आईपीओ के बाद, इसकी रू ८,९३९.०३ करोड़ (८,९३९,०३०,८३० इक्विटी शेयरों) की वर्तमान पेड-अप इक्विटी कैपिटल बढ़कर रू ९,२०९.०३ करोड़ (९,२०९,०३०,८३० इक्विटी शेयरों) हो जाएगी। प्राइस बैंड की ऊपरी कैप के आधार पर, कंपनी रू १०,३०,४९१ करोड़ की मार्केट कैप की तलाश कर रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने (एकीकृत आधार पर) रू १,१०,१७५.४० करोड़ / रू २१,४३४.०० करोड़ (वित्तीय वर्ष २४), रू १,२९,३३३.०० करोड़ / रू २६,१२०.३० करोड़ (वित्तीय वर्ष २५), और रू १,४९,७५९.१० करोड़ / रू ३०,०५२.७० करोड़ (वित्तीय वर्ष २६) की कुल आय/शुद्ध लाभ दर्ज किया है। ३० जून, २०२६ को समाप्त हुए वित्तीय वर्ष २७ की पहली तिमाही के लिए, इसने रू ४०,१९७.९० करोड़ की कुल आय पर रू ७,७६४.१० करोड़ का शुद्ध लाभ प्राप्त किया था। कंपनी ने रिपोर्ट किए गए समय के लिए अपने संचालन में वृद्धि दर्ज की है। इसके ट्रेड रिसीवेबल्स साल-दर-साल बढ़ रहे हैं। ३० जून, २०२६ तक इसकी संभावित देनदारियां रू ३,४३,२४७.३० करोड़ थीं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू ३०.५५ (बेसिक) की औसत ईपीएस और ९.०४ % की औसत आरओएनडब्ल्यू दर्ज की है। यह मुद्दा ३० जून, २०२६ तक रू ३८२.३४ के अपने एनएवी के आधार पर २.९३ के पी/बीवी पर, और ऊपरी कैप पर प्रति शेयर रू ४०३.९१ के आईपीओ के बाद के एनएवी के आधार पर २.७७ के पी/बीवी पर प्राइस किया गया है।
यदि हम वित्तीय वर्ष २७ की वार्षिक कमाई को इसकी आईपीओ के बाद की पूरी तरह से तरलीकृत पेड-अप इक्विटी कैपिटल के आधार पर गिनें, तो मांगी गई कीमत ३३.१९ के पी/ई पर है। वित्तीय वर्ष २६ की कमाई के आधार पर, पी/ई ३४.२९ पर रहता है। इसके हाल के औसत प्रदर्शन के आधार पर मुद्दा पूरी कीमत वाला लगता है। लेकिन इसके ओटीटी प्ले और एआई की अन्य उन्नत टेक्नोलॉजी को ध्यान में रखते हुए, यह इस क्षमता में एक वैश्विक भारतीय प्लेयर बनने के लिए तैयार है, जो इसे उचित कीमत वाला बनाता है।
रिपोर्ट किए गए समय के लिए, कंपनी ने संदर्भित समय के लिए क्रमशः १९.५५% (वित्तीय वर्ष २४), २०.३६% (वित्तीय वर्ष २५), २०.४६% (वित्तीय वर्ष २६), १९.८२% (पहली तिमाही-वित्तीय वर्ष २७) के पैट मार्जिन और १२.८३%, १२.५०%, १०.७६%, २.५६% के आरओसीई मार्जिन दर्ज किए हैं।
डिविडेंड नीति:
कंपनी ने ऑफर दस्तावेज के रिपोर्ट किए गए समय के लिए कोई डिविडेंड नहीं चुकाया है। इसने अपनी कमाई और भविष्य की संभावनाओं के आधार पर अप्रैल २०२६ में लाभांश नीति अपनाई है।
लिस्टेड साथियों के साथ तुलना:
ऑफर दस्तावेज के अनुसार, कंपनी ने भारती एयरटेल, वोडाफोन आइडिया को अपने लिस्टेड साथियों के रूप में दर्शाया है। वे वर्तमान में ३७.० के पी/ई और नॉट एप्लीकेबल (१५ अक्टूबर, २०२६ तक) पर ट्रेडिंग कर रहे हैं। हालांकि, वे वास्तव में तुलना करने योग्य नहीं हैं।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस मुद्दे से जुड़े उन्नीस बीआरएलएम ने पिछले तीन वित्तीय वर्षों में १६० पब्लिक इश्यू हाथ में लिए हैं, जिनमें से ४६ इश्यू लिस्टिंग तारीख पर ऑफर कीमत से नीचे बंद हुए थे।
निष्कर्ष:
जेपीएल एक टेलीकॉम, आईटी, और एआई एम्बेडेड प्रोडक्ट्स और संबंधित सेवाएं प्रदान करने वाला एक सुनियोजित टेक्नोलॉजी प्लेटफॉर्म है। कंपनी इस क्षेत्र में अपनी अगुवाई बनाए रखती है, और भविष्य में अधिक उज्ज्वल संभावनाओं के लिए तैयार है। उसने रिपोर्ट किए गए समय के लिए अपनी टॉप और बॉटम लाइन्स में स्थिर वृद्धि दर्ज की है। हालांकि पहली दृष्टि से यह पूरी कीमत वाला लगता है, लेकिन इसकी योजनाओं को ध्यान में रखते हुए, इसका ऑफर उचित कीमत वाला लगता है। कंपनी केवल ३% जितनी इक्विटी का तरलीकरण कर रही है और कर्ज-मुक्त हो जाएगी, जिसके परिणामस्वरूप इसकी बॉटम लाइन्स में सुधार होगा। दूसरी पीढ़ी के उद्यमी हिस्सेदारों को पुरस्कृत करने की आरआईएल समूह की विरासत को बनाए रखने के बारे में आश्वस्त हैं। सभी वर्ग के निवेशक मध्यम से लंबी अवधि के लिए निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
