
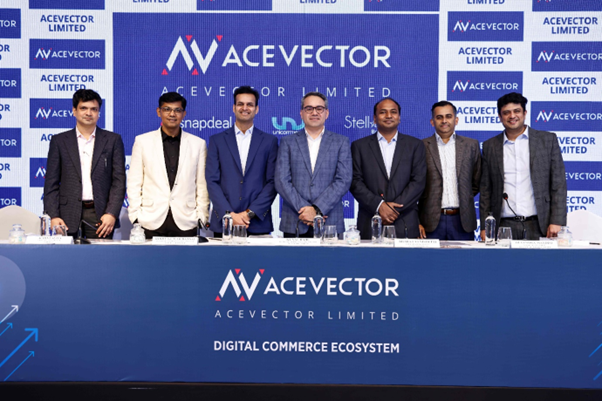
– દિલિપ દાવડા દ્વારા
- કંપની ડેટા, ટેકનોલોજી, એઆઈ-સંચાલિત વ્યવસાય ધરાવતું ડિજિટલ કોમર્સ ઇકોસિસ્ટમ પ્રદાન કરવા અને નાના સાહસિકો માટે ઈ-કોમર્સ વ્યવસાયને પ્રોત્સાહિત કરવામાં રોકાયેલી છે.
- કંપનીએ અહેવાલ કરેલ સમયગાળા માટે તેની ટોચની લાઈનોમાં સતત વૃદ્ધિ નોંધાવી છે.
- જો કે, તેના વ્યવસાયિક મોડેલમાં ફેરફારને પગલે પ્રોવિઝનના અંતિમ ગોઠવણ વચ્ચે તેની બોટમ લાઈનોને નુકસાન સહન કરવું પડ્યું છે.
- છેલ્લા ત્રણ નાણાકીય વર્ષોમાં નુકસાન થયા પછી, ઇશ્યૂ નકારાત્મક પી/ઈ સાથે પ્રાઇસ કરવામાં આવ્યો છે.
- જો કે, સુહિત/કેશ સરપ્લસ ધરાવતા રોકાણકારો લાંબા ગાળા માટે ભંડોળ રોકી શકે છે.
કંપની વિશેઃ
એસવેક્ટર લિમિટેડ (એએલ)ઃ એસવેક્ટર, પ્રત્યક્ષ અને પરોક્ષ રીતે તેની સબસિડીયરીઓ દ્વારા, ડેટા, ટેકનોલોજી અને એઆઈ-સંચાલિત વ્યવસાયો ધરાવતા એસેટ-લાઈટ ડિજિટલ કોમર્સ ઇકોસિસ્ટમનું સંચાલન કરે છે – મૂલ્ય ઈ-કોમર્સ માર્કેટપ્લેસ, ઈ-કોમર્સ સક્ષમતા સોફ્ટવેર એઝ એ સર્વિસ (“સાસ”) અને ઉપભોક્તા બ્રાન્ડ્સ. તેના ઇકોસિસ્ટમમાં સામેલ છેઃ (૧)) સ્નેપડીલ, ગુણવત્તા પર ભાર મૂકવાની સાથે લાઇફસ્ટાઇલ કેટેગરીમાં પોસાય તેવી મર્ચેન્ડાઇઝની વિશાળ પસંદગી સાથે મૂલ્ય કેન્દ્રિત લાઇફસ્ટાઇલ ઈ-કોમર્સ માર્કેટપ્લેસ પ્લેટફોર્મ; (ર) યુનિકોમર્સ બ્રાન્ડ હેઠળ યુનિવેર, કન્વર્ટવે અને શિપવે, જે તેની સબસિડીયરી યુનિકોમર્સ ઈસોલ્યુશન્સ લિમિટેડ દ્વારા સંચાલિત છે, જે ઈ-કોમર્સ સક્ષમતા સાસ ઉત્પાદનોનો વ્યાપક સ્યુટ છે, જે ઈ-કોમર્સ કામગીરીનું એન્ડ-ટુ-એન્ડ મેનેજમેન્ટ સક્ષમ કરે છે; અને(૩) સ્ટેલારો બ્રાન્ડ્સ વ્યવસાય, ઓમનિચેનલ મૂલ્ય કેન્દ્રિત ગ્રાહક બ્રાન્ડ્સ રિટેલિંગ વ્યવસાય, જે તેની સબસિડીયરી સ્ટેલારો બ્રાન્ડ્સ પ્રાઇવેટ લિમિટેડ દ્વારા સંચાલિત થાય છે.
એકસાથે, આ વ્યવસાયો બીટુસી અને બીટુબી શ્રેણીઓમાં સમગ્ર ઈ-કોમર્સ વેલ્યુ ચેઇનને આવરી લે છે જે ઉભા મોડ્સ ઓનલાઇન અને ઓફલાઇન બંને દ્વારા અને આડા મોડ્સ ગ્રાહકો, વિક્રેતાઓ, બ્રાન્ડ્સ અને લોજિસ્ટિક્સ પ્રદાતાઓને પૂરી પાડે છે. એસવેક્ટર સ્કેલ કરેલા અને ઉભરતા પ્લેટફોર્મ્સનું સંયોજન સંચાલિત કરે છે જે બીટુસી અને બીટુબી બંને તકોમાંથી વિવિધ આવક ઉત્પન્ન કરે છે.
સ્નેપડીલ એ પ્યોર-પ્લે વેલ્યુ માર્કેટપ્લેસ છે (સ્ત્રોતઃ ૧લેટિસ રિપોર્ટ), જે વપરાશકર્તાઓને મૂલ્ય કિંમત પોઇન્ટ પર ઉત્પાદનો ઓફર કરતા વિક્રેતાઓના નેટવર્ક દ્વારા ફેશન, હોમ અને જનરલ મર્ચેન્ડાઇઝ, અને બ્યુટી અને પર્સનલ કેર જેવી લાઇફસ્ટાઇલ કેટેગરીમાં પરવડે તેવી અને ગુણવત્તાયુક્ત ક્યુરેટેડ મર્ચેન્ડાઇઝની વિશાળ પસંદગી પ્રદાન કરે છે. તે મૂલ્ય-સભાન ગ્રાહકોની જરૂરિયાતો પૂરી કરે છે, જેને ઘણીવાર ‘ભારત શોપર્સ’ તરીકે ઓળખવામાં આવે છે. (સ્ત્રોતઃ ૧લેટિસ રિપોર્ટ) તેનો દ્રષ્ટિકોણ એ ભારતીય મૂલ્ય સભાન લાઇફસ્ટાઇલ શોપર માટે પોસાય તેવી આકાંક્ષાઓ ઓફર કરતો સ્માર્ટ, સ્ટાઇલિશ અને વિશ્વસનીય શોપિંગ સાથી બનવાનો છે, જ્યાં ટ્રેન્ડી મર્ચેન્ડાઇઝ સારી ગુણવત્તામાં મૂલ્ય કિંમત સાથે મળે છે. કંપની સ્નેપડીલને એસેટ-લાઈટ, ઝીરો-ઇન્વેન્ટરી મોડેલ સાથે ચલાવે છે, સાચા માર્કેટપ્લેસ મોડેલ તરીકે લઘુત્તમ વર્કિંગ કેપિટલ જોખમ સાથે. આ ઓપરેશનલ ફ્રેમવર્ક, ખર્ચ વ્યવસ્થાપન વ્યૂહરચનાઓ સાથે જોડાયેલું છે, ખાસ કરીને તેની થર્ડ-પાર્ટી લોજિસ્ટિક્સ (૩પીએલ) સપ્લાય ચેઇનની અંદર, ગ્રાહકોને સતત ઓછી કિંમતો વિતરિત કરવાની મંજૂરી આપે છે.
નાણાકીય વર્ષ ૨૦૨૬, નાણાકીય વર્ષ ૨૦૨૫ અને નાણાકીય વર્ષ ૨૦૨૪ માટે આવકના સંદર્ભમાં ભારતમાં ટોચના બે પ્યોર-પ્લે વેલ્યુ માર્કેટપ્લેસ પ્લેટફોર્મ્સમાં સ્નેપડીલ સામેલ છે, જે અનુક્રમે રૂ ૨૯૩.૬૮ કરોડ, રૂ ૨૪૯.૮૭ કરોડ, અને રૂ ૨૫૨.૮૯ કરોડ હતી (સ્ત્રોતઃ ૧લેટિસ રિપોર્ટ). તે નાણાકીય વર્ષ ૨૦૨૬ સુધીમાં ૧૮,૯૭૨ પિન-કોડ્સ પર દેશભરમાં ગ્રાહકોને સેવા આપે છે, જેમાં સ્નેપડીલ પ્લેટફોર્મ પર વેચાતી શ્રેણીઓ અને ઓફર કરવામાં આવતી કિંમત પોઇન્ટ્સ પર ધ્યાન કેન્દ્રિત કરવામાં આવે છે. સ્નેપડીલ પ્લેટફોર્મ મૂલ્ય કિંમત, વિશાળ સંગ્રહ અને એઆઈ સંચાલિત પર્સનલાઈઝેશન દ્વારા સંચાલિત દ્રશ્યમાન સમૃદ્ધ અને ડિસ્કવરી-લેડ યુઝર ઇન્ટરફેસ સાથે મૂલ્ય ગ્રાહકો માટે અનુકૂળ શોપિંગ અનુભવ આપે છે. નાણાકીય વર્ષ ૨૦૨૬ માં, ૮૯.૮૩% વ્યવહારો સ્નેપડીલ એપ દ્વારા થયા હતા, જે વર્ષોથી તેણે બનાવેલા પર્સનલાઇઝ્ડ યુઝર અનુભવનું પ્રમાણપત્ર છે.
યુનિકોમર્સ દ્વારા સંચાલિત ત્રણ પ્લેટફોર્મ યુનિવેર, શિપવે અને કન્વર્ટવે ૮,૨૬૧ ગ્રાહકો સાથે વિવિધ અને વિસ્તૃત ગ્રાહક વર્ગને સેવા આપે છે, જે તેમને ઓર્ડરના પ્રી-ડિલિવરી અને પોસ્ટ-પર્ચેસ તબક્કાઓમાં વર્કફ્લોને સુવ્યવસ્થિત કરવામાં મદદ કરે છે. ૩૧ માર્ચ, ૨૦૨૬ સુધીમાં, તેના યુનિવેર પ્લેટફોર્મ ઇન્ટિગ્રેશનમાં ૧૫૧ માર્કેટપ્લેસ અને વેબ-સ્ટોર ઇન્ટિગ્રેશન, ૧૨૯ લોજિસ્ટિક્સ પાર્ટનર ઇન્ટિગ્રેશન અને ઈઆરપી, પીઓએસ અને અન્ય ઓપરેશનલ સિસ્ટમ્સ સાથે ૧૧ ઇન્ટિગ્રેશન શામેલ છે. આ ઉપરાંત, તેના શિપવે અને કન્વર્ટવે પ્લેટફોર્મ્સમાં ગ્રાહકોને તેમના વ્યવસાયો માટે લવચીકતા પ્રદાન કરવા માટે અનુક્રમે ૪૬ અને ૧૬ ઇન્ટિગ્રેશન છે.
એસવેક્ટર તેના દરેક વ્યવસાયોને તેમની ઓર્ગેનિક અને ઇનઓર્ગેનિક વૃદ્ધિ માટે વૈવિધ્યપૂર્ણ વ્યૂહરચનાઓ સાથે ટેકો આપે છે. તેના વ્યવસાયો ટેકનોલોજી ઇન્ફ્રાસ્ટ્રક્ચર, સપ્લાય ચેઇન ક્ષમતાઓ, ડેટા ઇનસાઇટ્સ અને શેર કરેલી સેવાઓમાં ઓપરેશનલ સિનર્જી દ્વારા વધુ મજબૂત બને છે, જેના પરિણામે ઓપરેશનલ લીવરેજ વધે છે. તેની શેર કરેલી સેવાઓના માળખામાં કાનૂની, નાણા, ટેકનોલોજી, કોર્પોરેટ કોમ્યુનિકેશન્સ, પબ્લિક પોલિસી, માનવ સંસાધન અને સુવિધાઓ જેવા નિર્ણાયક કાર્યોનો સમાવેશ થાય છે, જે સતત ગવર્નન્સ અને ઓપરેશનલ કાર્યક્ષમતા સુનિશ્ચિત કરે છે. તેણે ઊંડી ડોમેન કુશળતા ધરાવતી માલિકીની ટેકનોલોજી, અનુભવી મેનેજમેન્ટ ટીમો અને સ્કેલેબલ, મોડ્યુલર ઇન્ફ્રાસ્ટ્રક્ચર અને પ્રક્રિયાઓ લાવીને તેના વ્યવસાયોમાં લાંબા ગાળાની સંરક્ષણાત્મકતા બનાવી છે.
તેના પ્લેટફોર્મ્સ દ્વારા, એએલ ભારતમાં સૂક્ષ્મ, લઘુ અને મધ્યમ ઉદ્યોગોના ઇકોસિસ્ટમને સક્રિયપણે ટેકો આપે છે, જે દેશના વેપાર અને ઉત્પાદન ક્ષેત્રનો એક અભિન્ન ભાગ છે. સ્નેપડીલ માર્કેટપ્લેસ પર તેના વિક્રેતાઓ મુખ્યત્વે નાના અને મધ્યમ ઉદ્યોગો છે, જે મૂલ્ય-સભાન ગ્રાહકોની જરૂરિયાતોને અનુરૂપ સ્થાનિક રીતે ઉત્પાદિત ઉત્પાદનો પ્રદાન કરે છે. તેવી જ રીતે, યુનિકોમર્સનો ગ્રાહક આધાર પણ નાના અને મધ્યમ ઉદ્યોગો ધરાવે છે, જેમાં ઉભરતી ડીટુસી બ્રાન્ડ્સ અને પ્રાદેશિક ઉત્પાદકોનો સમાવેશ થાય છે, જેઓ તેમના વ્યવસાયિક કામગીરીને અસરકારક રીતે સ્કેલ કરવા માટે તેના ઓટોમેશન પર આધાર રાખે છે. સ્ટેલારો બ્રાન્ડ્સ તેની પ્રોડક્ટ્સ આવા સ્થાનિક ઉદ્યોગો પાસેથી ખાસ મેળવે છે. તેના પ્લેટફોર્મ્સમાં, કંપની દેશભરમાંથી સ્થાનિક ઉત્પાદન, ઉદ્યોગસાહસિકતા અને મહિલા સંચાલિત વ્યવસાયોને ટેકો આપીને સમાવેશી વૃદ્ધિને પ્રોત્સાહન આપે છે. ૩૧ માર્ચ, ૨૦૨૬ સુધીમાં, તેના પેરોલ પર ૩૩૨ કર્મચારીઓ હતા.
મેનેજમેન્ટના જણાવ્યા અનુસાર, બિઝનેસ સ્વેપ, નવી ટેકનોલોજી, યુઝર ફ્રેન્ડલી કામગીરી સાથે, તેણે છેલ્લા ત્રણ નાણાકીય વર્ષોમાં સારી પ્રગતિ કરી છે, અને એકવાર તેઓ તેમના પ્લેટફોર્મ અને ડિજિટલ ફ્રેમવર્કનો વિસ્તાર કરશે, તો તેઓને બોટમ લાઈન્સમાં અનુરૂપ ઉછાળા સાથે તેમની ટોપ લાઈન્સમાં સુધારો કરવાનો આત્મવિશ્વાસ છે. તેમણે નાણાકીય વર્ષ ૨૦૨૫ ની સરખામણીમાં નાણાકીય વર્ષ ૨૦૨૬ માં તેમના ગ્રાહક આધારમાં ૫૫% થી વધુ વૃદ્ધિ નોંધાવી છે. તે સુધરતા માર્જિન સાથે પૂરતી જગ્યા માટે તૈયાર છે.
ઇશ્યૂની વિગતો/કેપિટલ ઇતિહાસઃ
કંપની રૂ ૪૨૦.૦૦ કરોડ (અપર કેપ પર આશરે ૧૩૧૨૫૦૦૦૦ ઈક્વિટી શેર) મૂલ્યનો તેનો પ્રથમ બુક બિલ્ડિંગ રૂટ કોમ્બો આઈપીઓ લાવી રહી છે. આઈપીઓમાં રૂ ૨૮૭.૦૦ કરોડ મૂલ્યના નવા ઈક્વિટી શેર (અપર કેપ પર આશરે ૮૯૬૮૭૫૦૦ ઈક્વિટી શેર) અને ૪૧૫૬૨૫૦૦ ઈક્વિટી શેરનો ઓફર ફોર સેલ (ઓએફએસ) (અપર કેપ પર રૂ ૧૩૩.૦૦ કરોડ મૂલ્યના) સમાવિષ્ટ છે. કંપનીએ પ્રત્યેક રૂ ૧ ના ઈક્વિટી શેર દીઠ રૂ ૩૦ – રૂ ૩૨ ની પ્રાઇસ બેન્ડ જાહેર કરી છે. આ ઇશ્યૂ ૨૫ સપ્ટેમ્બર, ૨૦૨૬ ના રોજ સબ્સ્ક્રિપ્શન માટે ખુલશે અને ૨૯ સપ્ટેમ્બર, ૨૦૨૬ ના રોજ બંધ થશે. લઘુત્તમ અરજી ૪૬૮ શેર માટે અને ત્યારબાદ તેના ગુણાંકમાં કરવાની રહેશે. એલોટમેન્ટ પછી, શેર બીએસઈ અને એનએસઈ પર લિસ્ટ થશે. આ ઇશ્યૂ આઈપીઓ પછીની ભરપાઈ થયેલ ઈક્વિટી મૂડીના ૨૪.૧૨% હિસ્સો ધરાવે છે. નવા ઈક્વિટી ઇશ્યૂની ચોખ્ખી આવકમાંથી, કંપની રૂ ૧૩૨.૦૦ કરોડનો ઉપયોગ કંપનીના માર્કેટપ્લેસ વ્યવસાયના માર્કેટિંગ અને બિઝનેસ પ્રમોશન ખર્ચ માટે, રૂ ૫૦.૦૦ કરોડ માર્કેટપ્લેસ વ્યવસાયના ટેકનોલોજી ઇન્ફ્રાસ્ટ્રક્ચર ખર્ચ માટે અને બાકીની રકમ એક્વિઝિશન / સામાન્ય કોર્પોરેટ હેતુઓ દ્વારા ઇનઓર્ગેનિક વૃદ્ધિ માટે કરશે.
આ ઇશ્યૂના ત્રણ સંયુક્ત બુક રનિંગ લીડ મેનેજર્સ (બીઆરએલએમ) આઈઆઈએફએલ કેપિટલ સર્વિસીસ લિમિટેડ, સીએલએસએ ઇન્ડિયા પ્રાઇવેટ લિમિટેડ, સિસ્ટેમેટિક્સ કોર્પોરેટ સર્વિસીસ લિમિટેડ છે, જ્યારે એમયુએફજી ઇનટાઇમ ઇન્ડિયા પ્રાઇવેટ લિમિટેડ આ ઇશ્યૂના રજિસ્ટ્રાર છે. સિસ્ટેમેટિક્સ શેર્સ એન્ડ સ્ટોક્સ (ઇન્ડિયા) લિમિટેડ સિન્ડિકેટ સભ્ય છે.
ફેસ વેલ્યુ પર પ્રારંભિક ઈક્વિટી શેર ઇશ્યૂ કર્યા પછી, કંપનીએ સપ્ટેમ્બર ૨૦૦૯ અને મે ૨૦૨૬ વચ્ચે પ્રતિ શેર રૂ ૩૬.૦૦ – રૂ ૬૩૦૦૭.૫૬ ની પ્રાઇસ રેન્જમાં (રૂ ૧ ફેસ વેલ્યુના આધારે) વધુ ઈક્વિટી શેર ઇશ્યૂ / કન્વર્ટ કર્યા છે. કંપનીએ ડિસેમ્બર ૨૦૨૧ માં ૧ માટે ૧૫૯ ના ગુણોત્તરમાં બોનસ શેર પણ ઇશ્યૂ કર્યા હતા. પ્રમોટર્સ / વેચાણકર્તા હિસ્સેદારો દ્વારા શેરના સંપાદનનો સરેરાશ ખર્ચ પ્રતિ શેર રૂ ૩.૨૬, રૂ ૩.૬૮, રૂ ૫.૯૦, રૂ ૭.૩૦, રૂ ૩૧.૦૩, રૂ ૪૦.૫૨, રૂ ૪૬.૪૫, રૂ ૪૬.૪૯, રૂ ૨૧૭.૫૪, રૂ ૩૮૨.૪૦, રૂ ૪૦૬.૨૫ અને રૂ ૭૬૨.૬૦ છે.
આઈપીઓ પછી, તેની વર્તમાન ભરપાઈ થયેલ ઈક્વિટી મૂડી રૂ ૪૫.૪૫ કરોડ (૪૫૪૪૯૯૨૭૦ ઈક્વિટી શેર) વધીને રૂ ૫૪.૪૨ કરોડ (૫૪૪૧૮૬૭૭૦ ઈક્વિટી શેર) થશે. પ્રાઇસ બેન્ડના અપર કેપના આધારે, કંપની રૂ ૧૭૪૧.૪૦ કરોડના માર્કેટ કેપની અપેક્ષા રાખી રહી છે.
નાણાકીય કામગીરીઃ
નાણાકીય કામગીરીના મોરચે, છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ (એકત્રિત ધોરણે) કુલ આવક / ચોખ્ખો નફો / – (નુકસાન) રૂ ૩૮૪.૭૪ કરોડ / રૂ – (૫૧.૩૦) કરોડ (નાણાકીય વર્ષ ૨૦૨૪), રૂ ૪૦૬.૭૭ કરોડ / રૂ – (૧૨૬.૩૧) કરોડ (નાણાકીય વર્ષ ૨૦૨૫), અને રૂ ૫૩૭.૬૭ કરોડ / રૂ – (૪૫.૫૧) કરોડ (નાણાકીય વર્ષ ૨૦૨૬) નોંધાવ્યા છે. તેની ટોચની લાઈનમાં વૃદ્ધિ હોવા છતાં, તેણે અહેવાલ કરેલ સમયગાળા માટે તેની બોટમ લાઈન્સમાં ઉતાર-ચઢાવ દર્શાવ્યા છે. આ તમામ વર્ષો માટે ચોખ્ખા સ્તરે નુકસાન વેઠવું પડ્યું હોવાથી તેનો પી/ઈ નકારાત્મક છે.
છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ સરેરાશ ઈપીએસ રૂ – (૧.૮૮) અને સરેરાશ આરઓએનડબલ્યુ – (૭૯.૮૨) % નોંધાવેલ છે. આ ઇશ્યૂ ૩૧ માર્ચ, ૨૦૨૬ ના રોજ રૂ ૨.૨૧ ના તેના એનએવી ના આધારે ૧૪.૪૮ ના પી/બીવી પર અને અપર કેપ પર પ્રતિ શેર રૂ ૭.૧૫ ના આઈપીઓ પછીના એનએવી ના આધારે ૪.૪૮ ના પી/બીવી પર પ્રાઇસ કરવામાં આવ્યો છે.
જો આપણે નાણાકીય વર્ષ ૨૦૨૬ ની કમાણી તેની આઈપીઓ પછીની સંપૂર્ણ ડિલ્યુટેડ ભરપાઈ થયેલ ઈક્વિટી મૂડીને આધારે ગણીએ, તો માગવામાં આવેલી કિંમત નકારાત્મક પી/ઈ પર છે. નાણાકીય વર્ષ ૨૦૨૫ ની કમાણીના આધારે, પી/ઈ નકારાત્મક રહે છે. આ ઇશ્યૂ તેની તાજેતરની સરેરાશ કામગીરીના આધારે આક્રમક રીતે પ્રાઇસ થયેલ જણાય છે (નકારાત્મક-નુકસાનના કારણે તેનો પી/ઈ ગુણોત્તર નક્કી કરી શકાય તેમ નથી).
અહેવાલ કરેલ સમયગાળા માટે, કંપનીએ પીએટી માર્જિન / આરઓસીઈ માર્જિન માટેનો ડેટા આપ્યો નથી કારણ કે તેણે ઉલ્લેખિત સમયગાળા માટે નુકસાન નોંધાવ્યું છે.
ડિવિડન્ડ નીતિઃ
ઓફર દસ્તાવેજના અહેવાલ કરેલ સમયગાળા માટે કંપનીએ કોઈ ડિવિડન્ડ ચૂકવ્યું નથી. તેણે તેની નાણાકીય કામગીરી અને ભવિષ્યની શક્યતાઓના આધારે જુલાઈ ૨૦૨૫ માં ડિવિડન્ડ નીતિ અપનાવી લીધી છે.
લિસ્ટેડ પીઅર્સ સાથે સરખામણીઃ
ઓફર દસ્તાવેજ મુજબ, કંપનીએ એફએસએન ઈ-કોમર્સ, બ્રેઈનબીઝ સોલ્યુશન્સ, મીશો લિમિટેડને તેના લિસ્ટેડ પીઅર્સ તરીકે દર્શાવ્યા છે. તેઓ હાલમાં ૩૬૨.૦, એનએ, અને એનએ ના પી/ઈ પર ટ્રેડિંગ કરી રહ્યા છે (૨૪ સપ્ટેમ્બર, ૨૦૨૬ ના રોજ). જો કે, તેઓ ખરેખર સરખામણી કરવા યોગ્ય નથી. આ સરખામણી માત્ર દેખાવો હોય તેવું લાગે છે.
મર્ચન્ટ બેંકરનો ટ્રેક રેકોર્ડઃ
આ ઇશ્યૂ સાથે સંકળાયેલા ત્રણ બીઆરએલએમએ છેલ્લા ત્રણ નાણાકીય વર્ષોમાં ૬૭ આઈપીઓ સંભાળ્યા છે અને તેમાંથી ૨૧ આઈપીઓ લિસ્ટિંગ તારીખે ઇશ્યૂ કિંમતથી નીચે બંધ થયા હતા.
નિષ્કર્ષઃ
એસવેક્ટર ડેટા, ટેકનોલોજી, એઆઈ-સંચાલિત વ્યવસાય ધરાવતું ડિજિટલ કોમર્સ ઇકોસિસ્ટમ પ્રદાન કરવા અને નાના સાહસિકો માટે ઈ-કોમર્સ વ્યવસાયને પ્રોત્સાહિત કરવામાં રોકાયેલ છે. કંપનીએ અહેવાલ કરેલ સમયગાળા માટે તેની ટોચની લાઈનોમાં સતત વૃદ્ધિ નોંધાવી છે. જો કે, તેના વ્યવસાયિક મોડેલમાં ફેરફારને પગલે પ્રોવિઝનના અંતિમ ગોઠવણ વચ્ચે તેની બોટમ લાઈનોને નુકસાન સહન કરવું પડ્યું છે. છેલ્લા ત્રણ નાણાકીય વર્ષોમાં નુકસાન થયા પછી, ઇશ્યૂ નકારાત્મક પી/ઈ સાથે પ્રાઇસ કરવામાં આવ્યો છે. જો કે, સુહિત/કેશ સરપ્લસ ધરાવતા રોકાણકારો આ શુદ્ધ લાંબા ગાળાની વાર્તામાં લાંબા ગાળા માટે ભંડોળ રોકી શકે છે.
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
