
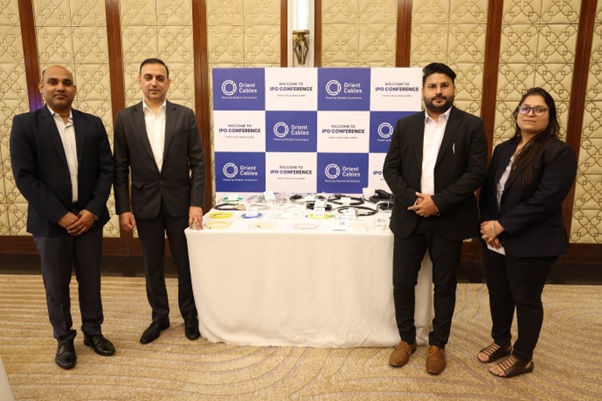
– दिलीप दावड़ा द्वारा
- कंपनी नेटवर्किंग केबल्स, पैसिव नेटवर्किंग इक्विपमेंट के निर्माण में और टेलीकॉम, डेटा सेंटर्स, रिन्यूएबल एनर्जी, एफएमईजी और ऑटोमोटिव क्षेत्रों को सेवाएं प्रदान करने में लगी हुई है।
- कंपनी ने रिपोर्ट की गई अवधि के लिए अपनी टॉप लाइन आय में लगातार वृद्धि दर्ज की है।
- उच्च टॉप लाइन होने के बावजूद, उसने वित्तीय वर्ष 2025 की तुलना में वित्तीय वर्ष 2026 के लिए अपने बॉटम लाइन लाभ में मामूली वृद्धि दर्ज की है।
- इसके हालिया औसत वित्तीय आंकड़ों के आधार पर, यह इश्यू आक्रामक रूप से प्राइस्ड यानी महंगा प्रतीत होता है।
- हालांकि, अच्छी जानकारी रखने वाले निवेशक मध्यम से लंबी अवधि के लिए धन निवेश कर सकते हैं।
कंपनी के बारे में:
ओरिएंट केबल्स (इंडिया) लिमिटेड (ओसीआईएल) नेटवर्किंग केबल्स और पैसिव नेटवर्किंग इक्विपमेंट पर प्राथमिक ध्यान केंद्रित करने वाली एक निर्माता कंपनी है, जो लगभग दो दशकों से कार्यरत है और ब्रॉडबैंड, टेलीकॉम, डेटा सेंटर्स, रिन्यूएबल एनर्जी, स्मार्ट बिल्डिंग ऑटोमेशन/सिक्योरिटी, सिस्टम इंटीग्रेशन, एफएमईजी और ऑटोमोटिव सहित उच्च वृद्धि वाले उद्योगों को सेवाएं प्रदान करती है।
यह नीचे दर्शाए गए व्यापक श्रेणियों के तहत विभिन्न उत्पादों का निर्माण करती है-
- नेटवर्किंग केबल्स और सॉल्यूशंस: नेटवर्किंग केबल्स की इसकी श्रेणी में कैट5, कैट 5ई, कैट6 और कैट6ए केबल्स और इसके प्रकार शामिल हैं। कंपनी कनेक्टर्स (पैच कॉर्ड्स) के साथ नेटवर्किंग केबल टर्मिनेटेड असेंबली और सीसीटीवी व कोएक्सियल केबल्स का निर्माण करती है;
- स्पेशलिटी पावर, ऑप्टिकल फाइबर केबल्स और सॉल्यूशंस: अपने स्पेशलिटी पावर, ऑप्टिकल फाइबर केबल्स और सॉल्यूशंस विभाग के माध्यम से, यह इंस्ट्रूमेंटेशन केबल्स, कंट्रोल केबल्स और पावर केबल्स के साथ-साथ यूनिट्यूब और मल्टीट्यूब श्रेणियों में ऑप्टिकल फाइबर केबल्स के साथ फाइबर पैच कॉर्ड्स और कस्टम असेंबली का निर्माण करती है;
- वायर और केबल हार्नेस असेंबली, ईवी चार्जिंग गन्स केबल असेंबली: इसने हाल ही में वित्तीय वर्ष 2026 में वायर और केबल हार्नेस, ईवी चार्जिंग गन्स केबल और अन्य सहायक घटकों की असेंबली शुरू की है।
- अन्य संबद्ध उत्पाद: इसके अन्य संबद्ध उत्पादों में कीस्टोन जैक्स, पावर स्ट्रिप्स और पावर कॉर्ड्स शामिल हैं।
1लैटिस रिपोर्ट के अनुसार ओसीआईएल वित्तीय वर्ष 2026 में लगभग 22.9% बाजार हिस्सेदारी के साथ नेटवर्किंग केबल्स उद्योग में भारत के शीर्ष चार खिलाड़ियों में से एक है। 1लैटिस रिपोर्ट के अनुसार, ओसीआईएल अपने पीयर सेट में उद्योग में सबसे व्यापक उत्पाद श्रेणियों वाली सबसे युवा कंपनियों में से एक है। परिणामस्वरूप, इसने आय के आधार पर अपनी बाजार हिस्सेदारी वित्तीय वर्ष 2022 में लगभग 16% से बढ़ाकर वित्तीय वर्ष 2026 में लगभग 22.9% कर ली है। यह वित्तीय वर्ष 2024 से वित्तीय वर्ष 2026 तक लगभग 33.45% के राजस्व सीएजीआर के साथ वायर और केबल्स उद्योग में सबसे तेजी से बढ़ने वाले खिलाड़ियों में से एक है, जबकि वित्तीय वर्ष 2024 से वित्तीय वर्ष 2026 के दौरान पीयर्स का औसत राजस्व सीएजीआर लगभग 17.27% था। कंपनी वित्तीय वर्ष 2025 और वित्तीय वर्ष 2026 में पीयर्स में सबसे अधिक आरओई रखती है, जबकि वित्तीय वर्ष 2025 और वित्तीय वर्ष 2026 में क्रमशः 36.46% और 23.82% का उच्च आरओसीई बनाए रखती है, जो परिचालन दक्षता को दर्शाती है।
उद्योग में बढ़ती मांग को पूरा करने के लिए, वह उत्पादन क्षमता में लगातार वृद्धि कर रही है। 30 जून, 2026 को, इसके पास नेटवर्किंग केबल्स, स्पेशलिटी पावर केबल्स, ऑप्टिकल फाइबर केबल्स की 8,95,776 किमी की स्थापित क्षमता थी। कंपनी मौजूदा उत्पाद पोर्टफोलियो के निरंतर कस्टमाइजेशन और अपग्रेडेशन पर तीव्र लक्ष्य रखती है और नए उत्पादों में कदम रख रही है।
ओसीआईएल अपने प्रमुख ग्राहकों के लिए कस्टमाइज्ड उत्पादों का निर्माण करती है जो आमतौर पर दूरसंचार सेवा प्रदाता, या नेटवर्किंग और कनेक्टिविटी उत्पाद विकसित करने और आपूर्ति करने में लगी बहुराष्ट्रीय कंपनियां, आईटी सॉल्यूशंस के प्रदाता, डेटा सेंटर्स आदि हैं। 1लैटिस रिपोर्ट के अनुसार, कंपनी 31 मार्च, 2026 को राजस्व के मामले में शीर्ष तीन टेलीकॉम कंपनियों में से दो को सेवाएं प्रदान करती है। इसके उत्पादों के महत्वपूर्ण उपयोगों को देखते हुए, ग्राहकों को उत्पादों और प्रक्रियाओं के लिए वैश्विक मानकों का कड़ाई से पालन करना आवश्यक होता है। वे आमतौर पर ओसीआईएल की सुविधाओं का ऑडिट करते हैं और अक्सर ऑर्डर देने से पहले भारत के बाहर के नमूनों के थर्ड-पार्टी परीक्षण का आदेश देते हैं। उसने अपने शीर्ष दस ग्राहकों के साथ औसतन नौ वर्षों से अधिक समय से संबंध बनाए रखे हैं। इसके उत्पादों की गुणवत्ता और उत्पादन क्षमताओं ने ग्राहकों के साथ संबंधों को विकसित होने की अनुमति दी है और ऐसे ग्राहकों से राजस्व में लगातार वृद्धि हुई है।
कंपनी ने एक मजबूत अंतरराष्ट्रीय उपस्थिति स्थापित करने के लिए अपनी मौजूदा घरेलू उपस्थिति और ग्राहक संबंधों का लाभ उठाया है। वह यूएई, कतर, यूएसए, ऑस्ट्रेलिया, न्यूजीलैंड, नेपाल, सिंगापुर और नीदरलैंड सहित देशों में विदेशी ग्राहकों को उत्पादों का निर्यात करती है। इसके आरएंडडी और क्वालिटी विभाग लगातार नवाचार और नए उत्पाद विकास पर ध्यान केंद्रित करते हैं और कैलिब्रेटेड टेस्टिंग इंफ्रास्ट्रक्चर से सुसज्जित, गुणवत्तापूर्ण प्रयोगशालाओं द्वारा समर्थित हैं। ओसीआईएल डिजाइन, पायलट मैन्युफैक्चरिंग और व्यापक टेस्टिंग के माध्यम से ग्राहकों को अभिनव और कस्टम डिजाइन किए गए सॉल्यूशंस प्रदान करती है। इसके ग्राहक-केंद्रित दृष्टिकोण ने इसे ग्राहकों द्वारा सामना की जाने वाली तकनीकी समस्याओं को हल करने में मदद की है और विभिन्न नए उत्पादों के विकास का मार्ग प्रशस्त किया है। इसके प्रोडक्ट ऑफरिंग्स में नवाचारों में यूरोपीय बाजारों के लिए सीपीआर अनुपालन डीसीए/ईसीए/बी2सीए के साथ लैन केबल्स, यूएस और कनाडाई बाजारों के लिए यूएल अनुपालन सीएमआर, एलियन क्रॉसटॉक परफॉर्मेंस पैरामीटर्स क्लियर करने वाले कैट6ए यू/यूटीपी पर ईटीएल सर्टिफिकेशन, पतले व्यास वाले कैट6ए 26एडब्ल्यूजी केबल का विकास, कैट6ए 23 एडब्ल्यूजी आर्मर्ड टाइप केबल और बिल्डिंग ऑटोमेशन के लिए केएनएक्स केबल शामिल हैं।
इसके उत्पाद विकास प्रयासों के परिणामस्वरूप इसे ईटीएल, यूएल, कंस्ट्रक्शन प्रोडक्ट रेगुलेशन सीपीआर और यूरोपियन कंफर्मिटी सीई सहित अंतरराष्ट्रीय प्रमाणपत्र प्राप्त हुए हैं। कंपनी नियमित रूप से नए उत्पादों का प्रोटोटाइपिंग करने, मौजूदा उत्पादों में सुधार करने और आयातित उत्पादों को स्वदेशी लागत-प्रभावी सॉल्यूशंस के साथ बदलने की दिशा में ग्राहकों के साथ काम करने में लगी हुई है। 30 जून, 2026 को, इसके पेरोल पर 613 कर्मचारी थे, और विभिन्न विभागों में अतिरिक्त 1327 कॉन्ट्रैक्ट वर्कर थे।
इश्यू विवरण/कैपिटल इतिहास:
कंपनी रू. 552.00 करोड़ (अपर कैप पर लगभग 2,02,94,118 इक्विटी शेयर) मूल्य का अपना पहला बुक बिल्डिंग रूट कॉम्बो आईपीओ ला रही है। आईपीओ में रू. 320.00 करोड़ के नए इक्विटी शेयर (अपर कैप पर लगभग 1,17,64,706 इक्विटी शेयर) और रू. 232.00 करोड़ का ऑफर फॉर सेल ओएफएस (अपर कैप पर लगभग 85,29,412 इक्विटी शेयर) शामिल हैं। कंपनी ने प्रत्येक रू. 1 के फेस वैल्यू वाले इक्विटी शेयर के लिए रू. 258 से रू. 272 का प्राइस बैंड घोषित किया है। यह इश्यू 25 सितंबर, 2026 को सब्सक्रिप्शन के लिए खुलेगा और 29 सितंबर, 2026 को बंद होगा। आवेदन करने के लिए न्यूनतम 37 शेयर और उसके बाद इसके गुणकों में आवेदन करना होगा। अलॉटमेंट के बाद, शेयर बीएसई और एनएसई पर लिस्ट होंगे। यह इश्यू आईपीओ के बाद की पेड-अप इक्विटी कैपिटल का 17.83% हिस्सा है। नए इक्विटी इश्यू की शुद्ध प्राप्तियों में से, कंपनी रू. 155.50 करोड़ का उपयोग कुछ उधारी भुगतान/प्री-पेमेंट के लिए, रू. 91.50 करोड़ का उपयोग अपनी उत्पादन सुविधाओं के लिए मशीनरी, उपकरण और सिविल वर्क्स की खरीद पर कैपेक्स के लिए और शेष राशि का उपयोग सामान्य कॉर्पोरेट उद्देश्यों के लिए करेगी।
इस इश्यू के दो संयुक्त बुक रनिंग लीड मैनेजर्स बीआरएलएम आईआईएफएल कैपिटल सर्विसेज लिमिटेड और जेएम फाइनेंशियल लिमिटेड हैं, जबकि केफिन टेक्नोलॉजीज लिमिटेड इश्यू के रजिस्ट्रार हैं। जेएम फाइनेंशियल सर्विसेज लिमिटेड सिंडिकेट मेंबर है।
पार वैल्यू पर प्रारंभिक इक्विटी शेयर इश्यू करने के बाद, कंपनी ने अक्टूबर 2008 और मार्च 2012 के बीच प्रति शेयर रू. 3.00 से रू. 20.00 (रू. 1 फेस वैल्यू के आधार पर) की प्राइस रेंज में अतिरिक्त इक्विटी शेयर इश्यू किए हैं। कंपनी ने जनवरी 2025 में 1 के लिए 9 के अनुपात में बोनस शेयर भी इश्यू किए थे। प्रमोटरों/विक्रेता साझेदारों द्वारा शेयरों के अधिग्रहण की औसत लागत प्रति शेयर रू. 0.00, रू. 0.01, रू. 0.10, रू. 5.67, रू. 24.23 और रू. 35.00 है।
आईपीओ के बाद, इसकी रू. 10.20 करोड़ (10,20,35,000 इक्विटी शेयर) की वर्तमान पेड-अप इक्विटी कैपिटल बढ़कर रू. 11.38 करोड़ (11,37,99,706 इक्विटी शेयर) हो जाएगी। प्राइस बैंड के अपर कैप के आधार पर, कंपनी रू. 3095.35 करोड़ के मार्केट कैप की तलाश कर रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने समेकित आधार पर कुल आय/शुद्ध लाभ रू. 664.98 करोड़ / रू. 40.07 करोड़ (वित्तीय वर्ष 24), रू. 831.86 करोड़ / रू. 53.32 करोड़ (वित्तीय वर्ष 25), और रू. 1181.67 करोड़ / रू. 53.56 करोड़ (वित्तीय वर्ष 26) दर्ज किया है। 30 जून, 2026 को समाप्त हुए वित्तीय वर्ष 27 की पहली तिमाही (क्यू1) के लिए, इसने रू. 490.94 करोड़ की कुल आय पर रू. 32.78 करोड़ का शुद्ध लाभ अर्जित किया है। क्यू1 के आंकड़े कंपनी के लिए आगे उज्ज्वल संभावनाओं को दर्शाते हैं। 31 मार्च, 2026 को इसकी आकस्मिक देनदारियां रू. 103.43 करोड़ थीं। साल-दर-साल ट्रेड रिसीवेबल्स में वृद्धि चिंता पैदा करती है।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू. 3.26 का औसत ईपीएस और 30.66% का औसत आरओएनडब्ल्यू दर्ज किया है। 30 जून, 2026 को रू. 26.34 के एनएवी के आधार पर इश्यू पी/बीवी 10.33 पर और अपर कैप पर प्रति शेयर रू. 48.84 के आईपीओ के बाद के एनएवी के आधार पर पी/बीवी 5.57 पर प्राइस्ड है।
यदि हम वित्तीय वर्ष 26 की सुपर कमाई को इसकी आईपीओ के बाद की पूरी तरह से डाइल्यूटेड पेड-अप इक्विटी कैपिटल के साथ जोड़ते हैं, तो मांगी गई कीमत 23.61 के पी/ई पर है। वित्तीय वर्ष 25 की कमाई के आधार पर, पी/ई 57.75 है। इसके हालिया औसत प्रदर्शन के आधार पर यह इश्यू आक्रामक रूप से प्राइस्ड यानी महंगा प्रतीत होता है।
रिपोर्ट की गई अवधि के लिए, कंपनी ने क्रमशः 6.03% (वित्तीय वर्ष 24), 6.41% (वित्तीय वर्ष 25), 4.55% (वित्तीय वर्ष 26), 6.77% (क्यू1-वित्तीय वर्ष 27) का पीएटी मार्जिन और 41.13%, 36.46%, 23.82%, 10.36% का आरओसीई मार्जिन दर्ज किया है।
लाभांश नीति:
ऑफर डॉक्यूमेंट की रिपोर्ट की गई अवधि के लिए कंपनी ने कोई लाभांश का भुगतान नहीं किया है। उसने अपने वित्तीय प्रदर्शन और भविष्य की संभावनाओं के आधार पर जुलाई 2025 में लाभांश नीति अपनाई है।
लिस्टेड पीयर्स के साथ तुलना:
ऑफर डॉक्यूमेंट के अनुसार, कंपनी ने आरआर केबल, पॉलिकैब इंडिया, फिनोलेक्स केबल्स, हैवेल्स इंडिया, केईआई इंड., पैरामाउंट कम्युनिकेशंस, बिड़ला केबल, स्टरलाइट टेक्नोलॉजीज को अपने लिस्टेड पीयर्स के रूप में दर्शाया है। वे वर्तमान में 46.8, 44.1, 28.3, 41.0, 44.5, 32.3, 22.4, और 179.0 के पी/ई पर ट्रेडिंग कर रहे हैं (24 सितंबर, 2026 को)। हालांकि, वे वास्तव में एप्पल-टू-एप्पल आधार पर तुलना करने योग्य नहीं हैं। यह तुलना आईवॉश प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े दो बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 90 आईपीओ संभाले हैं और उनमें से 26 आईपीओ लिस्टिंग तारीख पर इश्यू कीमत से नीचे बंद हुए थे।
निष्कर्ष:
ओसीआईएल नेटवर्किंग केबल्स, पैसिव नेटवर्किंग इक्विपमेंट के निर्माण में और टेलीकॉम, डेटा सेंटर्स, रिन्यूएबल एनर्जी, एफएमईजी और ऑटोमोटिव क्षेत्रों को सेवाएं प्रदान करने में लगा हुआ है। कंपनी ने रिपोर्ट की गई अवधि के लिए अपनी टॉप लाइन आय में लगातार वृद्धि दर्ज की है। उच्च टॉप लाइन होने के बावजूद, उसने वित्तीय वर्ष 2025 की तुलना में वित्तीय वर्ष 2026 के लिए अपने बॉटम लाइन लाभ में मामूली वृद्धि दर्ज की है। इसके हालिया औसत वित्तीय डेटा के आधार पर, यह इश्यू आक्रामक रूप से प्राइस्ड यानी महंगा प्रतीत होता है। हालांकि, अच्छी जानकारी रखने वाले निवेशक मध्यम से लंबी अवधि के लिए धन निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
