
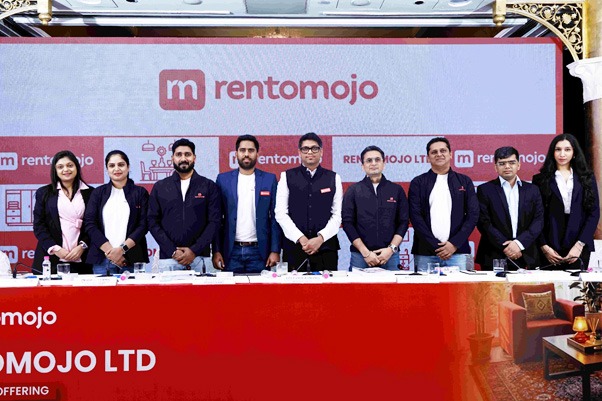
– दिलीप दावड़ा द्वारा
- कंपनी भारत में फर्नीचर और उपकरणों के लिए तकनीक-आधारित, फुल-स्टैक डी2सी ऑनलाइन किराए और सब्सक्रिप्शन प्लेटफॉर्म चला रही है।
- यह एक दशक से अधिक के अनुभव के साथ इस क्षेत्र में अग्रणी के रूप में उभरी है।
- कंपनी ने रिपोर्ट की गई अवधियों के लिए अपनी टॉप और बॉटम लाइनों में स्थिर वृद्धि दर्ज की है।
- इसके हालिया औसत वित्तीय आंकड़ों के आधार पर, यह इश्यू आक्रामक रूप से प्राइस्ड (अत्यधिक मूल्यवान) प्रतीत होता है।
- हालांकि, सूचित/अधिशेष (सरप्लस) नकदी वाले निवेशक मध्यम से लंबी अवधि के रिटर्न के लिए मध्यम धन निवेश कर सकते हैं।
कंपनी के बारे में:
रेंटोमोजो लिमिटेड (आरएल) भारत में फर्नीचर और उपकरणों के लिए तकनीक-आधारित, फुल-स्टैक डायरेक्ट-टू-कंज्यूमर “डी2सी” ऑनलाइन किराए और सब्सक्रिप्शन प्लेटफॉर्म चलाती है। 31 मार्च, 2025 और 30 सितंबर, 2025 तक लाइव सब्सक्राइबर्स और वित्त वर्ष 2025 के दौरान सब्सक्रिप्शन राजस्व के आधार पर यह भारत में होम फर्नीचर और उपकरणों के किराए के प्रमुख प्लेटफॉर्म्स में घरेलू फर्नीचर और उपकरणों के लिए सबसे बड़ा ऑनलाइन किराए और सब्सक्रिप्शन प्लेटफॉर्म है। (स्रोत: रेडसीर रिपोर्ट) 31 मार्च, 2026 तक, इसके पास भारत के 29 शहरों में फैले 2,53,825 लाइव सब्सक्राइबर्स थे, जो सब्सक्राइबर्स को विश्वसनीय और फुल-स्टैक एसेट-लाइफसाइकिल मॉडल द्वारा समर्थित किफायती, दीर्घकालिक और लचीली सब्सक्रिप्शन योजनाओं के माध्यम से घर की आवश्यक वस्तुएं प्राप्त करने में सक्षम बनाता है।
कैटेगरी मैनेजमेंट, डिजाइनिंग, खरीद, रिफर्बिशमेंट, सर्विसिंग, रिवर्स लॉजिस्टिक्स और मल्टी-साइकिल पुनरुद्धार में फैला इसका एकीकृत एसेट-लाइफसाइकिल मॉडल इसे भारत के आधुनिक युग के ग्राहकों को लचीला जीवनशैली अनुभव प्रदान करने में मदद करता है। इसके अतिरिक्त, आरएल सब्सक्राइबर संतुष्टि और रिटेंशन बढ़ाने के लिए गुणवत्तापूर्ण सेवा प्रदान करने पर ध्यान केंद्रित करता है। ऑनलाइन ऑर्डरिंग प्लेटफॉर्म और एक्सपीरियंस स्टोर्स (31 मार्च, 2026 तक भारत भर में 82 एक्सपीरियंस स्टोर्स) को मिलाकर ओम्नी-चैनल तंत्र के माध्यम से संचालित इसका प्लेटफॉर्म ग्राहकों को लचीली सब्सक्रिप्शन योजनाओं पर फर्नीचर और उपकरण प्राप्त करने में सक्षम बनाता है, जिससे बड़ी अग्रिम खरीद, मरम्मत और रखरखाव की परेशानी, स्थानांतरण की चिंताएं, उत्पादों को अपग्रेड करने की सीमाएं और दीर्घकालिक स्वामित्व प्रतिबद्धताओं की आवश्यकता समाप्त हो जाती है।
ग्राहक बेड, गद्दे, वाशिंग मशीन, रेफ्रिजरेटर, वार्डरोब, सोफा, टेलीविजन और वॉटर प्यूरीफायर जैसी आवश्यक घरेलू वस्तुओं को सब्सक्राइब करने के लिए इसके ब्रांड पर भरोसा करते हैं। 31 मार्च, 2026 तक, इसके पास फर्नीचर और उपकरणों में 8,51,184 लाइव आइटम “उत्पाद” का व्यापक पोर्टफोलियो था। कंपनी ने वित्त वर्ष 2026, 2025 और 2024 के दौरान क्रमशः 83.34%, 82.82% और 86.43% की ऑक्यूपेंसी दर लगातार बनाए रखी है, जो टिकाऊ और अनुमानित राजस्व सृजन के साथ पूंजी दक्षता को सक्षम बनाती है, जिसका मूल्यांकन सब्सक्राइबर्स द्वारा हमारी कंपनी के साथ किए गए समझौतों के आधार पर किया जाता है। यह ग्राहकों को जो फर्नीचर और उपकरण प्रदान करता है, उनमें हायर, वेकफिट, लिवप्योर और ड्यूरोफ्लेक्स के साथ-साथ इसके अपने प्राइवेट-लेबल ब्रांड्स सहित विभिन्न ब्रांडों का मिश्रण है। वित्त वर्ष 2025 में, आरएल ने अपने पोर्टफोलियो का विस्तार किया और डिक्सन टेक्नोलॉजीज (इंडिया) लिमिटेड “डिक्सन” के सहयोग से निर्मित प्राइवेट-लेबल रेफ्रिजरेटर और वाशिंग मशीन तथा अपने स्वयं के ब्रांडेड वॉटर प्यूरीफायर लॉन्च किए।
भारत के शहरीकरण ने देश के आर्थिक और सामाजिक परिदृश्य को बदल दिया है। कैलेंडर वर्ष 2000 और कैलेंडर वर्ष 2025 के बीच, शहरीकरण की दर बढ़ने के साथ शहरी आबादी लगभग 292 मिलियन से दोगुनी से अधिक होकर लगभग 522 मिलियन से अधिक हो गई है। शहरों की ओर यह प्रवास ग्लोबल कैपेबिलिटी सेंटर्स “जीसीसी” में उभरते रोजगार के अवसरों, विनिर्माण और औद्योगिक क्लस्टर के विकास तथा अन्य कारकों के साथ-साथ प्रौद्योगिकी और स्टार्टअप इकोसिस्टम के विकास से संचालित है। बढ़ते शहरीकरण के कारण हाउसिंग मार्केट में आपूर्ति और मांग का असंतुलन पैदा हुआ है, जिसने संपत्तियों की कीमतों को कई परिवारों की पहुंच से बाहर धकेल दिया है। भारत में किराए के मकानों में, लगभग 80% अनफर्निश्ड या सेमी-फर्निश्ड हैं, जो नए किरायेदारों पर सेटअप का बोझ डालते हैं। शहरी किरायेदारी औसतन केवल लगभग 1.6 वर्ष होने के कारण, यह चक्र बार-बार दोहराया जाता है: जो मोबाइल परिवारों के लिए भारी, मूल्यह्रास वाली संपत्तियों के स्वामित्व को आर्थिक रूप से अक्षम बनाता है। ये वास्तविकताएं ऐसे मॉडलों के लिए मजबूत अनुकूल परिस्थितियां बनाती हैं जो घर के सेटअप को सरल बनाते हैं, रहने योग्य समय को घटाते हैं, और अग्रिम नकदी खर्च को कम करते हैं, जिससे लचीले, सेवा-उन्मुख लिविंग सॉल्यूशंस के फलने-फूलने का मार्ग प्रशस्त होता है।
भारत में होम फर्नीचर और उपकरणों के किराए का उद्योग एक विशाल और तेजी से बढ़ता अवसर प्रस्तुत करता है, जिसका कैलेंडर वर्ष 2025 में लगभग रु. 695.2 अरब (लगभग 8.2 अरब यूएस डॉलर) का कुल एड्रेसेबल मार्केट “टीएएम” है। यह मार्केट भारत की युवा जनसांख्यिकीय प्रोफाइल, बढ़ते उपभोग और शहरी प्रवास, औपचारिक कार्यबल में बढ़ती भागीदारी, किराए के मकानों के बढ़ते प्रसार, एसेट-लाइट जीवनशैली की ओर बदलाव और युवा कामकाजी पेशेवरों में सब्सक्रिप्शन-आधारित उपभोग को व्यापक रूप से अपनाने से संचालित होकर कैलेंडर वर्ष 2030 तक लगभग 11% की चक्रवृद्धि वार्षिक वृद्धि दर “सीएजीआर” से बढ़कर लगभग रु. 1172.1 अरब (लगभग 13.8 अरब यूएस डॉलर) तक पहुंचने की उम्मीद है। (स्रोत: रेडसीर रिपोर्ट) संगठित रेंटल प्लेटफॉर्म्स के उभार से पहले, ग्राहक आमतौर पर अपनी फर्नीचर और उपकरणों की जरूरतें सीधी खरीद से पूरी करते थे। पिछले दशक में, रेंटल प्लेटफॉर्म्स ने पारंपरिक स्वामित्व के साथ-साथ ग्राहकों को एक वैकल्पिक एक्सेस-आधारित विकल्प प्रदान किया है। 31 मार्च, 2026 तक, इसके पेरोल पर 835 कर्मचारी और अतिरिक्त 1,772 अनुबंध-आधारित (कॉन्ट्रैक्ट) कर्मचारी थे।
इश्यू विवरण / पूंजी इतिहास:
कंपनी लगभग 3,10,78,400 इक्विटी शेयर (ऊपरी सीमा पर रु. 1,255.57 करोड़ मूल्य के) के अपने पहले बुक बिल्डिंग रूट कॉम्बो आईपीओ के साथ आ रही है। आईपीओ में रु. 150.00 करोड़ के नए इक्विटी शेयर (ऊपरी सीमा पर लगभग 37,12,871 इक्विटी शेयर) और 2,73,65,529 इक्विटी शेयरों की ऑफर फॉर सेल “ओएफएस” (ऊपरी सीमा पर रु. 1,105.57 करोड़ मूल्य के) शामिल हैं। कंपनी ने रु. 1 के अंकित मूल्य (फेस वैल्यू) वाले इक्विटी शेयर के लिए प्रति शेयर रु. 384 से रु. 404 का प्राइस बैंड घोषित किया है। यह इश्यू सब्सक्रिप्शन के लिए 09 सितंबर, 2026 को खुलेगा और 11 सितंबर, 2026 को बंद होगा। न्यूनतम आवेदन 23 शेयरों के लिए और उसके बाद 23 शेयरों के गुणकों में करना होगा। आवंटन के बाद, शेयर बीएसई और एनएसई पर सूचीबद्ध होंगे। यह इश्यू आईपीओ के बाद की चुकता इक्विटी पूंजी का 29.85% है। नए इक्विटी इश्यू की शुद्ध आय में से, कंपनी कुछ उधारी के पुनर्भुगतान/अग्रिम भुगतान के लिए रु. 70.00 करोड़, लीज किराए के भुगतान, वेयरहाउस और एक्सपीरियंस स्टोर्स के लिए लाइसेंस शुल्क के लिए रु. 42.50 करोड़ और शेष राशि सामान्य कॉर्पोरेट उद्देश्यों के लिए उपयोग करेगी।
कंपनी ने रु. 2.00 करोड़ के शेयर आरक्षित रखे हैं (ऊपरी सीमा पर लगभग XXX इक्विटी शेयर), और उन्हें प्रति शेयर रु. 20.00 की छूट (डिस्कौंट) दे रही है। शेष में से, उसने क्यूआईबी के लिए 50% से अधिक नहीं, खुदरा (रिटेल) निवेशकों के लिए 35% से कम नहीं, और एचएनआई निवेशकों के लिए 15% से कम नहीं आवंटित किया है।
इस इश्यू के लिए तीन संयुक्त बुक रनिंग लीड मैनेजर्स “बीआरएलएम” मोतीलाल ओसवाल इन्वेस्टमेंट एडवाइजर्स लिमिटेड, एक्सिस कैपिटल लिमिटेड और आईआईएफएल कैपिटल सर्विसेज लिमिटेड हैं, जबकि केफिन टेक्नोलॉजीज लिमिटेड इश्यू के रजिस्ट्रार हैं।
अंकित मूल्य पर प्रारंभिक इक्विटी शेयर जारी करने के बाद, कंपनी ने अगस्त 2015 और जुलाई 2026 के बीच प्रति शेयर रु. 1.50 से रु. 11,747.62 के प्राइस रेंज में (रु. 1 के अंकित मूल्य के आधार पर) और अधिक इक्विटी शेयर जारी/रूपांतरित किए हैं। इसने मार्च 2026 में 1 के लिए 123 के अनुपात में बोनस शेयर भी जारी किए हैं। प्रवर्तकों/बिक्री करने वाले शेयरधारकों द्वारा शेयर प्राप्त करने की औसत कीमत प्रति शेयर रु. नगण्य, रु. 46.79, रु. 55.99, रु. 74.91, रु. 75.10, रु. 75.36, रु. 81.57, रु. 82.36, रु. 94.74 और रु. 96.18 है।
आईपीओ के बाद, इसकी रु. 10.04 करोड़ (10,04,00,342 इक्विटी शेयर) की वर्तमान चुकता इक्विटी पूंजी बढ़कर रु. 10.41 करोड़ (10,41,13,213 इक्विटी शेयर) हो जाएगी। प्राइस बैंड की ऊपरी सीमा के आधार पर, कंपनी रु. 4,206.17 करोड़ के मार्केट कैप की तलाश कर रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 195.80 करोड़ / रु. 22.41 करोड़ (वित्त वर्ष 2024), रु. 271.96 करोड़ / रु. 43.11 करोड़ (वित्त वर्ष 2025), और रु. 394.09 करोड़ / रु. 104.30 करोड़ (वित्त वर्ष 2026) का कुल राजस्व / शुद्ध लाभ दर्ज किया है। कंपनी ने रिपोर्ट की गई अवधियों के लिए अपनी टॉप और बॉटम लाइनों में स्थिर वृद्धि दर्ज की है। यह आने वाले वर्षों में संभावित रुझानों को भी दर्शाता है।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 7.07 (मूलभूत) का औसत ईपीएस और 35.26% का औसत आरओएनडब्ल्यू दर्ज किया है। यह इश्यू 31 मार्च, 2026 तक रु. 28.65 के अपने एनएवी के आधार पर 14.10 के पी/बीवी पर और ऊपरी सीमा पर प्रति शेयर रु. 42.82 के अपने आईपीओ के बाद के एनएवी के आधार पर 9.43 के पी/बीवी पर मूल्यांकित है।
यदि हम इसके आईपीओ के बाद पूरी तरह से पतली (डाइल्यूटेड) चुकता इक्विटी पूंजी पर वित्त वर्ष 2026 की सुपर कमाई को मानते हैं, तो मांगी गई कीमत 40.32 के पी/ई पर है। वित्त वर्ष 2025 की कमाई के आधार पर, पी/ई 97.58 पर रहता है। इसके हालिया औसत प्रदर्शन के आधार पर इश्यू आक्रामक रूप से प्राइस्ड प्रतीत होता है।
रिपोर्ट की गई अवधियों के लिए, कंपनी ने उल्लेखित अवधियों के लिए क्रमशः 11.63% (वित्त वर्ष 2024), 16.21% (वित्त वर्ष 2025), 26.95% (वित्त वर्ष 2026) का पीएटी मार्जिन और 31.47%, 25.14%, 25.34% का आरओसीई मार्जिन दर्ज किया है।
डिविडेंड नीति:
कंपनी ने ऑफर दस्तावेज की रिपोर्ट की गई अवधियों के लिए कोई लाभांश (डिविडेंड) नहीं दिया है। उसने अपने वित्तीय प्रदर्शन और भविष्य की संभावनाओं के आधार पर मार्च 2026 में एक लाभांश नीति अपनाई है।
सूचीबद्ध समकक्षों (लिस्टेड पीयर्स) के साथ तुलना:
ऑफर दस्तावेज के अनुसार, तुलना करने के लिए कंपनी के पास कोई सूचीबद्ध समकक्ष (लिस्टेड पीयर्स) नहीं हैं।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े तीन बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 109 आईपीओ संभाले हैं और उनमें से 28 आईपीओ लिस्टिंग तिथि पर इश्यू मूल्य से नीचे बंद हुए थे।
निष्कर्ष:
आरएल भारत में फर्नीचर और उपकरणों के लिए तकनीक-आधारित, फुल-स्टैक डी2सी ऑनलाइन किराए और सब्सक्रिप्शन प्लेटफॉर्म चला रही है। यह एक दशक से अधिक के अनुभव के साथ इस क्षेत्र में अग्रणी के रूप में उभरी है। कंपनी ने रिपोर्ट की गई अवधियों के लिए अपनी टॉप और बॉटम लाइनों में स्थिर वृद्धि दर्ज की है। इसके हालिया औसत वित्तीय आंकड़ों के आधार पर, यह इश्यू आक्रामक रूप से प्राइस्ड प्रतीत होता है। इसे लिस्टिंग के बाद फर्स्ट मूवर फैंसी मिल सकती है। सूचित/अधिशेष (सरप्लस) नकदी वाले निवेशक मध्यम से लंबी अवधि के रिटर्न के लिए मध्यम धन निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
