
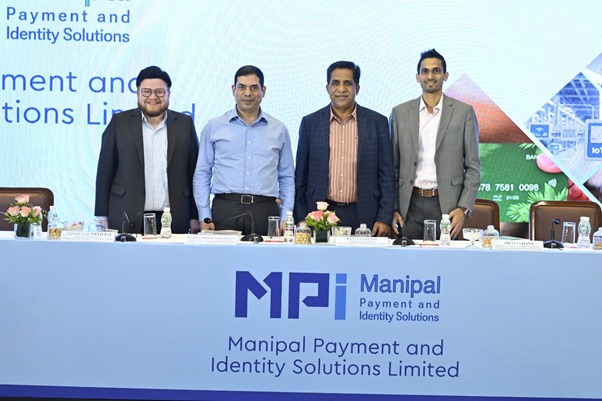
– दिलीप दावड़ा द्वारा
- कंपनी बीएफएसआई क्षेत्र के लिए पेमेंट सॉल्यूशंस, आइडेंटिफिकेशन सॉल्यूशंस, सिक्योर सॉल्यूशंस, स्मार्ट टैगिंग आदि प्रदान करने में लगी हुई है।
- यह यूजर इंडस्ट्री में पेमेंट कार्ड क्षेत्र में सबसे पसंदीदा भागीदार के रूप में स्थान रखती है।
- इसके हालिया औसत वित्तीय आंकड़ों के आधार पर, यह इश्यू पूर्ण कीमत वाला (फुल्ली प्राइस्ड) प्रतीत होता है।
- पेमेंट प्रक्रिया के डिजिटलाइजेशन और सिक्योरिटाइजेशन के साथ, यह उज्ज्वल भविष्य की ओर आगे बढ़ रही है।
- निवेशक मध्यम से लंबी अवधि के रिटर्न के लिए धन निवेश कर सकते हैं।
कंपनी के बारे में:
मणीपाल पेमेंट्स एंड आइडेंटिटी सॉल्यूशंस लिमिटेड (एमपीआईएसएल) घरेलू और अंतरराष्ट्रीय क्षेत्रों में बैंकों, फिनटेक, नॉन-बैंकिंग फाइनेंस कंपनियों और सरकारों को पेमेंट्स सॉल्यूशंस, आइडेंटिफिकेशन सॉल्यूशंस, सिक्योर सॉल्यूशंस और स्मार्ट टैगिंग और इंटरनेट ऑफ थिंग्स “आईओटी” सॉल्यूशंस प्रदान करती है। 19 फरवरी, 2008 को स्थापित यह कंपनी द मणीपाल ग्रुप का एक हिस्सा है। द मणीपाल ग्रुप ने 1948 में एक प्रिंटिंग कंपनी के रूप में एक्सप्रेस प्रिंटर्स प्राइवेट लिमिटेड के नाम से परिचालन शुरू किया था, जो भारत में बैंकों की सुरक्षित प्रिंटिंग जरूरतों को पूरा करती थी और तब से विभिन्न उद्योगों में ग्राहकों की जरूरतों को पूरा करने के लिए उत्पाद और सेवाएं जोड़ी हैं।
इसके पेमेंट सॉल्यूशंस में मुख्य रूप से पेमेंट कार्ड्स, चेक सॉल्यूशंस, नियर-फील्ड कम्युनिकेशन “एनएफसी”/क्विक रिस्पॉन्स “क्यूआर” कोड्स, पेमेंट-सक्षम वियरेबल्स और डिजिटल ऑटोमेशन सॉल्यूशंस शामिल हैं। इसके आइडेंटिफिकेशन सॉल्यूशंस में मुख्य रूप से ड्राइविंग लाइसेंस, रजिस्ट्रेशन सर्टिफिकेट्स, राष्ट्रीय पहचान पत्र और ट्रांजिट मैनेजमेंट सॉल्यूशंस शामिल हैं। इसके सिक्योर सॉल्यूशंस में मुख्य रूप से सिक्योर लॉजिस्टिक्स, इंश्योरेंस पॉलिसियों का पर्सनलाइजेशन, प्रीमियम नोटिस, रिन्यूअल लेटर्स और मार्केटिंग कोलेटरल्स के साथ टैम्पर-एविडेंट एनवेलप्स, होलोग्राम्स और कोटेड प्रोडक्ट्स जैसी सुरक्षा-संवर्धित पैकेजिंग शामिल है। इसके स्मार्ट टैगिंग और आईओटी सॉल्यूशंस में मुख्य रूप से विभिन्न राज्यों के आबकारी (एक्साइज) विभागों के लिए होलोग्राम और एन्क्रिप्टेड क्यूआर कोड के साथ एक्साइज लेबल की प्रिंटिंग, रेडियो-फ्रीक्वेंसी आइडेंटिफिकेशन “आरएफआईडी” टैग के साथ आईओटी और ट्रैक एंड ट्रेस सॉल्यूशंस और नकली विरोधी एंटी-काउंटरफेटिंग सॉल्यूशंस शामिल हैं।
कंपनी वित्तीय वर्ष 2026 के लिए भारत में क्रेडिट कार्ड इश्यूअंस मार्केट में लगभग 36.4% और डेबिट कार्ड इश्यूअंस मार्केट में 30.9% बाजार हिस्सेदारी रखती थी, उसने वित्तीय वर्ष 2026 के दौरान 13.54 मिलियन क्रेडिट कार्ड और 72.66 मिलियन डेबिट कार्ड बिल किए थे। वित्तीय वर्ष 2026 में वैश्विक स्तर पर और भारत में पेमेंट कार्ड्स के सबसे बड़े निर्माताओं में यह स्थान रखती है। इसने एयरटेल पेमेंट्स बैंक की साझेदारी में 2024 में नेशनल कॉमन मोबिलिटी कार्ड्स का उत्पादन शुरू किया था और 2024 में भारत का पहला रिसाइक्लेबल पॉलिविनाइल क्लोराइड “आरपीवीसी” रुपे कार्ड भी लॉन्च किया था। इसके अलावा, 31 मार्च, 2026 तक, यह मेटल कार्ड्स के उत्पादन के लिए पेटेंट रखने वाली भारत में अग्रणी मेटल कार्ड निर्माताओं में से एक है। 31 मार्च, 2026 तक, उसने भारत में शीर्ष चार क्रेडिट कार्ड इश्यूअर्स को मेटल कार्ड्स सप्लाई किए थे। यह वित्तीय वर्ष 2026 में भारत में डुअल इंटरफेस “डीआई” कार्ड्स के सबसे बड़े निर्माताओं में से एक है। (स्रोत: एफएंडएस रिपोर्ट)
एमपीआईएसएल 2023 में चिप्स और मैगस्ट्रिप के साथ पेमेंट कार्ड्स के शिपमेंट के संदर्भ में भारत में उच्चतम रैंक वाली कंपनी है और वैश्विक स्तर पर 14वें स्थान पर रहने वाली कंपनी है, और 2023 में मास्टरकार्ड और अन्य पेमेंट नेटवर्क के लिए वैश्विक स्तर पर शीर्ष 10 कार्ड निर्माताओं में शामिल है। (स्रोत: एफएंडएस रिपोर्ट) 31 मार्च, 2026 तक, यह भारत में राष्ट्रीय पहचान पत्रों के सबसे बड़े निर्माताओं में से एक है, जिसने 12 क्षेत्रीय भाषाओं में 1 अरब से अधिक कार्ड्स सफलतापूर्वक बिल किए हैं। उसने विशेष स्याही का उपयोग करके भारत के पॉलिकार्बोनेट-आधारित ड्राइविंग लाइसेंस कार्ड्स और रजिस्ट्रेशन सर्टिफिकेट्स का निर्माण भी शुरू किया। सड़क परिवहन और राजमार्ग मंत्रालय “एमओआरटीएच” के दिशानिर्देशों के अनुपालन में, पॉलिकार्बोनेट-आधारित आईडी कार्ड जैसे प्रोजेक्ट्स के लिए जुड़े पसंदीदा भागीदारों में कंपनी शामिल है। उसने स्टेट बैंक ऑफ इंडिया के लिए एक साथ 500 से अधिक कियोस्क शुरू करके भारत का बड़ा इंस्टेंट इश्यूअंस कियोस्क सॉल्यूशन सफलतापूर्वक तैनात किया है। (स्रोत: एफएंडएस रिपोर्ट) यह इन क्षेत्रों में रजिस्ट्रेशन सर्टिफिकेट्स और ड्राइविंग लाइसेंस जारी करने के लिए महाराष्ट्र और छत्तीसगढ़ में परिवहन प्राधिकरणों के साथ जुड़ी हुई है।
एमपीआईएसएल ने वित्तीय वर्ष 2026 में घरेलू और अंतरराष्ट्रीय क्षेत्रों में 300 से अधिक विभिन्न ग्राहकों को सेवाएं दी थीं। पिछले तीन वित्तीय वर्षों में, उसने यूके, सिंगापुर, बहरीन, हांगकांग, ओमान, मालदीव, मॉरीशस, दक्षिण अफ्रीका, बांग्लादेश, ब्राजील, नाइजीरिया, नेपाल, श्रीलंका, बोलीविया और संयुक्त अरब अमीरात तथा यूरोप के कई देशों सहित अन्य देशों में क्रेडिट कार्ड्स, डेबिट कार्ड्स और मेटल कार्ड्स जैसे उत्पादों का निर्यात किया है। पेमेंट कार्ड्स के लिए इसके ग्राहकों में निजी क्षेत्र के बैंक, सार्वजनिक क्षेत्र के बैंक “पीएसबी”, स्मॉल फाइनेंस बैंक, पेमेंट बैंक, सहकारी बैंक, प्रीपेड पेमेंट इंस्ट्रूमेंट लाइसेंस धारक और फिनटेक शामिल हैं। इसके अलावा, कंपनी सिक्योर आइडेंटिफिकेशन कार्ड्स, टैक्स स्टैम्प्स और अन्य आवश्यक दस्तावेज सप्लाई करके सरकारी पहलों को भी समर्थन देती है। ग्राहक संतुष्टि के प्रति इसकी प्रतिबद्धता इसके कस्टमाइज्ड टेक्नोलॉजी आधारित सॉल्यूशंस, सख्त सुरक्षा उपायों, निरंतर अनुपालन और परिचालन क्षमता बढ़ाने के निरंतर प्रयासों द्वारा स्पष्ट होती है।
कंपनी पेमेंट कार्ड्स के उत्पादन और पर्सनलाइजेशन के लिए मास्टरकार्ड (16 वर्षों से अधिक), रुपे (9 वर्षों से अधिक) और अन्य पेमेंट नेटवर्क द्वारा क्रमशः 15 वर्षों से अधिक और 9 वर्षों से अधिक समय के लिए अपने संचालन के प्रमाणित होने का इतिहास रखती है। इसके अलावा, इसकी सुविधाएं सिक्योर डाटा मैनेजमेंट के लिए पेमेंट कार्ड इंडस्ट्री डाटा सिक्योरिटी स्टैंडर्ड “पीसीआईडीएसएस” (लेवल 1) वर्जन 4.0.1 के लिए प्रमाणित हैं और इसकी मनीपाल सुविधा सिक्योर कार्ड उत्पादन और पर्सनलाइजेशन के लिए ‘इंटरग्राफ’ (सेंट्रल बैंक लेवल) और कार्ड क्वालिटी मैनेजमेंट के लिए प्रमाणित है। ये प्रमाण पत्र आईटी और साइबर सिक्योरिटी तथा फिजिकल सिक्योरिटी के मानकों के साथ इसके निरंतर अनुपालन की गवाही देते हैं।
ये प्रमाण पत्र प्राप्त करने से पेमेंट कार्ड्स उत्पादन क्षेत्र में प्रवेश के लिए बाधा बनी रहती है और यह इसे पेमेंट कार्ड्स ऑफर करने के लिए सुसज्जित निर्माताओं की श्रेणी में रखता है। इस रेड हेरिंग प्रॉस्पेक्टस की तारीख तक, यह पूरे भारत में 10 सुविधाओं द्वारा ग्राहकों को सेवा देती है। इसमें मनीपाल कर्नाटक में एक कार्ड उत्पादन सुविधा और पर्सनलाइजेशन ब्यूरो, मनीपाल कर्नाटक में एक कार्ड उत्पादन सुविधा और चेक प्रिंटिंग सुविधा, नवी मुंबई महाराष्ट्र में एक पर्सनलाइजेशन ब्यूरो, नोएडा उत्तर प्रदेश और चेन्नई तमिलनाडु में एक-एक पर्सनलाइजेशन ब्यूरो और चेक प्रिंटिंग सुविधा, नवी मुंबई महाराष्ट्र और हावड़ा पश्चिम बंगाल में एक-एक चेक प्रिंटिंग सुविधा; और मनीपाल कर्नाटक और बेंगलुरु कर्नाटक राज्यों में कोटेड प्रोडक्ट्स बिजनेस के साथ स्मार्ट टैगिंग और आईओटी सॉल्यूशंस के लिए तीन सुविधाएं शामिल हैं। 31 मार्च, 2026 तक, इसके पेरोल पर 1809 कर्मचारी और अतिरिक्त 1509 कॉन्ट्रैक्ट कर्मचारी थे।
इश्यू का विवरण/पूंजी का इतिहास:
कंपनी लगभग 23746313 इक्विटी शेयरों का (अपर कैप पर रु. 805 करोड़ मूल्य का) अपना पहला बुक बिल्डिंग रूट कॉम्बो आईपीओ ला रही है। आईपीओ में रु. 320.00 करोड़ मूल्य के नए इक्विटी शेयर (अपर कैप पर लगभग 9439528 इक्विटी शेयर) और 14306785 इक्विटी शेयरों का (अपर कैप पर रु. 485 करोड़ मूल्य का) ऑफर फॉर सेल (ओएफएस) शामिल है। कंपनी ने रु. 2 के प्रत्येक इक्विटी शेयर के लिए रु. 322 – रु. 339 का प्राइस बैंड घोषित किया है। यह इश्यू 09 सितंबर, 2026 को सब्सक्रिप्शन के लिए खुलेगा और 11 सितंबर, 2026 को बंद होगा। न्यूनतम आवेदन 44 शेयरों के लिए और उसके बाद उसके गुणकों में करना होगा। अलॉटमेंट के बाद, शेयर बीएसई और एनएसई पर लिस्ट होंगे। यह इश्यू आईपीओ के बाद की पेड-अप इक्विटी पूंजी का 10.24% बनता है। नए इक्विटी इश्यू की शुद्ध आय में से, कंपनी उपकरणों की खरीद पर कैपेक्स के लिए रु. 238.43 करोड़ का उपयोग करेगी, और शेष राशि का उपयोग सामान्य कॉर्पोरेट उद्देश्यों के लिए करेगी।
इस इश्यू के लिए पांच संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) मोतीलाल ओसवाल इन्वेस्टमेंट एडवाइजर्स लिमिटेड, एक्सिस कैपिटल लिमिटेड, आईसीआईसीआई सिक्योरिटीज लिमिटेड, आईआईएफएल कैपिटल सर्विसेज लिमिटेड और नुवामा वेल्थ मैनेजमेंट लिमिटेड हैं, जबकि एमयूएफजी इनटाइम इंडिया प्राइवेट लिमिटेड इश्यू के रजिस्ट्रार हैं। मोतीलाल ओसवाल फाइनेंशियल सर्विसेज लिमिटेड और नुवामा वेल्थ मैनेजमेंट लिमिटेड सिंडिकेट मेंबर्स हैं।
कंपनी ने सभी प्रारंभिक इक्विटी शेयर फेस वैल्यू सममूल्य पर जारी/रूपांतरित किए हैं। प्रमोटरों/विक्रेता हितधारकों द्वारा शेयरों के अधिग्रहण की औसत लागत प्रति शेयर रु. 2.18 है।
आईपीओ के बाद, इसकी वर्तमान पेड-अप इक्विटी पूंजी रु. 44.47 करोड़ (222365000 इक्विटी शेयर) से बढ़कर रु. 46.36 करोड़ (231804528 इक्विटी शेयर) हो जाएगी। प्राइस बैंड के अपर कैप के आधार पर, कंपनी रु. 7858.17 करोड़ का मार्केट कैप चाहती है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 1267.97 करोड़ / रु. 249.17 करोड़ (वित्तीय वर्ष 24), रु. 1277.11 करोड़ / रु. 282.21 करोड़ (वित्तीय वर्ष 25) और रु. 1356.59 करोड़ / रु. 253.46 करोड़ (वित्तीय वर्ष 26) की कुल आय/शुद्ध लाभ दर्ज किया है। कंपनी ने अपनी टॉप लाइन आय में स्थिर वृद्धि दर्ज की थी, लेकिन बॉटम लाइन लाभ में वित्तीय वर्ष 26 के लिए गिरावट देखी गई। 31 मार्च, 2026 तक इसकी आकस्मिक देयता (कंटिनजेंट लायबिलिटी) रु. 130.78 करोड़ थी और चिंता पैदा करने वाली है। साल दर साल बढ़ते ट्रेड रिसीवेबल्स चिंता बढ़ाते हैं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 12.32 बेसिक का औसत ईपीएस और 36.90% का औसत आरओएनडब्ल्यू दर्ज किया है। यह इश्यू 31 मार्च, 2026 तक रु. 48.84 की अपनी एनएवी के आधार पर 6.94 के पी/बीवी पर और अपर कैप पर प्रति शेयर रु. 60.46 की आईपीओ के बाद की एनएवी के आधार पर 5.61 के पी/बीवी पर मूल्यांकित है।
यदि हम वित्तीय वर्ष 26 की सुपर कमाई को इसकी आईपीओ के बाद की पूरी तरह से घुली हुई पेड-अप इक्विटी पूंजी में शामिल करते हैं, तो मांगी गई कीमत 31.02 के पी/ई पर है। वित्तीय वर्ष 25 की कमाई के आधार पर, पी/ई 27.86 होता है। इसके हालिया औसत प्रदर्शन के आधार पर यह इश्यू पूर्ण कीमत वाला (फुल्ली प्राइस्ड) प्रतीत होता है।
रिपोर्ट की गई अवधि के लिए, कंपनी ने संदर्भित अवधियों के लिए क्रमशः 19.65% (वित्तीय वर्ष 24), 22.10% (वित्तीय वर्ष 25), 18.68% (वित्तीय वर्ष 26) का पीएटी मार्जिन और 51.95%, 33.97%, 32.69% का आरओसीई मार्जिन दर्ज किया है।
लाभांश नीति:
कंपनी ने वित्तीय वर्ष 24 के लिए 10% का लाभांश (डिविडेंड) दिया था, और उसके बाद नहीं दिया है। उसने अपने वित्तीय प्रदर्शन और भविष्य की संभावनाओं के आधार पर जून 2025 में लाभांश नीति अपना ली है।
सूचीबद्ध समकक्षों के साथ तुलना:
ऑफर दस्तावेज के अनुसार, कंपनी ने शेषसाई टेक्नोलॉजीज को अपनी सूचीबद्ध समकक्ष कंपनी के रूप में दिखाया है। वह वर्तमान में 04 सितंबर, 2026 तक 23.1 के पी/ई पर कारोबार कर रही है। हालांकि, वे वास्तव में आपस में तुलना करने योग्य नहीं हैं। यह तुलना केवल दिखावा प्रतीत होती है। यह तुलना केवल दिखावा प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े पांच बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 137 आईपीओ संभाले हैं और उनमें से 39 आईपीओ लिस्टिंग तिथि पर इश्यू मूल्य से नीचे बंद हुए थे।
निष्कर्ष:
एमपीआईएसएल बीएफएसआई क्षेत्र के लिए पेमेंट सॉल्यूशंस, आइडेंटिफिकेशन सॉल्यूशंस, सिक्योर सॉल्यूशंस, स्मार्ट टैगिंग आदि प्रदान करने में लगी हुई है। यह यूजर इंडस्ट्री में पेमेंट कार्ड क्षेत्र में सबसे पसंदीदा भागीदार के रूप में स्थान रखती है। इसके हालिया औसत वित्तीय आंकड़ों के आधार पर, यह इश्यू पूर्ण कीमत वाला (फुल्ली प्राइस्ड) प्रतीत होता है। पेमेंट प्रक्रिया के डिजिटलाइजेशन और सिक्योरिटाइजेशन के साथ, यह उज्ज्वल भविष्य की ओर आगे बढ़ रही है। निवेशक मध्यम से लंबी अवधि के रिटर्न के लिए धन निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
