
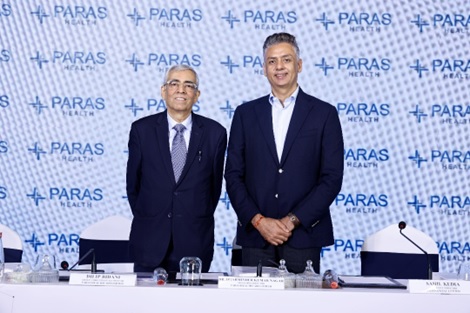
– દિલીપ દાવડા દ્વારા
• કંપની એક ક્લિનિકલ સ્પેશિયાલ્ટી-લેડ હોસ્પિટલ પ્લેટફોર્મ છે જે તેના પોતાના બ્રાન્ડ “પારસ હેલ્થ” હેઠળ તૃતીય અને ચતુર્થક આરોગ્યસંભાળ સેવાઓ પૂરી પાડે છે.
• હાલમાં તે ઉત્તર ભારત, બિહાર અને ઝારખંડમાં તેની આઠ હોસ્પિટલોમાં ૨૨૧૧ પથારીઓ સાથે કાર્યરત છે.
• નાણાકીય વર્ષ ૨૮ ના અંત સુધીમાં તેની પથારીની ક્ષમતા વધારીને ૩૦૧૧ પથારીઓ કરવાની યોજના છે.
• કંપનીએ અહેવાલ આપેલી મુદત માટે તેની આવકમાં સતત વૃદ્ધિ દર્શાવી છે, અને નાણાકીય વર્ષ ૨૬ થી નફો કરતી થઈ છે.
• તેના તાજેતરના સરેરાશ નાણાકીય ડેટાના આધારે, ઈશ્યૂ સંપૂર્ણ કિંમતનો જણાય છે.
• માહિતગાર રોકાણકારો લાંબા ગાળા માટે નાણાં રોકી શકે છે.
કંપની વિશેઃ
પારસ હેલ્થકેર લિમિટેડ (પીએચએલ) એ એક ક્લિનિકલ સ્પેશિયાલ્ટી-લેડ હોસ્પિટલ પ્લેટફોર્મ છે જે ઉત્તર ભારત, બિહાર અને ઝારખંડમાં ૩૦ જૂન, ૨૦૨૬ સુધીમાં ૨,૨૧૧ પથારીઓની કુલ ક્ષમતા ધરાવતી આઠ હોસ્પિટલોના નેટવર્ક દ્વારા તૃતીય અને ચતુર્થક આરોગ્યસંભાળ સેવાઓ પૂરી પાડે છે. તે “પારસ હેલ્થ” બ્રાન્ડ હેઠળ કાર્ય કરે છે, જે પાંચ રાજ્યો અને એક કેન્દ્રશાસિત પ્રદેશમાં હાજરી ધરાવે છે – હરિયાણામાં ગુરુગ્રામ અને પંચકુલા; બિહારમાં પટના અને દરભંગા; ઉત્તર પ્રદેશમાં કાનપુર; રાજસ્થાનમાં ઉદયપુર; ઝારખંડમાં રાંચી; અને કેન્દ્રશાસિત પ્રદેશ જમ્મુ અને કાશ્મીરમાં શ્રીનગર.
કંપની પાસે નેટવર્કના વિસ્તરણ માટે પ્રતિબદ્ધ યોજના છે, જેમાં ગુરુગ્રામમાં ૩૦૦ પથારીની ક્ષમતા ધરાવતી હોસ્પિટલ અને લુધિયાણામાં ૫૦૦ પથારીની ક્ષમતા ધરાવતી હોસ્પિટલ ઉમેરવાની યોજના છે, જેને તે અનુક્રમે નાણાકીય વર્ષ ૨૦૨૭ અને નાણાકીય વર્ષ ૨૦૨૮ સુધીમાં શરૂ કરવાનો ઇરાદો ધરાવે છે. કંપની ૩૧ માર્ચ, ૨૦૨૮ સુધીમાં તમામ હોસ્પિટલોમાં કુલ પથારીની ક્ષમતા વધારીને ૩,૦૧૧ પથારીઓ થવાની અપેક્ષા રાખે છે. તેના ૨૦ વર્ષના કામગીરીના ઇતિહાસમાં, તેણે અદ્યતન ક્લિનિકલ ઇન્ફ્રાસ્ટ્રક્ચર, કુશળ તબીબી પ્રતિભા અને માનકીકૃત સંભાળ પ્રોટોકોલમાં રોકાણ દ્વારા તેની હોસ્પિટલોમાં સ્પેશિયાલ્ટી ક્લસ્ટરો વિકસાવ્યા છે. તેની હોસ્પિટલો ઉચ્ચ-તીવ્રતાની સંભાળ પૂરી પાડવા અને ક્લિનિકલ સ્પેશિયાલ્ટીઝના વ્યાપક સ્પેક્ટ્રમમાં સારવાર આપવા માટે ડિઝાઇન કરવામાં આવી છે, જેમાં કાર્ડિયાક સાયન્સ, ઓન્કોલોજી સાયન્સ, ન્યુરો સાયન્સ, ગેસ્ટ્રો સાયન્સ, ઓર્થોપેડિક્સ અને સ્પોટ્ર્સ ઇન્જરી, અને રેનલ સાયન્સ (સામૂહિક રીતે, “કોન્ગોર”) પર ઊંડું ધ્યાન કેન્દ્રિત કરવામાં આવ્યું છે. આ કોન્ગોર સ્પેશિયાલ્ટીઝ ૩૦ જૂન, ૨૦૨૬ અને ૩૦ જૂન, ૨૦૨૫ ના રોજ પૂરા થયેલા ત્રણ મહિનાના ગાળામાં, અને નાણાકીય વર્ષ ૨૦૨૬, ૨૦૨૫ અને ૨૦૨૪ માં કામગીરીમાંથી તેની આવકના અનુક્રમે ૭૪.૩૫%, ૭૫.૩૦%, ૭૪.૭૦%, ૭૧.૯૨% અને ૭૨.૩૪% હિસ્સો ધરાવે છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં, તેના હોસ્પિટલ નેટવર્કમાં ૧,૦૮૪ ડોકટરો અને ૧,૯૩૭ નર્સો હતી.
૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા ત્રણ મહિનાના ગાળામાં અને છેલ્લા ત્રણ નાણાકીય વર્ષોમાં, એકીકૃત ધોરણે, પીએચએલ એ હોસ્પિટલોમાં દર્દીઓની સંખ્યામાં વધારાને કારણે મજબૂત વૃદ્ધિ દર્શાવી છે. કામગીરીમાંથી તેની આવક નાણાકીય વર્ષ ૨૦૨૪ માં રૂ. ૧૧૨૯.૦૪ કરોડથી ૧૯.૨૬% ના સીએજીઆર થી વધીને નાણાકીય વર્ષ ૨૦૨૬ માં રૂ. ૧૬૦૫.૯૫ કરોડ થઈ છે, જે તેની પરિપક્વ હોસ્પિટલોમાં ઓક્યુપાઇડ બેડ ડેઝ અને એઆરપીઓબી માં વધારા દ્વારા સંચાલિત છે, જે ઉચ્ચ-તીવ્રતા વાળી સ્પેશિયાલ્ટીઝ અને ક્લિનિકલ પ્રોગ્રામ્સ પર સતત ધ્યાન કેન્દ્રિત કરે છે. તેનું ઈબીઆઈટીડીએ નાણાકીય વર્ષ ૨૦૨૪ માં રૂ. ૧૫૪.૪૧ કરોડથી ૪૭.૪૧% ના સીએજીઆર થી વધીને નાણાકીય વર્ષ ૨૦૨૬ માં રૂ. ૩૩૫.૫૮ કરોડ થયું છે, જેમાં તેની ઉભરતી હોસ્પિટલો અને નવી હોસ્પિટલો રેમ્પ અપ થવા લાગી છે અને ઓપરેટિંગ લીવરેજ જનરેટ કરી રહી છે જેના કારણે ઈબીઆઈટીડીએ માર્જિન વિસ્તર્યું છે. કામગીરીમાંથી તેની આવક ૩૦ જૂન, ૨૦૨૫ ના રોજ પૂરા થયેલા ત્રણ મહિનાના ગાળામાં રૂ. ૩૬૮.૩૯ કરોડથી ૨૭.૬૬% વધીને ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા ત્રણ મહિનાના ગાળામાં રૂ. ૪૭૦.૨૮ કરોડ થઈ છે, અને તેનું ઈબીઆઈટીડીએ ૩૦ જૂન, ૨૦૨૫ ના રોજ પૂરા થયેલા ત્રણ મહિનાના ગાળામાં રૂ. ૬૬.૩૧ કરોડથી ૭૧.૧૩% વધીને ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા ત્રણ મહિનાના ગાળામાં રૂ. ૧૧૩.૪૮ કરોડ થયું છે.
તેણે ૨૦૦૬ માં હરિયાણાના ગુરુગ્રામમાં ૨૦૦ પથારીઓ સાથે તેની પ્રથમ હોસ્પિટલની સ્થાપના કરી, જે શહેરમાં સૂચિબદ્ધ સાથીદારોમાં પ્રથમ કોર્પોરેટ હોસ્પિટલ પ્રવેશકર્તા બની. (સ્રોતઃ ક્રિસિલ રિપોર્ટ) વિતેલા વર્ષોમાં, તેણે મોટે ભાગે ઓર્ગેનિક રીતે હોસ્પિટલ પ્લેટફોર્મનો વિસ્તાર કર્યો છે, મર્યાદિત ઇક્વિટી પ્રેરણા સાથે આંતરિક સંગ્રહ અને દેવાની નાણાકીય વ્યવસ્થા દ્વારા હોસ્પિટલોના સંચાલન અને સ્કેલિંગ પર ધ્યાન કેન્દ્રિત કર્યું છે. તેણે તેની કુલ પથારીની ક્ષમતા ૩૧ માર્ચ, ૨૦૨૪ ના રોજ ૨,૧૩૫ પથારીથી વધારીને ૩૦ જૂન, ૨૦૨૬ ના રોજ ૨,૨૧૧ પથારીઓ કરી છે, અને ૩૦ જૂન, ૨૦૨૬ સુધીમાં પથારીની ક્ષમતાની દ્રષ્ટિએ ઉત્તર ભારત, બિહાર અને ઝારખંડમાં સૌથી મોટા હેલ્થકેર પ્રદાતાઓમાંનું એક છે. (સ્રોતઃ ક્રિસિલ રિપોર્ટ).
તેણે સતત ઓછી સેવા ધરાવતા બજારોની ઓળખ કરી છે જ્યાં મોટી વસ્તી છે, જ્યાં તે માને છે કે ઉચ્ચ ગુણવત્તાવાળી તૃતીય અને ચતુર્થક સંભાળની જરૂરિયાત છે, આરોગ્યસંભાળ સેવાઓની મજબૂત માંગ છે, તેમજ તબીબી વ્યાવસાયિકો મેળવવા માટે મેડિકલ કોલેજોની નિકટતા છે; અને આ સ્થાનો પર હોસ્પિટલો સ્થાપી છે.
પીએચએલ ની આઠ હોસ્પિટલો ઓપરેશનલ પરિપક્વતાના વિવિધ તબક્કાઓ પર છે, જે તેમના ઓક્યુપન્સી લેવલ, માર્જિન અને ગ્રોથ ટ્રેજેક્ટરીઝ સાથે સંબંધિત છે. પરિપક્વ, ઉભરતી અને નવી હોસ્પિટલોનું આ સંતુલિત મિશ્રણ તેને દૃશ્યમાન વૃદ્ધિના અવકાશ સાથે સ્થિર રોકડ ઉત્પાદનને જોડવામાં સક્ષમ બનાવે છે, અને નવી હોસ્પિટલો તેમના ઓક્યુપન્સી લેવલમાં વધારો કરતી હોવાથી સમય જતાં એકીકૃત માર્જિન વિસ્તરણને ટેકો આપે છે.
કંપની તેની હોસ્પિટલોનું સંચાલન માલિકીની, લીઝ પર આપેલ, આવક-ભાગીદારી અને સાર્વજનિક-ખાનગી ભાગીદારી મોડલ્સના મિશ્રણ દ્વારા કરે છે, અને બજારની વિશેષતાઓ, મૂડી ક્ષમતા વિચારણાઓ અને લાંબા ગાળાના ઓપરેટિંગ નિયંત્રણના આધારે પસંદગીપૂર્વક મૂડી-કાર્યક્ષમ માળખાંનું મૂલ્યાંકન કરીને મૂડી તૈનાત કરવા માટે એક માપાંકિત અભિગમ અપનાવ્યો છે. તેની લીઝ પર આપેલી સુવિધાઓ ફિક્સ્ડ ભાડું, આવક ભાગીદારી અથવા આંશિક ફિક્સ્ડ ભાડું અને આંશિક આવક હિસ્સો ધરાવતી હાઇબ્રિડ ગોઠવણો દ્વારા સંરચિત છે. કંપનીના વૃદ્ધિના નિર્ણયો વ્યાખ્યાયિત વળતર થ્રેશોલ્ડ અને તેની બેલેન્સ શીટની શક્તિ દ્વારા સંચાલિત થાય છે.
પીએચએલ એ ઉત્તર ભારત, બિહાર અને ઝારખંડમાં તેની હાજરીનો ધીમે ધીમે વિસ્તાર કર્યો છે, જૂન ૨૦૦૬ માં ૨૦૦ પથારીથી તેની પથારીની ક્ષમતા વધારીને ૩૦ જૂન, ૨૦૨૬ ના રોજ ૨,૨૧૧ પથારીઓ કરી છે, સાથે સાથે સ્પેશિયાલ્ટી પ્રોગ્રામ્સને ઊંડા બનાવી રહ્યા છે અને હોસ્પિટલો પરિપક્વ થતાં ઓપરેટિંગ મેટ્રિક્સમાં સુધારો કરી રહ્યા છે. કંપનીએ નાણાકીય વર્ષ ૨૮ ના અંત સુધીમાં કુલ ૩૦૧૧ પથારીની ક્ષમતાનું આયોજન કર્યું છે. ’પારસ હેલ્થ’ બ્રાન્ડ ક્લિનિકલ ઉત્કૃષ્ટતા, સુલભતા અને દર્દી-કેન્દ્રિત સંભાળ માટેની તેની પ્રતિબદ્ધતા માટે સારી રીતે ઓળખાય છે, જે ૩૧ માર્ચ, ૨૦૨૬ ના રોજ તેના ૯૦.૬૦ ના દર્દી સંતોષ સ્કોરમાં, તેમજ તે જ તારીખે તેના ૯૩.૩૧ ના નેટ પ્રમોટર સ્કોરમાં પ્રતિબિંબિત થાય છે. એકસાથે, આ મેટ્રિક્સ તેના હોસ્પિટલ નેટવર્કમાં સતત દર્દીના સંતોષને દર્શાવે છે. પીએચએલ નું ગુણવત્તા પરનું ધ્યાન તેની આઠમાંથી સાત હોસ્પિટલો એનએબીએચ દ્વારા માન્યતા પ્રાપ્ત હોવા દ્વારા વધુ મજબૂત બને છે. વધુમાં, ૨૧ મે, ૨૦૨૬ થી અમલમાં આવે તે રીતે, તે એસોસિએશન ઓફ હેલ્થકેર પ્રોવાઇડર્સ (ઇન્ડિયા) ના એક્ઝિક્યુટિવ સભ્ય બન્યા છે. તેને તાજેતરમાં ભારતમાં ’ગ્રેટ પ્લેસ ટુ વર્ક’ તરીકે પણ પ્રમાણિત કરવામાં આવ્યું છે, જે સકારાત્મક કાર્યસ્થળ સંસ્કૃતિને પ્રોત્સાહન આપવા પર તેના ધ્યાનને પ્રતિબિંબિત કરે છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં, તેની પાસે ૫,૩૧૫ વ્યાવસાયિકોની ટીમ હતી, જેમાં ૧,૦૮૪ ડોકટરો, ૧,૯૩૭ નર્સો અને ૨,૨૯૪ અન્ય કર્મચારીઓનો સમાવેશ થાય છે. તેના ડોકટરો પેરોલ ધોરણે, પૂર્ણ-સમય અથવા અંશ-સમયના કન્સલ્ટન્સી ધોરણે રોકાયેલા છે.
ઈશ્યૂ વિગતો/મૂડી ઇતિહાસઃ
કંપની રૂ. ૧૪૫૦ કરોડ (ઉચ્ચ કેપ પર આશરે ૨૦૯૨૩૫૨૧ ઇક્વિટી શેર્સ) ના મૂલ્યના તેના પ્રથમ બુક બિલ્ડિંગ રૂટ કોમ્બો આઈપીઓ સાથે આવી રહી છે. આઈપીઓ માં રૂ. ૫૦૦ કરોડ (ઉચ્ચ કેપ પર આશરે ૭૨૧૫૦૦૭ ઇક્વિટી શેર્સ) ના નવા ઇક્વિટી શેર્સ અને રૂ. ૯૫૦ કરોડ (ઉચ્ચ કેપ પર આશરે ૧૩૭૦૮૫૧૪ ઇક્વિટી શેર્સ) ના ઓફર ફોર સેલ (ઓએફએસ) નો સમાવેશ થાય છે. કંપનીએ દરેક રૂ. ૧ ના ઇક્વિટી શેર દીઠ રૂ. ૬૬૦ – રૂ. ૬૯૩ ની પ્રાઇસ બેન્ડ જાહેર કરી છે. આ ઈશ્યૂ ૨૧ ઓક્ટોબર, ૨૦૨૬ ના રોજ સબ્સ્ક્રિપ્શન માટે ખુલશે અને ૨૩ ઓક્ટોબર, ૨૦૨૬ ના રોજ બંધ થશે. ઓછામાં ઓછી અરજી ૨૧ શેર્સ માટે અને ત્યારપછી તેના ગુણાંકમાં કરવાની રહેશે. ફાળવણી પછી, શેર્સ બીએસઈ અને એનએસઈ પર લિસ્ટેડ થશે. આ ઈશ્યૂ આઈપીઓ પછીની પેઇડ-અપ ઇક્વિટી મૂડીના ૧૯.૩૪% હિસ્સો ધરાવે છે. ફ્રેશ ઇક્વિટી શેર ઈશ્યૂની ચોખ્ખી ઉપજમાંથી, કંપની ચોક્કસ ઉધારની ચુકવણી/પૂર્વચુકવણી માટે રૂ. ૩૨૦.૯૦ કરોડ, તેની સંપૂર્ણ માલિકીની સબસિડિયરી પીએમએચપીએલ માં તેની ચોક્કસ ઉધારની ચુકવણી/પૂર્વચુકવણી માટે રોકાણ માટે રૂ. ૫૪.૧૦ કરોડ અને બાકીનો ઉપયોગ સામાન્ય કોર્પોરેટ હેતુઓ માટે કરશે.
કંપનીએ ક્યુઆઈબી માટે ૭૫% થી ઓછું નહીં, એચએનઆઈ માટે ૧૫% થી વધુ નહીં, અને રિટેલ રોકાણકારો માટે ૧૦% થી વધુ નહીં ફાળવ્યા છે.
આ ઈશ્યૂ માટે સંયુક્ત બુક રનિંગ લીડ મેનેજર્સ (બીઆરએલએમ) જેએમ ફાઇનાન્શિયલ લિમિટેડ, બીઓએફએ સિક્યોરિટીઝ ઇન્ડિયા લિમિટેડ, નુવામા વેલ્થ મેનેજમેન્ટ લિમિટેડ છે, જ્યારે એમયુએફજી ઇન્ટાઇમ ઇન્ડિયા પ્રાઇવેટ લિમિટેડ ઈશ્યૂના રજિસ્ટ્રાર છે. જેએમ ફાઇનાન્શિયલ સર્વિસિઝ લિમિટેડ, નુવામા વેલ્થ મેનેજમેન્ટ લિમિટેડ સિન્ડિકેટ સભ્યો છે.
ફેસ વેલ્યુ પર પ્રારંભિક ઇક્વિટી શેર્સ જારી કર્યા પછી, કંપનીએ ફેબ્રુઆરી ૨૦૦૬ અને એપ્રિલ ૨૦૨૫ વચ્ચે શેર દીઠ રૂ. ૩.૫૦ – રૂ. ૨૩૭ ની પ્રાઇસ રેન્જમાં (રૂ. ૧ ફેસ વેલ્યુના આધારે) વધુ ઇક્વિટી શેર્સ જારી કર્યા છે. તેણે માર્ચ ૨૦૨૪ માં ૧ પર ૧ ના રેશિયોમાં બોનસ શેર્સ પણ જારી કર્યા છે. પ્રમોટર્સ/વેચાણ કરનાર સ્ટેકહોલ્ડર્સ દ્વારા શેર્સના સંપાદનની સરેરાશ કિંમત શેર દીઠ રૂ. ૨.૩૫ અને રૂ. ૧૧૪.૧૫ છે.
આઈપીઓ પછી, તેની રૂ. ૧૦.૧૦ કરોડ (૧૦૦૯૮૬૧૮૭ ઇક્વિટી શેર્સ) ની વર્તમાન પેઇડ-અપ ઇક્વિટી મૂડી ઉચ્ચ કેપ પર વધીને રૂ. ૧૦.૮૨ કરોડ (૧૦૮૨૦૧૧૯૪ ઇક્વિટી શેર્સ) થશે. અપર બેન્ડના આધારે, કંપની રૂ. ૭૪૯૮.૩૪ કરોડની માર્કેટ કેપ શોધી રહી છે.
નાણાકીય કામગીરીઃ
નાણાકીય કામગીરીના મોરચે, છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ (એકીકૃત ધોરણે) રૂ. ૧૧૫૧.૦૨ કરોડ / રૂ. – (૧૫.૩૩) કરોડ (નાણાકીય વર્ષ ૨૪), રૂ. ૧૩૧૪.૨૧ કરોડ / રૂ. – (૫૭.૯૮) કરોડ (નાણાકીય વર્ષ ૨૫), અને રૂ. ૧૬૨૮.૭૮ કરોડ / રૂ. ૪૩.૮૩ કરોડ (નાણાકીય વર્ષ ૨૬) ની કુલ આવક/ચોખ્ખો નફો/ – (નુકસાન) નોંધાવ્યું છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા નાણાકીય વર્ષ ૨૭ ના પ્રથમ ત્રિમાસિક ગાળા માટે, તેણે રૂ. ૪૭૮.૪૫ કરોડની કુલ આવક પર રૂ. ૪૯.૬૮ કરોડનો ચોખ્ખો નફો મેળવ્યો છે. કંપનીએ અહેવાલ આપેલી મુદત માટે તેની આવકમાં વૃદ્ધિ દર્શાવી છે, અને નાણાકીય વર્ષ ૨૬ થી નફો કરતી થઈ છે. વર્ષ-દર-વર્ષ વધતા ટ્રેડ રીસીવેબલ્સ ચિંતા ઊભી કરે છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં તેની સંભવિત જવાબદારીઓ રૂ. ૩૯૮.૪૪ કરોડ હતી. ૩૦ જૂન, ૨૦૨૬ સુધીમાં તેનો ડેટ ઇક્વિટી રેશિયો ૩.૨૧ હતો.
છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ રૂ. – (૦.૦૭) ની સરેરાશ ઈપીએસ અને – (૧.૧૪) % નો સરેરાશ આરઓએનડબલ્યુ નોંધાવ્યો છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ તેની રૂ. ૪૪.૦૬ ની એનએવી ના આધારે ઈશ્યૂની કિંમત ૧૫.૭૩ ના પી/બીવી પર છે, અને અપર કેપ પર શેર દીઠ રૂ. ૮૨.૭૧ ની આઈપીઓ પછીની એનએવી ના આધારે ૮.૩૮ ના પી/બીવી પર છે.
જો આપણે નાણાકીય વર્ષ ૨૭ ની વાર્ષિક આવકને તેની આઈપીઓ પછીની સંપૂર્ણ ક્ષીણ થયેલી પેઇડ-અપ ઇક્વિટી મૂડીમાં આભારી ગણીએ, તો માંગવામાં આવેલી કિંમત ૩૭.૭૨ ના પી/ઈ પર છે. નાણાકીય વર્ષ ૨૬ ની કમાણીના આધારે, પી/ઈ ૧૭૧.૧૧ પર છે. તેની તાજેતરની સરેરાશ કામગીરીના આધારે ઈશ્યૂ સંપૂર્ણ કિંમતનો જણાય છે.
અહેવાલ આપેલી મુદત માટે, કંપનીએ સંદર્ભિત સમયગાળા માટે અનુક્રમે – (૧.૩૩) % (નાણાકીય વર્ષ ૨૪), – (૪.૪૧) % (નાણાકીય વર્ષ ૨૫), ૨.૬૯% (નાણાકીય વર્ષ ૨૬), ૧૦.૩૮% (પ્રથમ ત્રિમાસિક-નાણાકીય વર્ષ ૨૭) ના પીએટી માર્જિન અને ૫.૮૬%, ૨.૭૧%, ૧૦.૭૬%, ૪.૨૩% ના આરઓસીઈ માર્જિન નોંધાવ્યા છે.
ડિવિડન્ડ નીતિઃ
ઓફર ડોક્યુમેન્ટના અહેવાલ આપેલા સમયગાળા માટે કંપનીએ કોઈ ડિવિડન્ડ ચૂકવ્યું નથી. તેણે તેની કમાણી અને ભવિષ્યની સંભાવનાઓના આધારે જુલાઈ ૨૦૨૪ માં ડિવિડન્ડ નીતિ અપનાવી છે.
સૂચિબદ્ધ સાથીદારો સાથે સરખામણીઃ
ઓફર ડોક્યુમેન્ટ મુજબ, કંપનીએ એસ્ટર ડીએમ, એપોલો હોસ્પિટલ્સ, ફોર્ટિસ હેલ્થકેર, ગ્લોબલ હેલ્થ, જ્યુપિટર લાઇફલાઇન, ક્રિષ્ના ઇન્સ્ટિટ્યૂટ, મણિપાલ હેલ્થ, મેક્સ હેલ્થકેર, નારાયણ હૃદયાલય અને યથાર્થ હોસ્પિટલને તેના સૂચિબદ્ધ સાથીદારો તરીકે દર્શાવ્યા છે. તેઓ હાલમાં ૧૬૩.૦, ૫૩.૭, ૫૨.૪, ૫૮.૨, ૪૩.૦, ૧૩૮.૦, ૯૬.૨, ૫૫.૦, ૪૦.૮ અને ૫૨.૭ ના પી/ઈ પર ટ્રેડિંગ કરી રહ્યા છે (૧૬ ઓક્ટોબર ૨૦૨૬ સુધીમાં). જો કે, તેઓ ખરેખર સરખાવી શકાય તેવા નથી. આ સરખામણી આઈવોશ જેવી લાગે છે.
મર્ચન્ટ બેંકરનો ટ્રેક રેકોર્ડઃ
આ ઈશ્યૂ સાથે સંકળાયેલા ત્રણ બીઆરએલએમ એ છેલ્લા ત્રણ નાણાકીય વર્ષમાં ૮૩ પબ્લિક ઈશ્યૂ હાથ ધર્યા છે, જેમાંથી ૨૫ ઈશ્યૂ લિસ્ટિંગ તારીખે ઓફર પ્રાઇસથી નીચે બંધ થયા હતા.
નિષ્કર્ષઃ
પીએચએલ એ એક ક્લિનિકલ સ્પેશિયાલ્ટી-લેડ હોસ્પિટલ પ્લેટફોર્મ છે જે તેના પોતાના બ્રાન્ડ “પારસ હેલ્થ” હેઠળ તૃતીય અને ચતુર્થક આરોગ્યસંભાળ સેવાઓ પૂરી પાડે છે. હાલમાં તે ઉત્તર ભારત, બિહાર અને ઝારખંડમાં તેની આઠ હોસ્પિટલોમાં ૨૨૧૧ પથારીઓ સાથે કાર્યરત છે. નાણાકીય વર્ષ ૨૮ ના અંત સુધીમાં તેની પથારીની ક્ષમતા વધારીને ૩૦૧૧ પથારીઓ કરવાની યોજના છે. તેની કાશ્મીર જે અને કે કેન્દ્રશાસિત પ્રદેશમાં પણ એક હોસ્પિટલ છે. કંપનીએ અહેવાલ આપેલી મુદત માટે તેની આવકમાં સતત વૃદ્ધિ દર્શાવી છે, અને નાણાકીય વર્ષ ૨૬ થી નફો કરતી થઈ છે. તેના તાજેતરના સરેરાશ નાણાકીય ડેટાના આધારે, ઈશ્યૂ સંપૂર્ણ કિંમતનો જણાય છે. માહિતગાર રોકાણકારો લાંબા ગાળા માટે નાણાં રોકી શકે છે.
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
