
—दिलीप दावड़ा द्वारा
- कंपनी अपने एयूएम के आधार पर भारत में अग्रणी अल्टरनेटिव्स प्लेटफॉर्म्स में से एक है।
- कंपनी ने रिपोर्ट की गई अवधि के लिए अपने टॉप और बॉटम लाइन (आय और लाभ) में वृद्धि दिखाई है।
- इसका प्रदर्शन हमेशा बाजार संबंधी जोखिमों से जुड़ा रहता है।
- इसके हालिया औसत वित्तीय डेटा के आधार पर, इश्यू आक्रामक रूप से कीमत वाला (महंगा) प्रतीत होता है।
- केवल जानकार निवेशक ही लंबी अवधि के लिए मध्यम फंड निवेश कर सकते हैं।
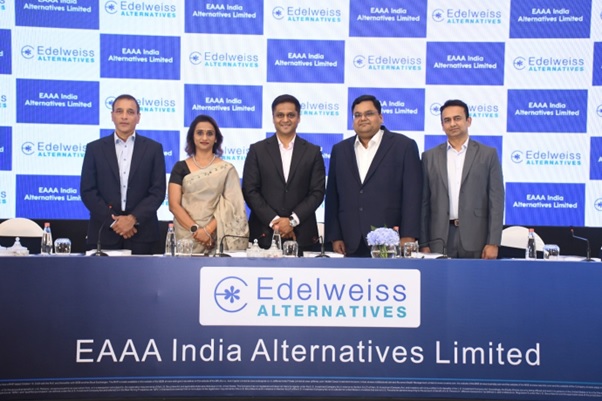
कंपनी के बारे में: एएए इंडिया अल्टरनेटिव्स लिमिटेड (ईआईएएल) 30 जून, 2026 तक रु. 95344.88 करोड़ के एयूएम के साथ लंबी अवधि की पेशेंट कैपिटल के संचालन के 17 वर्ष से अधिक के अनुभव (स्रोत: केयर रिपोर्ट) के साथ एसेट्स अंडर मैनेजमेंट (“एयूएम”) के संदर्भ में भारत में अग्रणी अल्टरनेटिव्स प्लेटफॉर्म्स में से एक है। इसके मुख्य व्यावसायिक क्षेत्रों में शामिल हैं: (1) रियल एसेट्स (“रियल एसेट्स”), जो इक्विटी, क्वावासी-इक्विटी और डेट इंस्ट्रूमेंट्स के मिश्रण में निवेश करते हैं और (2) प्राइवेट क्रेडिट (“प्राइवेट क्रेडिट”), जो सर्वश्रेष्ठ जोखिम समायोजित रिटर्न के लिए मुख्य रूप से डेट या कन्वर्टिबल डेट इंस्ट्रूमेंट्स और सेक्युलर इंस्ट्रूमेंट्स में निवेश करते हैं।
इसकी पूर्ण स्वामित्व वाली सब्सिडियरी, सेकुरा इंडिया मैनेजमेंट लिमिटेड (“सेकुरा”), इसकी एसेट ऑपरेटिंग और मैनेजमेंट टीम का एक हिस्सा है और परिचालन, रखरखाव, देखरेख, कार्यक्षमता में सुधार और टर्नअराउंड मैनेजमेंट सहित इसके विभिन्न व्यावसायिक क्षेत्रों को प्रभावी ढंग से समर्थन देती है। यह एक अनुभवी प्लेयर है, जो वैश्विक और स्थानीय संस्थागत ग्राहकों के विविध क्लाइंट बेस को सेवा प्रदान करती है और अपने सभी व्यावसायिक क्षेत्रों में भारत केंद्रित फंड्स का प्रबंधन करती है। 30 जून, 2026 तक, ईआईएएल का एफपीएयूएम कुल रु. 48623.18 करोड़ था। पिछले तीन वित्तीय वर्षों में, वित्तीय वर्ष 26 में इसका एफपीएयूएम लगभग 23.43% के चक्रवृद्धि वार्षिक वृद्धि दर (“CAGR”) से बढ़कर रु. 44710.44 करोड़ हो गया है। इसके अधिकांश बड़े फंड्स उनकी तीसरी और चौथी श्रेणी में हैं या उनमें प्रवेश कर रहे हैं, और उन श्रेणियों में लगातार पूंजी जुटाने में सक्षम रही है, जो टिकाऊ प्रदर्शन उत्पन्न करने, ग्राहकों का विश्वास बनाए रखने और बाजार की स्थितियों के अनुकूल होने की इसकी क्षमता को दर्शाती है।
पिछले तीन वित्तीय वर्षों और 30 जून, 2026 को समाप्त तीन महीने की अवधि में, इसने कुल रु. 47526.25 करोड़ की पूंजी प्रतिबद्धता जुटाई, कुल रु. 38229.40 करोड़ का निवेश किया और कुल रु. 31232.94 करोड़ के निवेश चुकाए (प्राप्त किए)। इसके अधिकांश फंड्स विभिन्न बाजार चक्रों में लगातार मजबूत प्रदर्शन करने का ट्रैक रिकॉर्ड रखते हैं। इसके फंड्स के ऐसे मजबूत रियलाइजेशन ने एनएवी के रियलाइज्ड हिस्से को ग्राहकों को वापस देना सुनिश्चित किया, जिससे मजबूत प्रदर्शन करने का ट्रैक रिकॉर्ड स्थापित हुआ। इसमें संस्थागत निवेशकों, अल्ट्रा-हाई नेट वर्थ इंडिविजुअल्स (“यूएचएनआई”), हाई नेट वर्थ इंडिविजुअल्स (“एचएनआई”) और फैमिली ऑफिसों सहित विभिन्न क्लाइंट बेस के लिए वैश्विक, स्केलेबल, कवरेज प्लेटफॉर्म बनाने के लिए वर्षों से महत्वपूर्ण समय और संसाधनों का निवेश किया है। 30 जून, 2026 तक, इसके द्वारा प्रबंधित फंड्स के माध्यम से, ईआईएएल वैश्विक स्तर पर और भारत में 11009 क्लाइंट संबंध रखती है, जिसमें 1493 पुनरावृत्ति ग्राहक (अर्थात, ऐसे ग्राहक जिन्होंने इसके एक से अधिक फंड में निवेश किया है) और 1 अप्रैल, 2023 से 30 जून, 2026 के बीच जोड़े गए 8,800 ग्राहक शामिल हैं। 30 जून, 2026 तक, इसके एयूएम का 77% इसके पुनरावृत्ति ग्राहकों द्वारा की गई प्रतिबद्धताओं को दर्शाता है, जो इसके लंबे समय से चले आ रहे क्लाइंट संबंधों की ताकत को प्रदर्शित करता है।
यह उच्च प्रतिशत कंपनी के प्लेटफॉर्म और निवेश रणनीतियों में इसके ग्राहकों के विश्वास और श्रद्धा को दर्शाता है, साथ ही समय के साथ प्रदर्शन प्रदान करने और ग्राहक संतुष्टि बनाए रखने की इसकी निरंतर क्षमता को प्रदर्शित करता है। ईआईएएल के पास विविध क्लाइंट बेस है; 30 जून, 2026 तक इसके एयूएम में लगभग 49.32% पेंशन फंड्स, इंश्योरेंस कंपनियों, बैंकों आदि सहित संस्थागत ग्राहकों का योगदान है, जबकि शेष 50.68% गैर-संस्थागत ग्राहकों (जिसमें यूएचएनआई/एचएनआई और फैमिली ऑफिस, कॉरपोरेट और अन्य आदि शामिल हैं) द्वारा प्रदान किया जाता है। इसके अलावा, 30 जून, 2026 तक, इसका क्लाइंट बेस भारत, उत्तरी अमेरिका और यूरोप सहित वैश्विक स्तर पर कई भौगोलिक क्षेत्रों तक फैला हुआ है। मुंबई, नई दिल्ली, गिफ्ट सिटी और सिंगापुर में इसकी उपस्थिति उत्तरी अमेरिका, यूरोप, मध्य पूर्व, जापान, ऑस्ट्रेलिया और दक्षिण कोरिया को कवर करने वाले इसके चेपेरोनिंग पार्टनर्स और रिलेशनशिप मैनेजर्स के माध्यम से ऑन-ग्राउंड कवरेज सुनिश्चित करती है। यह इसे ऑनशोर और ऑफशोर दोनों ग्राहकों के लिए समाधान तैयार करने की सुविधा भी देता है। वित्तीय वर्ष 2024 से 30 जून 2026 को समाप्त तीन महीने की अवधि तक कंपनी द्वारा मान्यता प्राप्त कुल रु. 684.72 करोड़ के वेरिएबल एडिशनल रिटर्न में से, रु. 397.65 करोड़ की राशि रियलाइज हुई है। 30 जून, 2026 तक, इसके पेरोल पर कुल 277 कर्मचारी थे।
इश्यू का विवरण/पूंजी इतिहास: कंपनी रु. 1200 करोड़ (ऊपरी बैंड पर लगभग 7207207 इक्विटी शेयर्स) का अपना पहला बुक बिल्डिंग रूट सेकेंडरी आईपीओ ला रही है। कंपनी ने रु. 5 के प्रत्येक इक्विटी शेयर के लिए रु. 1585 – रु. 1665 के प्राइस बैंड की घोषणा की है। यह इश्यू सब्सक्रिप्शन के लिए 26 अक्टूबर, 2026 को खुलेगा और 28 अक्टूबर, 2026 को बंद होगा। न्यूनतम आवेदन 9 शेयर्स और उसके बाद उसके गुणकों में करना होगा। आवंटन के बाद, शेयर्स बीएसई और एनएसई पर लिस्टेड होंगे। यह इश्यू आईपीओ के बाद की पेड-अप इक्विटी पूंजी के 11.15% के बराबर है। यह शुद्ध ऑफर फॉर सेल (“ओएफएस”) होने के कारण, कोई फंड कंपनी के पास नहीं जा रहा है। यह इश्यू इसके कुछ स्टेकहोल्डर्स को बाहर निकलने का रास्ता प्रदान करने और लिस्टिंग के लाभ प्राप्त करने के लिए लाया जा रहा है।
इस इश्यू के संयुक्त बुक रनिंग लीड मैनेजर्स (“बीआरएलएम”) एक्सिस कैपिटल लिमिटेड, जेफरीज इंडिया प्राइवेट लिमिटेड, मोतीलाल ओसवाल इन्वेस्टमेंट एडवाइजर्स लिमिटेड और नुवामा वेલ્थ मैनेजमेंट लिमिटेड हैं, जबकि एमयूएफजी इनटाइम इंडिया प्राइवेट लिमिटेड इश्यू के रजिस्ट्रार हैं। मोतीलाल ओसवाल फाइनेंशियल सर्विसेज लिमिटेड, नुवामा वेલ્थ मैनेजमेंट लिमिटेड सिंडिकेट सदस्य हैं।
फेस वैल्यू पर शुरुआती इक्विटी शेयर्स जारी करने के बाद, कंपनी ने दिसंबर 2008 और सितंबर 2026 के बीच शेयरडीठ रु. 25 – रु. 933 के प्राइस रेंज में (रु. 5 फेस वैल्यू के आधार पर) अधिक इक्विटी शेयर्स जारी किए हैं। प्रमोटर्स/बिक्री करने वाले स्टेकहोल्डर्स द्वारा शेयर्स के अधिग्रहण की औसत कीमत शेयरडीठ रु. उपलब्ध नहीं है, रु. 51.84, रु. 85.00 और रु. 86.50 है।
आईपीओ के बाद, इसकी रु. 32.33 करोड़ (64655246 इक्विटी शेयर्स) की वर्तमान पेड-अप इक्विटी पूंजी समान रहेगी क्योंकि यह सौ प्रतिशत सेकेंडरी इश्यू है। प्राइस बैंड की ऊपरी सीमा के आधार पर, कंपनी रु. 10765.10 करोड़ की मार्केट कैप की तलाश कर रही है।
वित्तीय प्रदर्शन: वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने (एकत्रित आधार पर) कुल आय/शुद्ध लाभ, रु. 584.252 करोड़ / रु. 175.16 करोड़ (वित्तीय वर्ष 24), रु. 786.54 करोड़ / रु. 229.78 करोड़ (वित्तीय वर्ष 25), और रु. 963.76 करोड़ / रु. 265.20 करोड़ (वित्तीय वर्ष 26) दर्ज किया है। 30 जून, 2026 को समाप्त वित्तीय वर्ष 27 की पहली तिमाही के लिए, इसने रु. 336.13 करोड़ की कुल आय पर रु. 80.71 करोड़ का शुद्ध लाभ कमाया था। कंपनी ने रिपोर्ट की गई अवधि के लिए अपने परिचालन में वृद्धि दर्शाई है। इसके ट्रेड रिसीवेबल्स (लेनदारी) 31 मार्च, 2026 को रु. 166.90 करोड़ के मुकाबले 30 जून, 2026 को रु. 154.46 करोड़ थे, जो चिंता पैदा करते हैं। इसकी संभावित देनदारियां (कंटिंजेंट लायबिलिटीज) 30 जून, 2026 को रु. 37.70 करोड़ थीं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रु. 37.09 की औसत ईपीएस (बेसिक) और 26.57% की औसत आरओएनडब्ल्यू दर्शाई है। यह इश्यू 30 जून, 2026 को रु. 176.67 की अपनी एनएवी पर आधारित साथ ही ऊपरी सीमा पर आईपीओ के बाद की शेयरडीठ एनएवी के आधार पर 9.42 के पी/बीवी पर कीमत रखता है।
यदि हम इसके आईपीओ के बाद की पूरी तरह से भरी हुई पेड-अप इक्विटी कैपिटल पर वित्तीय वर्ष 27 की वार्षिक आधार पर अनुमानित आय की गणना करें, तो मांगी गई कीमत 33.35 के पी/ई पर है। वित्तीय वर्ष 26 की आय के आधार पर, पी/ई 40.59 पर है। इसकी हालिया औसत कार्यप्रणाली के आधार पर इश्यू आक्रामक रूप से कीमत वाला (महंगा) प्रतीत होता है।
रिपोर्ट की गई अवधि के लिए, कंपनी ने उल्लिखित अवधि के लिए क्रमशः 29.98% (वित्तीय वर्ष 24), 29.21% (वित्तीय वर्ष 25), 27.52% (वित्तीय वर्ष 26), 24.01% (पहली तिमाही-वित्तीय वर्ष 27) का पैट मार्जिन और 27.30%, 27.10%, 25.97%, 28.96% का आरओई मार्जिन दर्शाया है।
लाभांश नीति: कंपनी ने 640% (वित्तीय वर्ष 26), और 190% (इस प्रॉस्पेक्टस की तारीख तक – वित्तीय वर्ष 27 के लिए) का लाभांश चुकाया है। इसने जनवरी 2026 में अपनी आय और भविष्य की संभावनाओं के आधार पर लाभांश नीति अपनाई है।
सूचीबद्ध सहकर्मी कंपनियों के साथ तुलना: ऑफर दस्तावेज़ के अनुसार, कंपनी ने 360 वन डब्लूएएम, एबीएसएल एएमसी, आनंद राठी वेલ્थ, एचडीएफसी एएमसी, गजा अल्टरनेटिव एसेट, निप्पॉन लाइफ इंडिया एएमसी, नुवामा वेल्थ, यूटीआई एएमसी, आईसीआईसीआई प्रूडेंशियल एएमसी को अपनी सूचीबद्ध सहकर्मी कंपनियों के रूप में दर्शाया है। वे वर्तमान में 32.6, 26.6, 81.6, 32.3, 18.9, 35.2, 28.4, 20.0 और 37.1 के पी/ई पर ट्रेडिंग कर रहे हैं (23 अक्टूबर, 2026 तक)। हालांकि, वे वास्तव में सीधे तौर पर तुलना करने योग्य नहीं हैं। यह तुलना केवल दिखावा प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड: इस इश्यू से जुड़े चार बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 114 पब्लिक इश्यू आयोजित किए हैं, जिनमें से 30 इश्यू लिस्टिंग की तारीख पर ऑफर प्राइस से नीचे बंद हुए थे।
निष्कर्ष: ईआईएएल अपने एयूएम के आधार पर भारत में अग्रणी अल्टरनेटिव्स प्लेटफॉर्म्स में से एक है। कंपनी ने रिपोर्ट की गई अवधि के लिए अपने टॉप और बॉटम लाइन (आय और लाभ) में वृद्धि दिखाई है। इसका प्रदर्शन हमेशा बाजार संबंधी जोखिमों से जुड़ा रहता है। बाजार की नरम स्थिति के बीच हालिया एएमसी और एआईएफ फंड्स सेगमेंट के प्राथमिक ऑफर्स का प्रदर्शन कमजोर रहा है। इसके हालिया औसत वित्तीय डेटा के आधार पर, इश्यू आक्रामक रूप से कीमत वाला (महंगा) प्रतीत होता है। केवल जानकार निवेशक ही लंबी अवधि के लिए मध्यम फंड निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
