
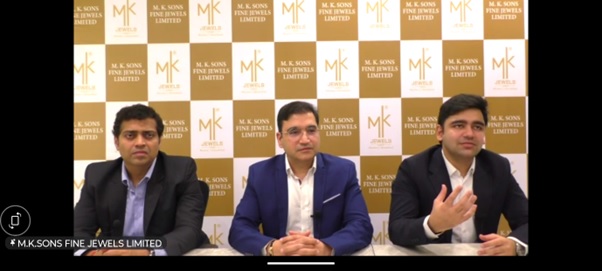
– દિલીપ દાવડા દ્વારા
- કંપની મુંબઈ અને અમદાવાદમાં સોના/હીરા/ક્યુબિક ઝિરકોનિયા જ્વેલરીના માર્કેટિંગ અને વેચાણમાં રોકાયેલી રિટેલ કેન્દ્રિત જ્વેલરી કંપની છે.
- કંપનીએ અહેવાલ આપેલી મુદત માટે તેની ટોપ અને બોટમ લાઈન્સમાં વૃદ્ધિ દર્શાવી છે.
- તેની તાજેતરની સરેરાશ નાણાકીય માહિતીના આધારે, ઈશ્યૂ પૂરેપૂરી કિંમત વાળો જણાય છે.
- રોકાણકારો મધ્યમથી લાંબા ગાળા માટે ભંડોળ રોકી શકે છે.
કંપની વિશેઃ
એમ. કે. સન્સ ફાઈન જ્વેલ્સ લિમિટેડ (એમકેએસએફજેએલ) એ ૨૦૧૨ થી તેના પોતાના રિટેલ શોરૂમની સાંકળ દ્વારા સોના, હીરા અને ક્યુબિક ઝિરકોનિયા (સીઝેડ) જ્વેલરીની વિશાળ શ્રેણીના માર્કેટિંગ અને વેચાણમાં રોકાયેલી રિટેલ-કેન્દ્રિત જ્વેલરી કંપની છે. કંપનીએ બિઝનેસ સક્સેશન એગ્રીમેન્ટ દ્વારા એક જ કોર્પોરેટ એન્ટિટી હેઠળ કામગીરીને એકીકૃત કરવા અને સંભવિત સંબંધિત પક્ષ અથવા પક્ષપાતની ચિંતાઓને દૂર કરવા અને સ્ટેકહોલ્ડર્સના વ્યાપક સમૂહના રસ સાથે બિઝનેસ સ્ટ્રક્ચરને સંરેખિત કરવા માટે તેના એક પ્રમોટરનો માલિકીનો વ્યવસાય હસ્તગત કર્યો છે.
ભારતીય જેમ્સ અને જ્વેલરી ઉદ્યોગ રાષ્ટ્રીય અર્થતંત્રમાં નોંધપાત્ર યોગદાન આપનાર છે, જે ભારતના જીડીપીના લગભગ ૭% અને દેશના મર્ચેન્ડાઇઝ નિકાસના આશરે ૧૫% હિસ્સો ધરાવે છે. ભારત હીરાના પ્રોસેસિંગમાં વૈશ્વિક અગ્રણી બની રહ્યું છે, જે વોલ્યુમ દ્વારા વિશ્વના ૯૦% થી વધુ પોલિશ્ડ હીરાનો હિસ્સો ધરાવે છે, જ્યારે તેના ઊંડા મૂળ ધરાવતા સાંસ્કૃતિક, ધાર્મિક અને રોકાણના મહત્વને કારણે સોનાના દાગીનાના સૌથી મોટા ગ્રાહકોમાંનું એક છે. (સ્રોતઃ કેરએજ રિપોર્ટ).
કંપની કારીગરી, ડિઝાઇન ગુણવત્તા અને ગ્રાહક-કેન્દ્રિત જ્વેલરી કલેક્શન પર ધ્યાન કેન્દ્રિત કરીને સમકાલીન અને વરરાજા/વધૂની ડિઝાઇનની વૈવિધ્યસભર પોર્ટફોલિયો ઓફર કરે છે. તેણે પશ્ચિમ ભારતના બે મુખ્ય વ્યાપારી કેન્દ્રો મુંબઈ અને અમદાવાદમાં તેના રિટેલ ફૂટપ્રિન્ટનો વિસ્તાર કરીને મહારાષ્ટ્ર અને ગુજરાતના રિટેલ જ્વેલરી માર્કેટમાં સ્થાપિત હાજરી આપી છે. કંપની હાલમાં મુંબઈમાં ત્રણ શોરૂમ અને અમદાવાદમાં બે શોરૂમ ધરાવે છે અને આ બજારોમાં પ્રાદેશિક જ્વેલરી બ્રાન્ડ તરીકે માન્યતા વિકસાવી છે. તે ૩૦ જૂન, ૨૦૨૬ ના રોજ ૬,૫૧૩ ચોરસ ફૂટના કુલ ઓપરેશનલ એરિયા સાથે મુંબઈ અને અમદાવાદમાં આવેલા તેના પાંચ શોરૂમ દ્વારા બ્યુરો ઓફ ઈન્ડિયન સ્ટાન્ડડ્ર્સ (બીઆઈએસ) હોલમાર્ક દ્વારા પ્રમાણિત જ્વેલરી સાથે પશ્ચિમ ભારતના બજારમાં સેવા આપવા માટે પ્રતિબદ્ધ છે.
છેલ્લા કેટલાક વર્ષોમાં, કંપનીએ નૈતિક વ્યવસાય પદ્ધતિઓનું પાલન કરીને ઉચ્ચ ગુણવત્તાવાળા, સાંસ્કૃતિક રીતે પડઘો પાડતા દાગીના ઓફર કરીને વિસ્તારમાં મજબૂત પ્રતિષ્ઠા બનાવી છે અને ગ્રાહકોનો વિશ્વાસ સંપાદિત કર્યો છે. તે એક વ્યાપક અને વૈવિધ્યસભર ગ્રાહક આધાર પૂરો પાડે છે જે ગુણવત્તા, પ્રામાણિકતા અને કારીગરી પર નોંધપાત્ર મહત્વ આપે છે. તેનું ઇન્વેન્ટરી સોર્સિંગ ડેટા-આધારિત અભિગમ દ્વારા સંચાલિત થાય છે, જે તેને ગ્રાહકની વિકસતી પસંદગીઓ અને બદલાતા બજારના પ્રવાહોને અસરકારક રીતે પ્રતિસાદ આપવા માટે સક્ષમ બનાવે છે. એમકેએસએફજેએલ ભારતના પશ્ચિમ ક્ષેત્રમાં સ્થિત સપ્લાયર્સના નેટવર્કમાંથી તેની ઇન્વેન્ટરી મેળવે છે, મુખ્યત્વે મહારાષ્ટ્ર અને ગુજરાતમાં, જે તેની સપ્લાય ચેઈનમાં સુગમતા પૂરી પાડે છે અને તેના રિટેલ આઉટલેટ્સ પર ઉત્પાદનોની સમયસર ઉપલબ્ધતા સુનિશ્ચિત કરે છે.
જ્યારે કંપની સામાન્ય રીતે સપ્લાયર્સ સાથે લાંબા ગાળાના ચોક્કસ કરારો કરતી નથી, તેની પ્રાપ્તિ વ્યૂહરચના તેને ગ્રાહકની માંગ સાથે સંરેખિત ઇન્વેન્ટરીનો સ્થિર અને સતત પ્રવાહ જાળવી રાખવા દે છે. તે ૩૦ જૂન, ૨૦૨૬ સુધીમાં વિવિધ કલેક્શન હેઠળ ૧૯૪૪૨ એસકેયુ ઓપરેટ કરે છે. ઉક્ત તારીખ મુજબ, તે ૭૦ જથ્થાબંધ વેપારીઓ/ઉત્પાદકો અને ૯ કારીગરો સાથે જોડાયેલી હતી. ૩૦ સપ્ટેમ્બર, ૨૦૨૬ સુધીમાં, તેના પેરોલ પર ૧૪૮ કર્મચારીઓ હતા.
ઈશ્યૂ વિગતો/કેપિટલ હિસ્ટ્રીઃ
કંપની ઊંચી મર્યાદા પર રૂ. ૨૭૫.૪૦ કરોડ મૂલ્યના ૧૭૦૦૦૦૦૦ ઈક્વિટી શેરોનો પ્રથમ બુક બિલ્ડીંગ રૂટ કોમ્બો આઈપીઓ લાવી રહી છે. આઈપીઓમાં ૧૩૬૦૦૦૦૦ નવા ઈક્વિટી શેર્સ (ઊંચી મર્યાદા પર રૂ. એક્સએક્સ કરોડ મૂલ્યના), અને ૩૪૦૦૦૦૦ ઈક્વિટી શેર્સનો ઓફર ફોર સેલ (ઓએફએસ) (ઊંચી મર્યાદા પર રૂ. એક્સએક્સ કરોડ મૂલ્યનો) સમાવેશ થાય છે. કંપનીએ દરેક રૂ. ૧૦ ના ઈક્વિટી શેર દીઠ રૂ. ૧૫૩ – રૂ. ૧૬૨ ની પ્રાઇસ બેન્ડ જાહેર કરી છે. આ ઈશ્યૂ ૨૮ ઓક્ટોબર, ૨૦૨૬ ના રોજ સબ્સ્ક્રિપ્શન માટે ખુલશે, અને ૩૦ ઓક્ટોબર, ૨૦૨૬ ના રોજ બંધ થશે. ઓછામાં ઓછી ૯૧ શેરો માટે અને ત્યારબાદ તેના ગુણાંકમાં અરજી કરવાની રહેશે. ફાળવણી પછી, શેરો બીએસઈ અને એનએસઈ પર લિસ્ટેડ થશે. આ ઈશ્યૂ આઈપીઓ પછીની પેઇડ-અપ ઈક્વિટી કેપિટલના ૩૦.૨૦% હિસ્સો ધરાવે છે. આઈપીઓની ચોખ્ખી આવકમાંથી, કંપની ૧ નવા શોરૂમ સ્થાપવા માટે ઇન્વેન્ટરી ખર્ચના ભંડોળ માટે રૂ. ૧૫૨.૮૩ કરોડ, અમુક લોનની પુનઃચુકવણી/પૂર્વચુકવણી માટે રૂ. ૩૦.૦૦ કરોડ અને બાકીની રકમ સામાન્ય કોર્પોરેટ હેતુઓ માટે વાપરશે.
આ ઈશ્યૂ માટે એકમાત્ર બુક રનિંગ લીડ મેનેજર (બીઆરએલએમ) આર્યમન ફાઈનાન્સિયલ સર્વિસીસ લિમિટેડ છે, જ્યારે બિગશેર સર્વિસીસ પ્રાઇવેટ લિમિટેડ ઈશ્યૂના રજિસ્ટ્રાર છે. આર્યમન ફાઈનાન્સિયલ સર્વિસીસ લિમિટેડ સિન્ડિકેટ મેમ્બર પણ છે.
કંપનીએ તેના પ્રારંભિક/મુખ્ય ઈક્વિટી શેરો સમાન મૂલ્યે બહાર પાડ્યા છે; કંપનીએ માર્ચ ૨૦૧૨ અને માર્ચ ૨૦૨૫ વચ્ચે શેર દીઠ રૂ. ૧૭૬ – રૂ. ૨૦૦ ની પ્રાઇસ રેન્જમાં વધુ ઈક્વિટી શેરો બહાર પાડ્યા છે. તેણે મે ૨૦૨૫ માં ૨ માટે ૧ ના પ્રમાણમાં અને ડિસેમ્બર ૨૦૨૫ માં ૨ માટે ૩ ના પ્રમાણમાં બોનસ શેર પણ બહાર પાડ્યા છે. પ્રમોટર્સ/વેચાણ કરનાર હિતધારકો દ્વારા શેરોના સંપાદનની સરેરાશ કિંમત શેર દીઠ રૂ. ૧૮.૩૧ છે.
આઈપીઓ પછી, તેની રૂ. ૪૨.૬૯ કરોડ (૪૨૬૯૦૭૬૦ ઈક્વિટી શેર્સ) ની હાલની પેઇડ-અપ ઈક્વિટી કેપિટલ વધીને રૂ. ૫૬.૨૯ કરોડ (૫૬૨૯૦૭૬૦ ઈક્વિટી શેર્સ) થશે. પ્રાઇસ બેન્ડની ઊંચી મર્યાદાના આધારે, કંપની રૂ. ૯૧૧.૯૧ કરોડની માર્કેટ કેપ શોધી રહી છે.
નાણાકીય કામગીરીઃ
નાણાકીય કામગીરીના મોરચે, છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ કુલ આવક/ચોખ્ખો નફો, રૂ. ૨૧૭.૪૦ કરોડ / રૂ. ૮.૧૭ કરોડ (નાણાકીય વર્ષ ૨૪), રૂ. ૩૫૧.૩૨ કરોડ / રૂ. ૨૩.૨૬ કરોડ (નાણાકીય વર્ષ ૨૫), અને રૂ. ૫૩૮.૮૬ કરોડ / રૂ. ૫૧.૮૦ કરોડ (નાણાકીય વર્ષ ૨૬) નોંધાવ્યા છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા નાણાકીય વર્ષ ૨૭ ના પ્રથમ ક્વાર્ટર માટે, તેણે રૂ. ૧૦૧.૪૫ કરોડની કુલ આવક પર રૂ. ૧૫.૦૨ કરોડનો ચોખ્ખો નફો મેળવ્યો છે. કંપનીએ અહેવાલ આપેલી મુદત માટે તેની કામગીરીમાં વૃદ્ધિ નોંધાવી છે. નાણાકીય વર્ષ ૨૫ પછી વધેલા માર્જિન આશ્ચર્ય જગાડે છે અને ભવિષ્યમાં તેની સ્થિરતા પર ચિંતા ઉભી કરે છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ તેની સંભવિત જવાબદારીઓ રૂ. ૫.૦૦ કરોડ હતી. ૩૦ જૂન, ૨૦૨૬ ના રોજ રૂ. ૩૧.૮૩ કરોડના ટ્રેડ રીસીવેબલ્સ ચિંતા જગાડે છે.
છેલ્લા ત્રણ નાણાકીય વર્ષો માટે, કંપનીએ સરેરાશ ઈપીએસ રૂ. ૧૦.૦૯ અને સરેરાશ આરઓએનડબલ્યુ ૨૮.૧૭ % નોંધાવી છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ રૂ. ૪૨.૮૮ ના એનએવી ના આધારે આ ઈશ્યૂ પી/બીવી ૩.૭૮ પર અને ઊંચી મર્યાદા પર શેર દીઠ રૂ. ૭૧.૬૬ ના આઈપીઓ પછીના એનએવી ના આધારે પી/બીવી ૨.૨૬ પર વેચાઈ રહ્યો છે.
જો આપણે નાણાકીય વર્ષ ૨૭ ની વાર્ષિક સુપર કમાણીને તેની આઈપીઓ પછીની સંપૂર્ણ રીતે પાતળી પેઇડ-અપ ઈક્વિટી કેપિટલને આધારે ગણીએ, તો માંગવામાં આવતી કિંમત ૧૫.૧૮ ના પી/ઈ પર છે. નાણાકીય વર્ષ ૨૬ ની કમાણીના આધારે, પી/ઈ ૧૭.૬૧ પર છે. તેની તાજેતરની સરેરાશ કામગીરીના આધારે ઈશ્યૂ પૂરેપૂરી કિંમત વાળો જણાય છે.
અહેવાલ મુદત માટે, કંપનીએ ઉલ્લેખિત મુદત માટે અનુક્રમે ૩.૭૬% (નાણાકીય વર્ષ ૨૪), ૬.૬૨% (નાણાકીય વર્ષ ૨૫), ૯.૬૧% (નાણાકીય વર્ષ ૨૬), ૧૪.૮૦% (પ્રથમ ક્વાર્ટર-નાણાકીય વર્ષ ૨૭) ના પીએટી માર્જિન અને ૪૦.૬૨%, ૨૭.૨૪%, ૩૯.૮૮%, ૧૦.૨૬% ના આરઓસીઈ માર્જિન નોંધાવ્યા છે.
ડિવિડન્ડ નીતિઃ
કંપનીએ ઓફર દસ્તાવેજની અહેવાલ મુદત માટે કોઈ ડિવિડન્ડ આપ્યું નથી. તેણે માર્ચ ૨૦૨૬ માં તેની કમાણી અને ભવિષ્યની સંભાવનાઓના આધારે ડિવિડન્ડ નીતિ અપનાવી છે.
લિસ્ટેડ પીઅર્સ સાથે સરખામણીઃ
ઓફર દસ્તાવેજ મુજબ, કંપનીએ મોટીસન્સ જ્વેલર્સ, ત્રિભુવનદાસ ભીમજી, સેન્કો લિમિટેડ, પીએનજીએસ રેવાને તેના લિસ્ટેડ પીઅર્સ તરીકે દર્શાવ્યા છે. તેઓ હાલમાં ૨૫.૫, ૨૧.૨, ૮.૮૮ અને ૨૩.૮ ના પી/ઈ પર ટ્રેડ કરી રહ્યાં છે (૨૩ ઓક્ટોબર, ૨૦૨૬ ના રોજ). જો કે, તેઓ ખરેખર સમાન ધોરણે સરખાવી શકાય તેવા નથી. આ સરખામણી આંખમાં ધૂળ નાખનારી જણાય છે.
મર્ચેન્ટ બેંકરનો ટ્રેક રેકોર્ડઃ
છેલ્લા ત્રણ નાણાકીય વર્ષોમાં એકમાત્ર બીઆરએલએમ આર્યમન ફાઈનાન્સિયલ સર્વિસીસ લિમિટેડ તરફથી આ ૧૩મો ઈશ્યૂ છે. છેલ્લા ૧૨ લિસ્ટિંગમાંથી, ૧ ડિસ્કાઉન્ટ પર ખુલ્યું હતું, અને બાકીના લિસ્ટિંગની તારીખે ૦.૮૩% થી ૨૦% ની રેન્જમાં પ્રીમિયમ સાથે ખુલ્યા હતા.
નિષ્કર્ષઃ
એમકેએસએફજેએલ એ મુંબઈ અને અમદાવાદમાં સોના/હીરા/ક્યુબિક ઝિરકોનિયા જ્વેલરીના માર્કેટિંગ અને વેચાણમાં રોકાયેલી રિટેલ કેન્દ્રિત જ્વેલરી કંપની છે. કંપનીએ અહેવાલ આપેલી મુદત માટે તેની ટોપ અને બોટમ લાઈન્સમાં વૃદ્ધિ દર્શાવી છે. બુલિયનના ભાવમાં ઉંચી અસ્થિરતા તેની ભવિષ્યની સંભાવનાઓ માટે મુખ્ય ચિંતાનો વિષય છે. તે અત્યંત સ્પર્ધાત્મક અને વિભાજિત વિભાગમાં કાર્યરત છે. તેની તાજેતરની સરેરાશ નાણાકીય માહિતીના આધારે, ઈશ્યૂ પૂરેપૂરી કિંમત વાળો જણાય છે. રોકાણકારો મધ્યમથી લાંબા ગાળા માટે ભંડોળ રોકી શકે છે.
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
