
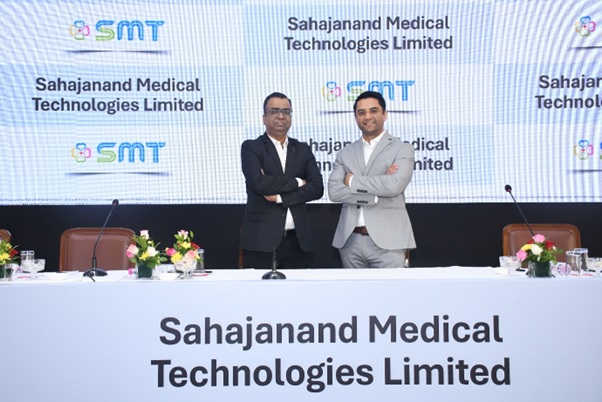
– दिलीप दावड़ा द्वारा
- कंपनी वैस्कुलर और स्ट्रक्चरल हार्ट इंटरवेंशन में मेडिकल डिवाइसेस के उत्पादन में लगी हुई है।
- इसकी प्रोडक्ट्स सुस्थापित हैं और विश्वभर में व्यापक रूप से स्वीकार्य हैं, इसलिए डीईएस के लिए सीई सर्टिफिकेशन प्राप्त करने वाली विश्व की पहली कंपनी के रूप में अग्रणी स्थान रखती है।
- प्रोडक्ट शिफ्ट और अन्य प्रावधानों के कारण, इसने वित्त वर्ष 2024 के लिए घाटा दर्ज किया था।
- सुधरे हुए प्रोडक्ट्स और इसकी क्षमताओं में विस्तार के साथ, यह आगे बेहतर संभावनाओं के लिए तैयार है।
- इसके हाल के औसत वित्तीय डेटा के आधार पर, यह इश्यू आक्रामक रूप से कीमत वाला प्रतीत होता है।
- हालांकि, जानकार निवेशक लंबे समय के लिए फंड निवेश कर सकते हैं।
प्रस्तावना:
कंपनी ने मूल रूप से सितंबर 2021 में नियामक के पास रू. 1500 करोड़ के आईपीओ के लिए अपने पहले ड्राफ्ट ऑफर दस्तावेज फाइल किए थे। (रू. 410.33 करोड़ के नए इक्विटी शेयर और रू. 1089.67 करोड़ की ऑफर फॉर सेल, लेकिन रूस-यूक्रेन युद्ध के रूप में वैश्विक अशांति के कारण, इसने इश्यू वापस ले लिया था और 27644231 इक्विटी शेयरों के ओएफएस के लिए अपना संशोधित ड्राफ्ट ऑफर दस्तावेज फिर से फाइल किया था और अक्टूबर 2026 के आरएचपी के अनुसार, इसकी अंतिम ऑफर घटकर 13822116 इक्विटी शेयर हो गई थी। इस प्रकार, इसकी ऑफर घटकर एक तिहाई से भी कम यानी रू. 478 करोड़ हो गई है।
कंपनी के बारे में:
सहजानंद मेडिकल टेक्नोलॉजीज लिमिटेड (एसएमटीएल) एक क्लास 3-53 और क्लास सी/डी 54 मेडिकल डिवाइसेस कंपनी है जो वैस्कुलर और स्ट्रक्चरल हार्ट इंटरवेंशन में तकनीकी रूप से उन्नत मेडिकल डिवाइसेस का पोर्टफोलियो रखती है। एफएंडएस रिपोर्ट के अनुसार, यह बायोडिग्रेडेबल पॉलीमर-आधारित पैक्लिटैक्सेल-एल्युटिंग स्टेन्ट (इन्फिनयम) के साथ डीईएस के लिए सीई सर्टिफिकेशन प्राप्त करने वाली विश्व की पहली कंपनी थी। वर्षों से, इसने रिसर्च और डेवलपमेंट के साथ-साथ प्रिसिजन मैन्युफैक्चरिंग क्षमताओं पर अपने ध्यान द्वारा संचालित कुछ नवीन प्रोडक्ट्स पेश की हैं, जो इसे क्लिनिकल डेटा द्वारा समर्थित गुणवत्तायुक्त प्रोडक्ट्स देने के लिए सक्षम बनाती है, जो 30 जून, 2026 को समाप्त हुए तीन महीनों में 65 देशों में (भारत सहित) और वित्त वर्ष 2026 में 77 देशों में (भारत सहित) उपस्थिति रखती है।
एसएमआरएल एक आरएंडडी-संचालित कंपनी है जो वैस्कुलर इंटरवेंशन और स्ट्रक्चरल हार्ट पर जोर देने के साथ क्लास-3 और क्लास सी/डी मेडिकल डिवाइसेस के विकास में लगी हुई है। इसके (1) वीआई प्रोडक्ट्स के पोर्टफोलियो में कोरोनरी स्टेंट्स और कोरोनरी बलूंस जैसे कोरोनरी इंटरवेंशन प्रोडक्ट्स शामिल हैं, (2) एसएच प्रोडक्ट्स में टीएवीआई और ऑक्लूडर्स शामिल हैं, और (3) अन्य में रीनल स्टेंट्स, पेरिफेरल डीसीबी और अन्य ट्रेडिंग प्रोडक्ट्स की इसकी अपनी ब्रांड शामिल हैं।
एफएंडएस रिपोर्ट के अनुसार, भारत में कुल डीईएस बिक्री वॉल्यूम के वित्त वर्ष 2026 में लगभग 25.00% के मार्केट शेयर के साथ, भारत में ड्रग एल्युटिंग स्टेन्ट्स मार्केट में अग्रणी मार्केट शेयर रखती है। इसके अलावा, एफएंडएस रिपोर्ट के अनुसार, कंपनी 31 मार्च, 2026 तक जर्मनी, स्पेन, पोलैंड और ब्राजील में से प्रत्येक में डीईएस के बिक्री वॉल्यूम द्वारा मार्केट शेयर के संदर्भ में शीर्ष पांच कंपनियों में शामिल है। इसके अलावा, यह 31 मार्च, 2026 तक थाईलैंड, दक्षिण कोरिया और भारत में ऑक्लूडर्स के बिक्री वॉल्यूम द्वारा मार्केट शेयर के संदर्भ में शीर्ष पांच कंपनियों में शामिल है।
इसकी रणनीति निरंतर इनोवेशन, अपने प्रोडक्ट पोर्टफोलियो को विस्तारित करने, मौजूदा प्रोडक्ट्स को सुधारने और विकसित होती क्लिनिकल और मार्केट जरूरतों को पूरा करने के लिए नई तकनीक की खोज करने पर ध्यान केंद्रित करती है। 30 जून, 2026 तक, इसके पास दो आरएंडडी सेंटर हैं – एक भारत में और दूसरा थाईलैंड में, जिसे 156 पेशेवरों की टीम द्वारा समर्थन दिया जाता है, जिनमें से प्रत्येक बायोमेडिकल इंजीनियरिंग, टेक्नोलॉजी डेवलपमेंट और क्लिनिकल रिसर्च में अनुभव रखते हैं। इसके अलावा, इसे इस संकुचित रेड हेरिंग प्रोस्पेक्टस की तारीख के अनुसार विश्वभर में 119 पेटेंट्स मंजूर की गई हैं, पाइपलाइन में और 78 पेटेंट आवेदन हैं और भारत में पांच डिजाइन रजिस्ट्रेशन के साथ एक मजबूत बौद्धिक संपदा पोर्टफोलियो बनाया है। इसका आरएंडडी मौजूदा प्रोडक्ट्स के लिए संकेतों को विस्तारित करने, प्रोडक्ट और प्रक्रिया सुधारों, नई क्षमताओं और तकनीक का विकास, नई मार्केट एंट्री के लिए क्लिनिकल ट्रायल्स और नए डिवाइसेस के विकास पर ध्यान केंद्रित करता है।
परिणामस्वरूप, एसएमटीएल के आरएंडडी प्रयासों के परिणामस्वरूप इंडस्ट्री में प्रथम और प्रोडक्ट में सुधार हुए हैं। उदाहरण के लिए, एफएंडएस रिपोर्ट के अनुसार, यह दिसंबर 2005 में इन-हाउस विकसित बायोडिग्रेडेबल पॉलीमर-आधारित पैक्लिटैक्सेल-एल्युटिंग स्टेन्ट (इन्फिनयम) के लिए सीई सर्टिफिकेशन प्राप्त करने वाली विश्व की पहली कंपनी है। इसने अपनी प्रोप्राइटरी एलडीजेड लिंक पेश करके और अधिक इनोवेशन किया, जिसने सुप्राफ्लेक्स क्रूज की डिलीवरीबिलिटी में वृद्धि की, जो इसे एफएंडएस रिपोर्ट के अनुसार अपनी श्रेणी में सबसे अधिक डिलीवरीबल स्टेन्ट बनाती है। कंपनी ने अपने बलूंस कैथेटर्स की क्रॉसिंग क्षमता में भी सुधार किया है। इसके अलावा, इसने वैस्कुलर इनोवेशन के अधिग्रहण के बाद, हाइड्रा टीएवीआई के लिए एक पेटेंटेड एबीडीसी सिस्टम विकसित की है, जो डिलीवरीबिलिटी में सुधार करती है। एबीडीसी की अगली पीढ़ी ने वित्त वर्ष 2026 में सीई मंजूरी प्राप्त की थी।
कंपनी ने अपने मुख्य प्रोडक्ट्स – सुप्राफ्लेक्स क्रूज, हाइड्रा, सिरोनिटी ड्रग-कोटेड पीटीसीए बैलून, पिपिट और कोकून के लिए मजबूत क्लिनिकल आधार बनाया है, जिसे विभिन्न भौगोलिक क्षेत्रों और रोगियों की आबादी में 30 जून, 2026 तक 75 क्लिनिकल अध्ययनों द्वारा समर्थन दिया गया है। गुणवत्ता के प्रति एसएमटीएल की प्रतिबद्धता एफएंडएस रिपोर्ट के अनुसार द लांसेट और एनईजेएम जैसे शीर्ष स्तर के जरनलों में प्रकाशित प्रोडक्ट्स पर मुख्य क्लिनिकल ट्रायल्स के परिणाम रखने वाली बहुत कम भारतीय मेडटेक कंपनियों में से एक के रूप में इसके विशिष्ट स्थान में प्रतिबिंबित होती है। इसके अलावा, सुप्राफ्लेक्स क्रूज अग्रणी प्रतिस्पर्धियों के डीईएस की तुलना में बेहतर डिलीवरीबिलिटी और क्लिनिकल परिणाम देने के लिए दर्शाया गया है, जबकि हाइड्रा और कोकून एफएंडएस रिपोर्ट के अनुसार अपनी उन्नत विशेषताओं और सुरक्षा प्रोफाइल्स के लिए साथियों में अलग दिखते हैं।
कंपनी ने स्थानीय विनियामक और मार्केट स्थितियों के अनुकूल बनकर, डायरेक्ट, हाइब्रिड और डिस्ट्रीब्यूटर-लेड मॉडलों के मिश्रण द्वारा वित्त वर्ष 2026 में 77 देशों में (भारत सहित) अपने प्रोडक्ट्स का विपणन किया था। भारत में, अपने हाइब्रिड मॉडल के माध्यम से, कंपनी नारायण हृदयालय लिमिटेड सहित बड़े अस्पतालों को सेवाएं देती है। यूरोप में, यह जर्मनी, स्पेन, फ्रांस और यूके जैसे प्रमुख बाजारों में प्रत्यक्ष परिचालन रखती है, जो जटिल विनियामक और खरीद वातावरण को सफलतापूर्वक नेविगेट करती है। विशिष्ट अन्य क्षेत्रों में, जैसे कि इटली, यह कुशल मार्केट एंट्री और स्केलिंग के लिए डिस्ट्रीब्यूटर-लेड मॉडलों का उपयोग करती है। इसका अंतरराष्ट्रीय राजस्व शेयर पिछले तीन वर्षों में लगातार बढ़ा है, जो इसके व्यवसाय की बढ़ती वैश्विक स्वीकृति और विविधीकरण को दर्शाता है।
इस रेड हेरिंग प्रोस्पेक्टस की तारीख के अनुसार, इसके पास तीन उत्पादन सुविधाएं थीं, जिनमें से दो भारत में और एक थाईलैंड में स्थित हैं। भारत और थाईलैंड में इसकी एकीकृत उत्पादन सुविधाएं इसे घटकों से लेकर फिनिश्ड प्रोडक्ट्स तक वैल्यू चेन पर उच्च स्तर का नियंत्रण देती हैं। बलूंस कैथेटर्स के इन-हाउस उत्पादन जैसी मुख्य प्रक्रियाओं को इन-हाउस लाकर, इसने लागत घटाई है, गुणवत्ता में सुधार किया है और प्रोडक्ट विकास को तेज किया है। यह एकीकरण तेज प्रोटोटाइपिंग और मार्केट में समय के लिए अनुमति देता है, जो इनोवेशन करने और उभरती क्लिनिकल जरूरतों को तेजी से प्रतिक्रिया देने की इसकी क्षमता का समर्थन करता है।
एफएंडएस रिपोर्ट के अनुसार, उनके प्रोडक्ट्स जैसे कि सुप्राफ्लेक्स क्रूज, कोकून और हाइड्रा अंतरराष्ट्रीय बाजारों में व्यापक रूप से स्वीकार किए जाते हैं, जिन्हें की ओपिनियन लीडर्स के समर्थन, सफल सरकारी टेंडर जीत और प्रमुख यूरोपीय ग्रुप पर्चेसिंग ऑर्गेनाइजेशन्स द्वारा स्वीकृति के माध्यम से समर्थन मिलता है। की ओपिनियन लीडर्स के साथ गहरे जुड़ाव ने इसके प्रोडक्ट सुधार के प्रयासों को भी प्रभावित किया है। ग्रुप पर्चेसिंग ऑर्गेनाइजेशन्स के उच्च मानकों को पूरा करने और यूरोप और भारत में बड़े अनुबंध प्राप्त करने की इसकी क्षमता इसकी प्रोडक्ट्स की गुणवत्ता और क्लिनिकल प्रभावशीलता को और अधिक मान्य करती है, जो इसकी प्रतिष्ठा को मजबूत करती है और वैश्विक अपनाने की प्रक्रिया को गति देती है।
एसएमटीएल ने “हाउस ऑफ ब्रांड” दृष्टिकोण अपनाया है, जो प्रोडक्ट श्रेणियों में ब्रांड्स के पोर्टफोलियो का विकास और उत्पादन करता है जो उनके क्लिनिकल इनोवेशन के लिए जाने जाते हैं। एफएंडएस रिपोर्ट के अनुसार, इसके मुख्य ब्रांड्स – सुप्राफ्लेक्स क्रूज, कोकून, और हाइड्रा – अंतरराष्ट्रीय बाजारों में व्यापक रूप से स्वीकार किए जाते हैं और अग्रणी की ओपिनियन लीडर्स के समर्थन द्वारा समर्थित हैं। 30 जून, 2026 तक, इसकी तीन सुविधाओं में कुल 1596 कर्मचारी थे (ऑन-रोल और ऑफ-रोल शामिल हैं)।
इश्यू विवरण/पूंजी इतिहास:
कंपनी अपर कैप पर रू. 475.48 करोड़ की कीमत के 13822116 इक्विटी शेयरों का अपना पहला बुक बिल्डिंग रूट सेकेंडरी आईपीओ ला रही है। कंपनी ने प्रत्येक रू. 1 के इक्विटी शेयर पर रू. 327 – रू. 344 की प्राइस बैंड घोषित की है। यह इश्यू सब्सक्रिप्शन के लिए 15 अक्टूबर, 2026 को खुलेगा और 19 अक्टूबर, 2026 को बंद होगा। न्यूनतम आवेदन 43 शेयरों के लिए और उसके बाद उसके गुणकों में करना होगा। आंटन के बाद, शेयर बीएसई और एनएसई पर लिस्टेड होंगे। यह इश्यू आईपीओ के बाद की पेड-अप इक्विटी कैपिटल का 13.60% हिस्सा रखता है। यह शुद्ध ऑफर फॉर सेल होने के कारण, कंपनी को कोई फंड नहीं जा रहा है। यह इश्यू इसके कुछ स्टेकहोल्डर्स को एक्जिट प्रदान करने और लिस्टिंग लाभों को अनलॉक करने के लिए किया जा रहा है।
कंपनी ने अपने पात्र कर्मचारियों के लिए 250000 इक्विटी शेयर आरक्षित रखे हैं, और बाकी में से, इसने क्यूआईबी के लिए 50% से अधिक नहीं, एचएनआई के लिए 15% से कम नहीं, और खुदरा निवेशकों के लिए 35% से कम नहीं उतने शेयर आवंटित किए हैं।
इस इश्यू के लिए संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) मोतीलाल ओसवाल इन्वेस्टमेंट एडवाइजर्स लिमिटेड, एवेन्ड्स कैपिटल प्राइवेट लिमिटेड, एचएसबीसी सिक्योरिटीज एंड कैपिटल मार्केट्स (इंडिया) प्राइवेट लिमिटेड, नुवामा वेल्थ मैनेजमेंट लिमिटेड हैं, जबकि एमयूएफजी इनटाइम इंडिया प्राइवेट लिमिटेड इश्यू के लिए रजिस्ट्रार है। मोतीलाल ओसवाल फाइनेंशियल सर्विसेज लिमिटेड, स्पार्क इंस्टीट्यूशनल इक्विटीज प्राइवेट लिमिटेड, नुवामा वेल्थ मैनेजमेंट लिमिटेड सिंडिकेट सदस्य हैं।
फेस वैल्यू पर शुरुआती इक्विटी शेयर इश्यू करने के बाद, कंपनी ने मार्च 2009 और सितंबर 2026 के बीच शेयर प्रति रू. 4 – रू. 365 की कीमत की रेंज में (रू. 1 फेस वैल्यू के आधार पर) अधिक इक्विटी शेयर इश्यू किए हैं। कंपनी ने मई 2006 में 5 के लिए 2 के अनुपात में बोनस शेयर भी इश्यू किए थे। प्रमोटर्स/बेचने वाले स्टेकहोल्डर्स द्वारा शेयरों के अधिग्रहण की औसत कीमत प्रति शेयर रू. 0.63, रू. 6.00, रू. 13.45, रू. 46.40, रू. 97.58 और रू. 262.46 है।
आईपीओ के बाद, रू. 10.16 करोड़ (101646778 इक्विटी शेयर) की इसकी वर्तमान पेड-अप इक्विटी कैपिटल समान रहेगी क्योंकि यह सौ प्रतिशत सेकेंडरी इश्यू है। प्राइस बैंड की अपर कैप के आधार पर, कंपनी रू. 3496.65 करोड़ की मार्केट कैप तलाश रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू. 908.59 करोड़ / रू. – (7.35) करोड़ (वित्त वर्ष 2024), रू. 1035.96 करोड़ / रू. 25.15 करोड़ (वित्त वर्ष 2025), और रू. 1218.73 करोड़ / रू. 69.08 करोड़ (वित्त वर्ष 2026) की कुल आय/शुद्ध लाभ/ – (घाटा) दर्ज की है। 30 जून, 2026 को समाप्त हुए वित्त वर्ष 2027 की पहली तिमाही के लिए, इसने रू. 354.33 करोड़ की कुल आय पर रू. 15.09 करोड़ का शुद्ध लाभ प्राप्त किया था। कंपनी ने रिपोर्ट किए गए समय के लिए अपने परिचालन में वृद्धि दर्ज की थी सिवाय वित्त वर्ष 2024 के, जहां इसने घाटा दर्ज किया था। वित्त वर्ष 2027 की पहली तिमाही के लिए रू. 306.56 करोड़ के उच्च ट्रेड रिसीवेबल्स चिंता पैदा करते हैं। 30 जून, 2026 तक इसकी आकस्मिक देनदारियां रू. 10.76 करोड़ थीं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू. 3.81 की औसत ईपीएस और 6.14 % की औसत आरओएनडब्ल्यू दर्ज की है। 30 जून, 2026 तक रू. 64.35 की इसकी एनएवी के आधार पर साथ ही अपर कैप पर आईपीओ के बाद की एनएवी प्रति शेयर के आधार पर यह इश्यू 5.35 के पी/बीवी पर कीमत रखता है।
यदि हम इसके आईपीओ के बाद के पूरी तरह से डाइल्यूटेड पेड-अप इक्विटी कैपिटल में वित्त वर्ष 2027 की वार्षिक कमाई जोड़ते हैं, तो मांगी गई कीमत 57.91 के पी/ई पर है। वित्त वर्ष 2026 की कमाई के आधार पर, पी/ई 50.59 पर रहता है। इसके हाल के औसत प्रदर्शन के आधार पर इश्यू आक्रामक रूप से कीमत वाला प्रतीत होता है।
रिपोर्ट किए गए समय के लिए, कंपनी ने संदर्भित अवधि के लिए क्रमशः – (0.82) % (वित्त वर्ष 2024), 2.45% (वित्त वर्ष 2025), 5.71% (वित्त वर्ष 2026), 4.29% (वित्त वर्ष 2027 की पहली तिमाही) के पीएटी मार्जिन और 8.05%, 10.37%, 11.57%, 3.16% के आरओसीई मार्जिन दर्ज किए हैं।
लाभांश नीति:
कंपनी ने ऑफर दस्तावेज के रिपोर्ट किए गए समय के लिए कोई डिविडेंड नहीं चुकाया है। इसने अपनी कमाई और भविष्य की संभावनाओं के आधार पर मई 2025 में डिविडेंड नीति अपनाई है।
सूचीबद्ध साथियों के साथ तुलना:
ऑफर दस्तावेज के अनुसार, कंपनी ने पॉली मेडिक्योर, लक्ष्मी डेंटल को अपने लिस्टेड साथियों के रूप में दर्शाया है। वे वर्तमान में 52.0, और 31.1 के पी/ई पर ट्रेडिंग कर रहे हैं (12 अक्टूबर, 2026 तक)। हालांकि, वे वास्तव में एप्पल-टू-एप्पल आधार पर तुलना करने योग्य नहीं हैं। यह तुलना केवल आईवाश जैसी प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े चार बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 79 पब्लिक इश्यू किए हैं, जिनमें से 25 इश्यू लिस्टिंग तारीख को ऑफर प्राइस से नीचे बंद हुए थे।
निष्कर्ष:
एसएमटीएल वैस्कुलर और स्ट्रक्चरल हार्ट इंटरवेंशन में मेडिकल डिवाइसेस के उत्पादन में लगी हुई है। इसकी प्रोडक्ट्स सुस्थापित हैं और विश्वभर में व्यापक रूप से स्वीकार्य हैं, इसलिए डीईएस के लिए सीई सर्टिफिकेशन प्राप्त करने वाली विश्व की पहली कंपनी के रूप में अग्रणी स्थान रखती है। प्रोडक्ट शिफ्ट और अन्य प्रावधानों के कारण, इसने वित्त वर्ष 2024 के लिए घाटा दर्ज किया था। सुधरे हुए प्रोडक्ट्स और इसकी क्षमताओं में विस्तार के साथ, यह आगे बेहतर संभावनाओं के लिए तैयार है। इसके हाल के औसत वित्तीय डेटा के आधार पर, यह इश्यू आक्रामक रूप से कीमत वाला प्रतीत होता है। हालांकि, जानकार निवेशक लंबे समय के लिए फंड निवेश कर सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
