
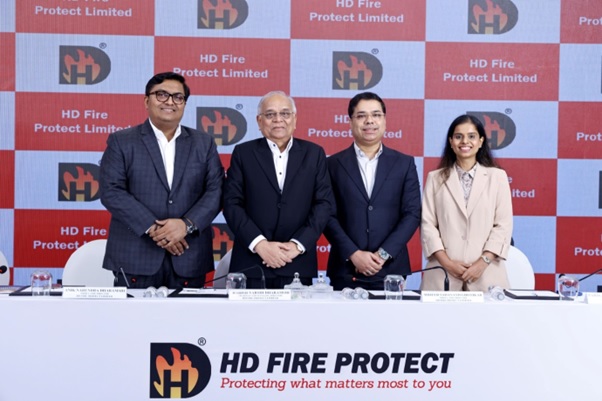
— दिलीप दावड़ा द्वारा
- कंपनी महत्वपूर्ण फायर प्रोटेक्शन उपकरणों और प्रणालियों की एक अग्रणी भारतीय निर्माता और आपूर्तिकर्ता है।
- रिपोर्ट की गई अवधि के लिए इसका घरेलू राजस्व 65% और निर्यात आय 35% है।
- कंपनी सबसे अधिक संख्या में यूएल और एफएम मंजूरी प्रमाण पत्र रखती है।
- कंपनी ने रिपोर्ट की गई अवधि के लिए अपनी टॉप और बॉटम लाइन में लगातार वृद्धि दर्ज की है।
- अपने हाल के औसत वित्तीय आंकड़ों के आधार पर, इश्यू पूरी तरह से मूल्यांकित प्रतीत होता है।
- जानकार निवेशक मध्यम से लंबी अवधि के लिए धन लगा सकते हैं।
कंपनी के बारे में:
एचडी फायर प्रोटेक्ट लिमिटेड (एचएफपीएल) फायर प्रोटेक्शन उपकरणों और प्रणालियों की एक भारतीय निर्माता और आपूर्तिकर्ता है, जो पानी, फोम और गैस आधारित फायर सप्रेशन सिस्टम में फैला हुआ एक व्यापक पोर्टफोलियो पेश करती है, जिसे आमतौर पर अग्निशामक उत्पादों के रूप में भी जाना जाता है। कंपनी राष्ट्रीय और अंतरराष्ट्रीय मानकों को पूरा करने के लिए स्वामित्व वाले डिजाइनों के साथ इन-हाउस अधिकांश उत्पादों को विकसित करती है, जो उच्च जोखिम वाले औद्योगिक अनुप्रयोगों के साथ-साथ आवासीय और वाणिज्यिक क्षेत्रों को सेवा प्रदान करती है।
क्रिसिल रिपोर्ट के अनुसार, वित्तीय वर्ष 2025 में परिचालन राजस्व (परिचालन से राजस्व) के मामले में यह भारत में फायर प्रोटेक्शन उपकरणों और प्रणालियों की दूसरी सबसे बड़ी निर्माता है और वित्तीय वर्ष 2025 में मूल्य (उपकरण) के मामले में सबसे बड़ी निर्यातक है। 30 जून, 2026 को समाप्त तीन महीने की अवधि तक कंपनी की निर्यात बिक्री 49 देशों में थी और वित्तीय वर्ष 2026 तक 90 से अधिक देशों में थी। तीन दशकों से अधिक के अनुभव के साथ, उसने खुद को विश्व स्तर पर मान्यता प्राप्त और विश्वसनीय ब्रांड के रूप में स्थापित किया है।
1990 के दशक की शुरुआत में, महत्वपूर्ण फायर प्रोटेक्शन उपकरण और प्रणालियां जैसे डेल्यूज वाल्व, अलार्म वाल्व और मीडियम वेलोसिटी वाटर स्प्रे नोजल आमतौर पर आयात किए जाते थे, जिनमें यूएल लिस्टेड और एफएम अप्रूव्ड प्रोडक्ट्स जैसे उच्च गुणवत्ता वाले विकल्प देने वाले भारतीय निर्माताओं का अभाव था (स्रोत: क्रिसिल रिपोर्ट)। डेल्यूज वाल्व (1996) के लिए यूएल लिस्टिंग प्राप्त करने वाली कंपनी पहली भारतीय फायर प्रोटेक्शन उपकरण और सिस्टम निर्माता है (स्रोत: क्रिसिल रिपोर्ट)। अपने व्यवसाय की शुरुआत से ही, एचएफपीएल ने आयात-विकल्प के रूप में स्थानीय रूप से निर्मित फायर प्रोटेक्शन उपकरण और प्रणालियां प्रदान करने पर लगातार ध्यान केंद्रित किया है। यह लो एक्सपेंशन फोम सिस्टम में उपयोग किए जाने वाले उत्पादों की श्रृंखला यानी फोम कंसंट्रेट्स, ब्लेडर टैंक्स, प्रोपोर्शनर्स, टॉपसाइड डिस्चार्ज डिवाइसेज और फोम वाटर स्प्रिंकलर डिस्चार्ज डिवाइसेज के लिए एफएम मंजूरी प्राप्त करने वाली भी पहली भारतीय फायर प्रोटेक्शन उपकरण और सिस्टम निर्माता है (स्रोत: क्रिसिल रिपोर्ट)।
इसके अलावा, कंपनी फायर प्रोटेक्शन उपकरण और सिस्टम निर्माण पर ध्यान केंद्रित करने वाली पहली भारतीय कंपनी भी है जिसे एएसएमई यू (प्रेशर वेसल्स) स्टैंप प्रमाणन मिला है (स्रोत: क्रिसिल रिपोर्ट)। 21 और 87 यूएल लिस्टेड और एफएम अप्रूव्ड सार्टिफिकेशन्स के साथ, यूएल प्रोडक्ट सार्टिफिकेशन्स और एफएम प्रोडक्ट सार्टिफिकेशन्स के अनुसार क्रमशः, सितंबर 2026 तक भारत में फायर प्रोटेक्शन इक्यूपमेंट पर ध्यान केंद्रित करने वाले साथियों के बीच इसके पास यूएल लिस्टेड और एफएम अप्रूव्ड प्रोडक्ट सार्टिफिकेशन्स की सबसे अधिक संख्या है (स्रोत: क्रिसिल रिपोर्ट)।
30 जून, 2026 तक, इसकी पेशकश 8 प्रोडक्ट श्रेणियों में फैली हुई है, यानी – (ए) स्प्रिंकलर्स, अलार्म वाल्व और एक्सेसरीज, (बी) डेल्यूज वाल्व, डेल्यूज स्किड्स और प्री-एक्शन सिस्टम्स, (सी) फोम इक्यूपमेंट और सप्रेशन सिस्टम्स, (डी) मॉनिटर्स और मॉनिटर नोजल्स, (ई) सिस्टम्स वाल्व और एक्सेसरीज, (एफ) वाटर स्प्रे नोजल्स, (जी) कस्टम इंजीनियर सिस्टम्स, और (एच) गैस सप्रेशन सिस्टम्स, जो (ए) उद्योगों, हेवी इंजीनियरिंग, एयरोस्पेस, ऑयल एंड गैस, रिफाइनिंग एंड पेट्रोकेमिकल्स, पावर एंड एनर्जी, फार्मास्युटिकल्स, डेटा सेंटर्स, वेयरहाउसिंग जैसे क्षेत्रों में औद्योगिक अंतिम उपयोग; और (बी) हॉस्पिटैलिटी, हेल्थकेयर, रिटेल, एजुकेशन, बैंकिंग और वेयरहाउसिंग जैसे क्षेत्रों में आवासीय और वाणिज्यिक अंतिम उपयोग के व्यापक स्पेक्ट्रम को कवर करती है। एचएफपीएल विभिन्न क्षेत्रों के ग्राहकों के साथ भी सूचीबद्ध है जहां इसकी उपस्थिति है।
एचएफपीएल महाराष्ट्र में जलगांव एमआईडीसी और ठाणे एमआईडीसी में 8.50 एकड़ के संयुक्त क्षेत्र में दो निर्माण सुविधाएं संचालित करती है। इसने जलगांव सुविधा की क्षमता का विस्तार किया है, जिसमें निर्माण के लिए एक इकाई और समर्पित फायर टेस्ट लैब, औद्योगिक वेयरहाउस और आर एंड डी सेंटर के लिए दूसरी इकाई 2.50 एकड़ में फैली है, और वागले एस्टेट, ठाणे में 0.50 एकड़ में एक वेयरहाउस का निर्माण भी कर रही है, जिसके नवंबर 2026 तक पूरा होने की उम्मीद है। अपने इन-हाउस उत्पादन के अलावा, कंपनी विविध ग्राहक आवश्यकताओं को पूरा करने के लिए ऑफ-द-शेल्फ उत्पादों का अनुबंध निर्माण और व्हाइट लेबलिंग भी करती है। वित्तीय वर्ष 2026 में, उसने 2066 ग्राहकों को अपने फायर प्रोटेक्शन उपकरण और प्रणालियों की आपूर्ति की। कंपनी ने 30 जून, 2026 को समाप्त तीन महीने की अवधि में 49 देशों में और शुरुआत से 31 मार्च, 2026 के बीच 90 से अधिक देशों में फायर प्रोटेक्शन उपकरण और प्रणालियों की आपूर्ति की। यह अंतरराष्ट्रीय पहुंच अंतरराष्ट्रीय बाजारों के लिए वितरक-संचालित आपूर्ति श्रृंखला और भारत के लिए स्टॉकिस्ट मॉडल द्वारा समर्थित है।
कंपनी गुणवत्ता पर मजबूत ध्यान बनाए रखती है, जो 30 जून, 2026 को समाप्त तीन महीने की अवधि और पिछले तीन वित्तीय वर्षों में उत्पाद वापस मंगाने की अनुपस्थिति और केवल 0.01% की रिप्लेसमेंट दर में दिखाई देता है। इसकी आर एंड डी पहल अगली पीढ़ी की प्रौद्योगिकियों की ओर निर्देशित हैं जो प्रदर्शन को बढ़ाती हैं, पर्यावरणीय अनुपालन सुनिश्चित करती हैं और वैश्विक प्रमाणन मानकों को पूरा करती हैं। कंपनी ग्राहक-विशिष्ट आवश्यकताओं के अनुकूल कस्टम-इंजीनियर फायर प्रोटेक्शन स्किड्स में भी विशेषज्ञता रखती है और कुछ उन्नत प्रणालियों की पेशकश करने वाली एकमात्र भारतीय निर्माता है, जैसे कि अगली पीढ़ी का प्री-एक्शन सिस्टम। एचएफपीएल की नवाचार पाइपलाइन में एक नया डेल्यूज वाल्व डिजाइन शामिल है, जिसके लिए पेटेंट आवेदन वर्तमान में प्रक्रियाधीन है। इस रेड हेरिंग प्रॉस्पेक्टस की तारीख तक, यह संयुक्त राज्य अमेरिका, भारत, तुर्की और सऊदी अरब में “कॉन्फ़िगर करने योग्य डायाफ्राम व्यवस्था के साथ दबाव संचालित द्रव वाल्व” के लिए पेटेंट रखती है, और भारत में “फायर प्रोटेक्शन वाल्व के डायाफ्राम” के लिए दो डिजाइन पंजीकरण रखती है। उसने इसी संबंध में संयुक्त अरब अमीरात में भी पेटेंट आवेदन किया है।
कंपनी ने श्रीहरिकोटा में भारत के अंतरिक्ष प्रक्षेपण पैड पर मास्टर स्ट्रीम नोजल इंस्टॉलेशन, जामनगर में भारत की सबसे बड़ी रिफाइनरी में फायर प्रोटेक्शन इक्यूपमेंट (अलार्म वाल्व, मॉनिटर, मास्टर स्ट्रीम नोजल), नए भारतीय संसद भवन के लिए फायर प्रोटेक्शन इक्यूपमेंट (ड्रेन वाल्व, वाटर फ्लो डिटेक्टर्स आदि), सऊदी अरामको की रास तनूरा सी आईलैंड साइट पर फायर प्रोटेक्शन सिस्टम्स (डेल्यूज वाल्व) और ओमान के इंटीग्रेटेड पावर एंड वाटर प्लांट प्रोजेक्ट के लिए फायर प्रोटेक्शन इक्यूपमेंट (डेल्यूज वाल्व, स्प्रिंकलर्स आदि) सहित कुछ प्रमुख स्थलों पर उत्पादों की आपूर्ति की है (स्रोत: क्रिसिल रिपोर्ट)। ये परियोजनाएं इसके उपकरणों और प्रणालियों में निहित वैश्विक स्वीकार्यता और विश्वास दोनों को उजागर करती हैं। यह भारत पर केंद्रित और निर्यात उन्मुख दोनों है, जिसमें घरेलू और अंतरराष्ट्रीय बाजारों में संतुलित राजस्व मिश्रण है।
इसके प्रमुख निर्यात गंतव्यों में यूएई, सऊदी अरब, ब्राजील, तुर्की, मलेशिया और इंडोनेशिया शामिल हैं। प्रबंधन के अनुसार, वे महत्वपूर्ण फायर प्रोटेक्ट इक्यूपमेंट्स और प्रोडक्ट्स में विश्व नेता के रूप में उभरे हैं और रिपोर्ट की गई अवधि के लिए उनका राजस्व औसतन 65% घरेलू और 35% वैश्विक आय दर्शाता है। यह अनुपात आगे भी जारी रहेगा और यह महत्वपूर्ण फायर प्रोटेक्शन सिस्टम्स के लिए सबसे पसंदीदा आपूर्तिकर्ता का दर्जा भी प्राप्त करता है। इस खंड में कई प्रवेश बाधाएं हैं और इसलिए, यह प्रतिस्पर्धा के पहलू पर कोई बड़ा खतरा नहीं देखता है। 30 जून, 2026 तक, इसके पेरोल पर 279 कर्मचारी थे, और विभिन्न विभागों में अतिरिक्त 253 अनुबंध कार्यकर्ता थे। उक्त तिथि तक, इसकी ऑर्डर बुक रू. 158.60 करोड़ थी।
इश्यू विवरण/पूंजी इतिहास:
कंपनी अपने पहले बुक बिल्डिंग रूट सेकेंडरी आईपीओ के साथ आ रही है जिसमें ऊपरी सीमा पर रू. 712.31 करोड़ मूल्य के 26284500 इक्विटी शेयर हैं। कंपनी ने रू. 5 प्रत्येक के इक्विटी शेयर प्रति रू. 258 – रू. 271 के मूल्य बैंड की घोषणा की है। यह इश्यू 13 अक्टूबर, 2026 को सदस्यता के लिए खुलेगा और 15 अक्टूबर, 2026 को बंद होगा। न्यूनतम आवेदन 55 शेयरों के लिए और उसके बाद उसके गुणकों में किया जाना है। आवंटन के बाद, शेयर बीएसई और एनएसई पर सूचीबद्ध होंगे। यह इश्यू आईपीओ के बाद की चुकता इक्विटी पूंजी का 15% हिस्सा है। यह एक शुद्ध ऑफर फॉर सेल (ओएफएस) होने के कारण, कंपनी को कोई फंड नहीं जा रहा है। यह इश्यू इसके कुछ हितधारकों को निकास प्रदान करने और लिस्टिंग लाभों को अनलॉक करने के लिए लाया जा रहा है।
कंपनी ने अपने पात्र कर्मचारियों के लिए 64576 इक्विटी शेयर (ऊपरी सीमा पर रू. 1.75 करोड़ मूल्य के) आरक्षित किए हैं, और उन्हें प्रति शेयर रू. 25 की छूट दे रही है। बाकी में से, उसने क्यूआईबी के लिए 50% से अधिक नहीं, एचएनआई के लिए 15% से कम नहीं, और खुदरा निवेशकों के लिए 35% से कम नहीं आवंटित किया है।
इस इश्यू के संयुक्त बुक रनिंग लीड मैनेजर्स (बीआरएलएम) एम्बिट प्राइवेट लिमिटेड, आनंद राठी एडवाइजर्स लिमिटेड और आईआईएफएल कैपिटल सर्विसेज लिमिटेड हैं, जबकि एमयूएफजी इनटाइम इंडिया प्राइवेट लिमिटेड इश्यू के रजिस्ट्रार हैं। एम्बिट कैपिटल प्राइवेट लिमिटेड और आनंद राठी शेयर एंड स्टॉक ब्रोकर्स लिमिटेड सिंडिकेट सदस्य हैं।
फेस वैल्यू पर शुरुआती इक्विटी शेयर जारी/रूपांतरित करने के बाद, कंपनी ने नवंबर 2023 में 2 के लिए 1 के अनुपात में, जुलाई 2024 में 2 के लिए 1, और मार्च 2025 में 10 के लिए 1 के अनुपात में बोनस शेयर जारी किए हैं। प्रवर्तकों/बिक्री करने वाले हितधारकों द्वारा शेयरों के अधिग्रहण की औसत लागत प्रति शेयर रू. शून्य, रू. 0.05, और रू. 0.09 है।
आईपीओ के बाद, इसकी वर्तमान चुकता इक्विटी पूंजी रू. 87.62 करोड़ (175230000 इक्विटी शेयर) समान रहेगी क्योंकि यह सौ प्रतिशत सेकेंडरी इश्यू है। प्राइस बैंड की ऊपरी सीमा के आधार पर, कंपनी रू. 4748.73 करोड़ के मार्केट कैप की तलाश कर रही है।
वित्तीय प्रदर्शन:
वित्तीय प्रदर्शन के मोर्चे पर, पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने रू. 392.02 करोड़ / रू. 87.92 करोड़ (वित्तीय वर्ष 24), रू. 450.68 करोड़ / रू. 109.72 करोड़ (वित्तीय वर्ष 25), और रू. 505.12 करोड़ / रू. 116.79 करोड़ (वित्तीय वर्ष 26) की कुल आय/शुद्ध लाभ दर्ज किया है। 30 जून, 2026 को समाप्त वित्तीय वर्ष 27 की पहली तिमाही (क्यू1) के लिए, उसने रू. 114.07 करोड़ की कुल आय पर रू. 23.87 करोड़ का शुद्ध लाभ कमाया। कंपनी ने रिपोर्ट की गई अवधि के लिए अपने प्रदर्शन में वृद्धि दर्ज की। साल-दर-साल बढ़ते व्यापार प्राप्य चिंता पैदा करते हैं। 31 मार्च, 2026 तक इसकी आकस्मिक देनदारियां रू. 9.61 करोड़ थीं।
पिछले तीन वित्तीय वर्षों के लिए, कंपनी ने प्रति शेयर औसत रू. 6.25 का औसत ईपीएस और 29.05% का औसत आरओएनडब्ल्यू दर्ज किया है। 30 जून, 2026 को इसके रू. 22.82 के एनएवी आधार के साथ-साथ ऊपरी सीमा पर आईपीओ के बाद के प्रति शेयर एनएवी के आधार पर यह इश्यू पी/बीवी 11.88 पर मूल्यवान है।
यदि हम इसकी आईपीओ के बाद की पूरी तरह से डिल्यूटेड चुकता इक्विटी पूंजी पर वित्तीय वर्ष 27 की वार्षिक कमाई का आकलन करते हैं, तो मांगी गई कीमत 49.72 के पी/ई पर है। वित्तीय वर्ष 26 की कमाई के आधार पर, पी/ई 40.69 पर है। अपने हाल के औसत प्रदर्शन के आधार पर इश्यू पूरी तरह से मूल्यांकित प्रतीत होता है।
रिपोर्ट की गई अवधि के लिए, कंपनी ने संदर्भित अवधि के लिए क्रमशः 22.43% (वित्तीय वर्ष 24), 24.35% (वित्तीय वर्ष 25), 23.12% (वित्तीय वर्ष 26), 20.92% (क्यू1-वित्तीय वर्ष 27) के पीएटी मार्जिन और 37.61%, 39.63%, 40.33%, 8.36% के आरओसीई मार्जिन की रिपोर्ट की है।
डिविडेन्ड नीति:
कंपनी ने 20% (वित्तीय वर्ष 24), 805% (वित्तीय वर्ष 25), 100% (वित्तीय वर्ष 26) का डिविडेन्ड दिया है। उसने अपनी कमाई और भविष्य की संभावनाओं के आधार पर जुलाई 2026 में एक लाभांश नीति अपनाई है।
सूचीबद्ध साथियों के साथ तुलना:
ऑफर दस्तावेज़ के अनुसार, कंपनी ने आजाद इंजीनियरिंग, केएसबी लिमिटेड, किर्लोस्कर न्यूमेटिक, एल्गी इक्यूपमेंट, इंगरसोल-रैंड को अपने सूचीबद्ध साथियों के रूप में दिखाया है। वे वर्तमान में 134.0, 51.5, 31.9, 39.4 और 45.8 के पी/ई पर कारोबार कर रहे हैं (08 अक्टूबर, 2026 को)। हालांकि, वे वास्तव में तुलनीय नहीं हैं। यह तुलना केवल एक दिखावा प्रतीत होती है।
मर्चेंट बैंकर का ट्रैक रिकॉर्ड:
इस इश्यू से जुड़े तीन बीआरएलएम ने पिछले तीन वित्तीय वर्षों में 74 सार्वजनिक इश्यू संभाले हैं, जिनमें से 20 इश्यू लिस्टिंग की तारीख को ऑफर प्राइस से नीचे बंद हुए थे।
निष्कर्ष:
एचएफપીएल महत्वपूर्ण फायर प्रोटेक्शन उपकरणों और प्रणालियों की एक अग्रणी भारतीय निर्माता और आपूर्तिकर्ता है। रिपोर्ट की गई अवधि के लिए इसका घरेलू राजस्व 65% और निर्यात आय 35% है। कंपनी के पास सबसे अधिक संख्या में यूएल और एफएम मंजूरी प्रमाण पत्र हैं। 30 जून, 2026 को इसकी ऑर्डर बुक रू. 158.60 करोड़ थी। कंपनी ने रिपोर्ट की गई अवधि के लिए अपनी टॉप और बॉटम लाइन में लगातार वृद्धि दर्ज की है। अपने हाल के औसत वित्तीय आंकड़ों के आधार पर, इश्यू पूरी तरह से मूल्यांकित प्रतीत होता है। जानकार निवेशक इस लाभांश देने वाली कंपनी में मध्यम से लंबी अवधि के लिए धन लगा सकते हैं।
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
